Zwei Renditetreiber: Wie fundamentale und quantitative Aktienansätze Portfolios stärker machen
Wichtige Erkenntnisse
Fundamentale und quantitative Investmentansätze für Aktien
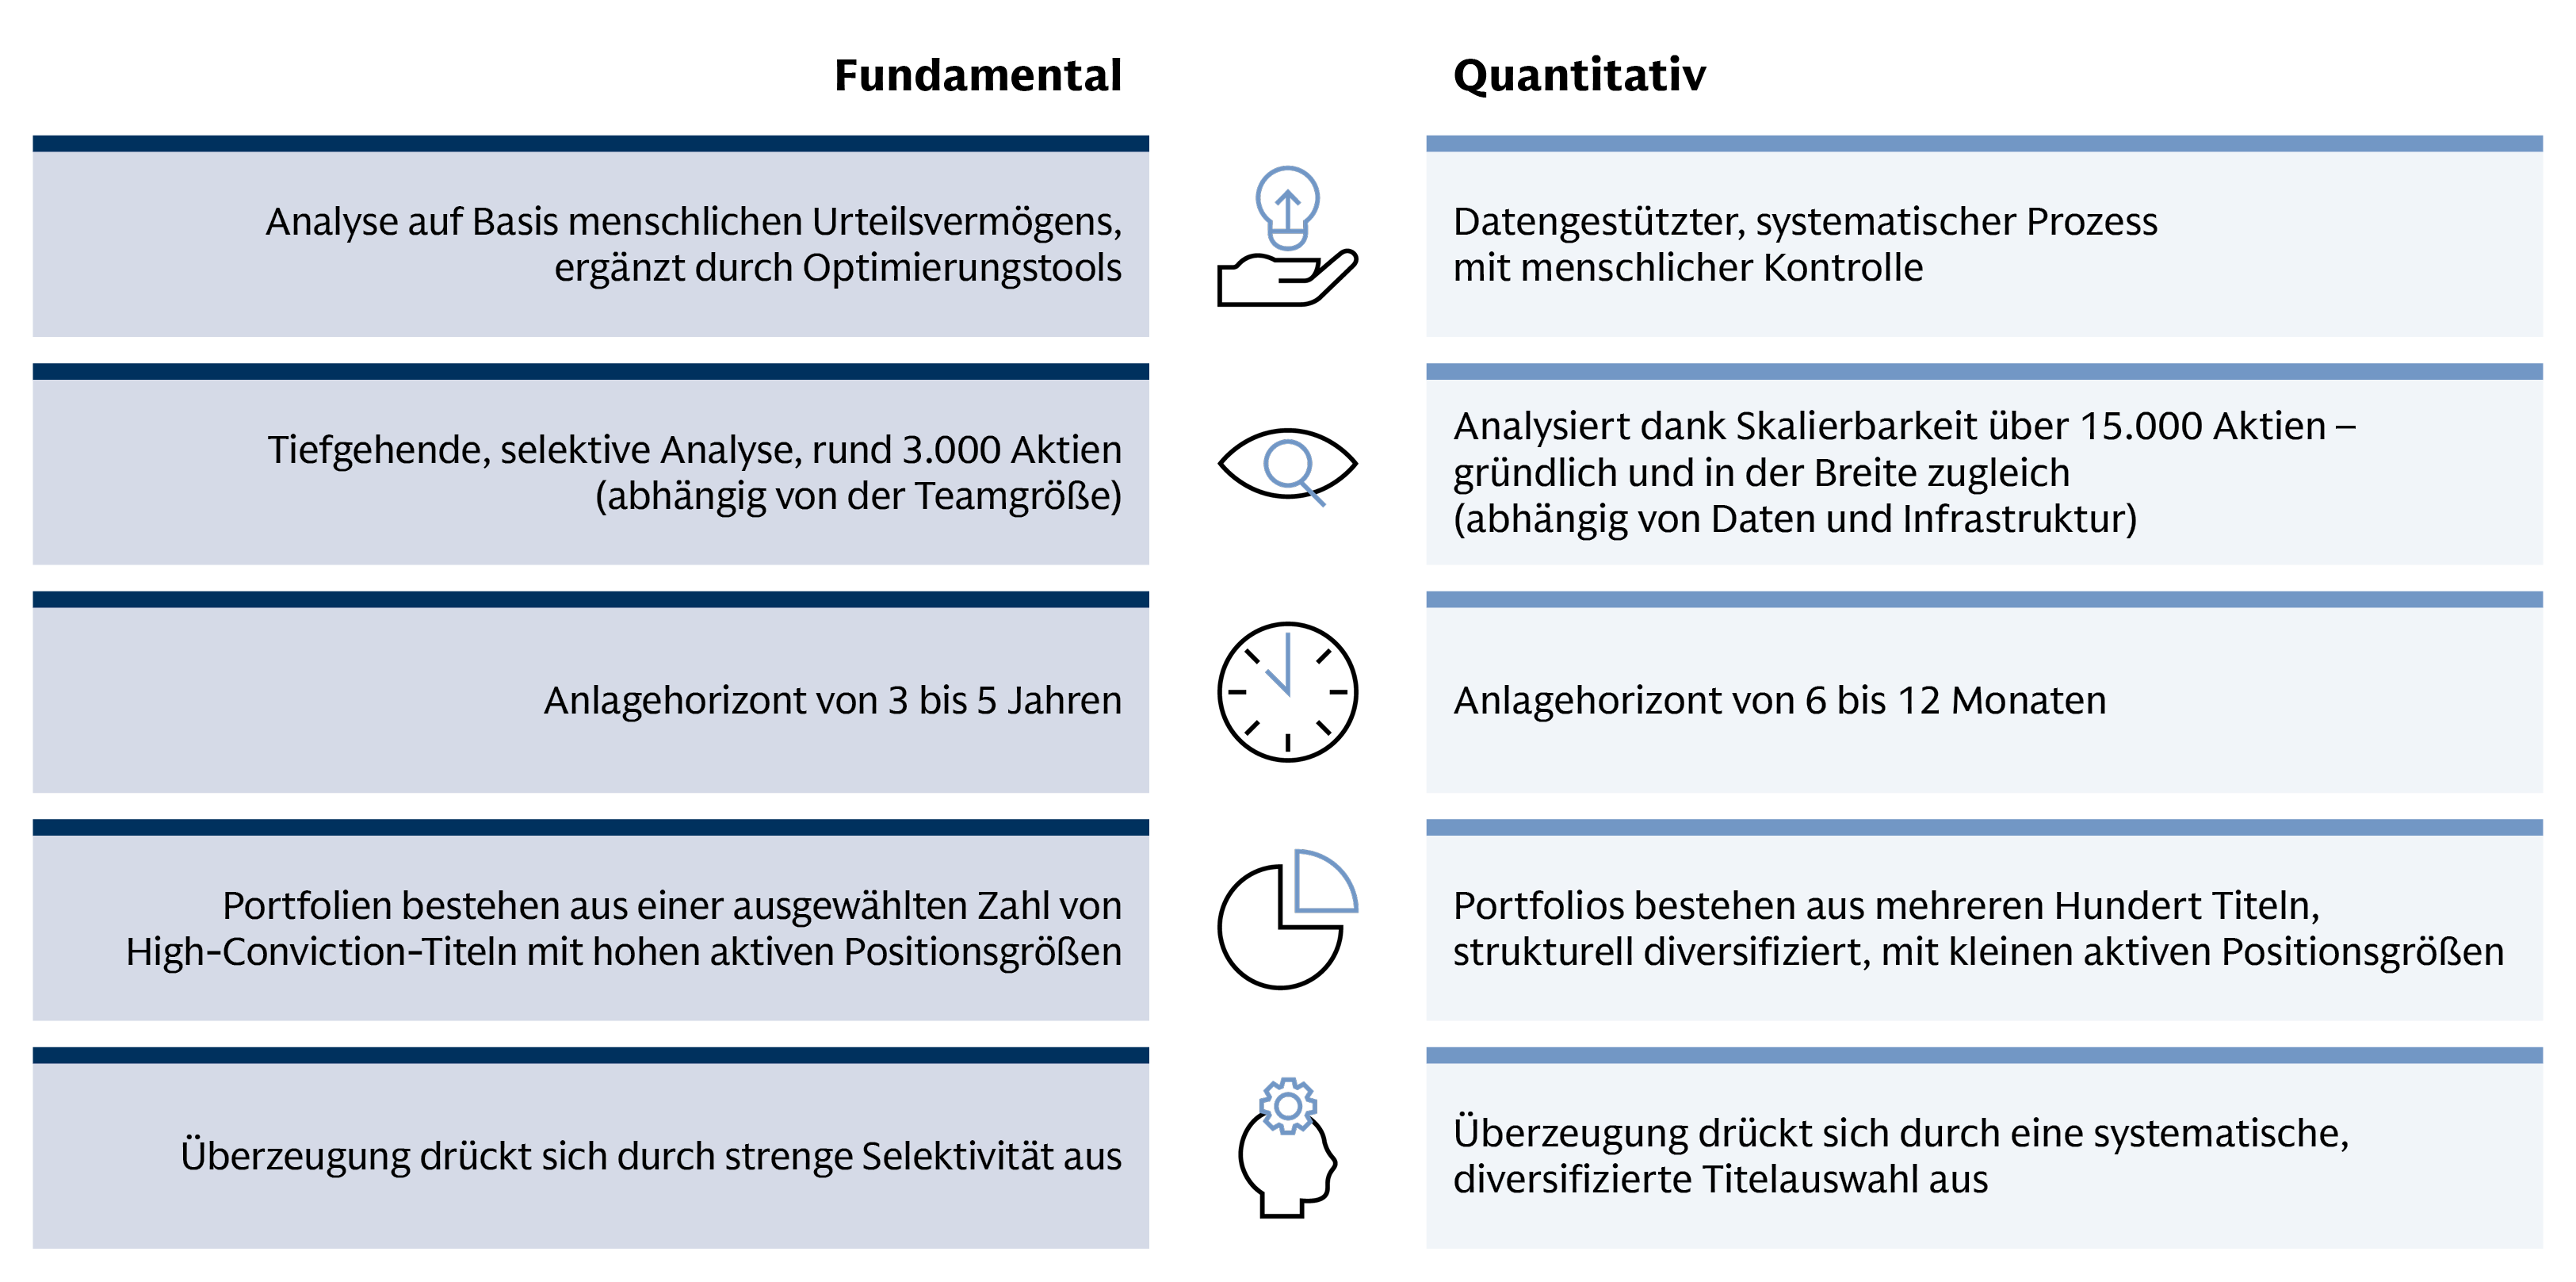
Bevor wir betrachten, wie sich fundamentale und quantitative Aktienstrategien ergänzen, ist es wichtig zu verstehen, worin sie sich unterscheiden.
Quelle: Goldman Sachs Asset Management.
Fundamentales Investieren stützt sich auf menschliches Urteilsvermögen, um Finanzkennzahlen, Wettbewerbsposition und Managementqualität eines Unternehmens eingehend zu analysieren. Fundamental orientierte Aktienmanager setzen lokal verankerte Teams ein und stehen nicht nur mit mehreren Managementebenen eines Unternehmens im Austausch, sondern auch direkt mit dessen Ökosystem, etwa Lieferanten und Wettbewerbern. So können sie sich einen Informationsvorsprung verschaffen, insbesondere dort, wo Daten knapp oder unzuverlässig sind. Dieser selektive High-Conviction-Ansatz von Experten richtet den Blick auf unternehmensspezifische Chancen, teils abseits des Vergleichsindex. Ziel ist es, Unternehmen zu identifizieren, die aussichtsreich positioniert sind, um langfristig Wert zu schaffen.
Fundamentale Ansätze sind tendenziell konzentrierter als quantitative Ansätze. Sie weisen größere aktive Positionen und stärkere Abweichungen vom Vergleichsindex auf. Das Risiko wird durch kontinuierliche Überprüfung und Debatte gesteuert, wobei die Portfoliomanager das Engagement in Sektoren, Branchen, Qualitätsmerkmalen und Marktkapitalisierungssegmenten überwachen. Überzeugung drückt sich durch strenge Selektivität und eine disziplinierte menschliche Kontrolle aus, die auf einem fortlaufenden Diskussionszyklus zu gehaltenen wie nicht gehaltenen Titeln beruht. Dahinter stehen gründliche Unternehmensanalysen, die immer wieder aktualisiert werden. Fundamental orientierte Manager können außerdem auf fortschrittliche Portfoliooptimierungstools zurückgreifen, um ihre Überzeugung durch ein fundiertes Risikomodell zu ergänzen. Diese Tools helfen Managern, ausgewogene Portfolios aufzubauen und unbeabsichtigte Risiken zu steuern. Übergeordnetes Ziel fundamentaler Ansätze ist es, dass unternehmensspezifische Erkenntnisse und nicht breite Markttrends oder Sektorallokationen die langfristige Rendite bestimmen.
Quantitatives Investieren nutzt umfangreiche Datenanalysen, um mithilfe fortschrittlicher Verfahren wie KI systematische Erkenntnisse zur Aktienauswahl zu gewinnen. Quant-Modelle verknüpfen die Einschätzungen der Manager mit riesigen Datensätzen zu Fundamentaldaten, Konsumaktivität, Anlegerverhalten, Stimmungsindikatoren und Nachrichtenfluss und können so Tausende von Aktien gleichzeitig bewerten. Die Skalierbarkeit eines systematischen Ansatzes ermöglicht eine tägliche, breite Abdeckung des Anlageuniversums. Dadurch können Manager langfristige fundamentale Einschätzungen um Echtzeit-Erkenntnisse zur möglichen Attraktivität einzelner Aktien ergänzen. Gleichzeitig berücksichtigen sie, wie sich Makrobedingungen und Marktregime auf die kurzfristigen Renditen auswirken.
Quantitative Long-only-Ansätze sind von Natur aus breiter diversifiziert. Sie streben häufig ein Beta von 1 an (ein dem Vergleichsindex entsprechendes Marktengagement) und gehen eine größere Zahl kleinerer aktiver Positionen über ein breites Spektrum an Marktsegmenten ein. Das Risiko wird systematisch gesteuert: Allokationen werden präzise kontrolliert, und jeder Trade muss ein Alpha-Potenzial bieten, das die damit verbundenen Risiken und Transaktionskosten übersteigt. Überzeugung drückt sich in der Konzeption eines systematischen Prozesses aus, der fortlaufend Erkenntnisse aus großen Datenmengen ableitet und durch einen kontinuierlichen Zyklus von Modellverbesserungen aufgrund aktueller Faktorforschung untermauert wird. Übergeordnetes Ziel quantitativer Ansätze ist der Aufbau breiter, diversifizierter, am Vergleichsindex orientierter Portfolios, die zahlreiche kleine Positionen gegenüber wenigen, konzentrierten Allokationen bevorzugen und eine präzise Steuerung von Stil-, Sektor- und geografischen Engagements anstreben.
Wichtig ist: Die Unterscheidung zwischen fundamentalem und quantitativem Investieren ist nicht immer trennscharf. In der Praxis kombinieren manche Manager Elemente beider Ansätze, etwa indem sie fundamentale Aktienauswahl mit systematischer Portfoliokonstruktion und Risikomanagement-Tools verbinden. Auch quantitative Manager unterscheiden sich stark in ihrer Investmentphilosophie und Methodik. Manche Manager verankern ihre systematischen Modelle in der ökonomischen und fundamentalen Realität. Faktor-Investing- oder Smart-Beta-Ansätze etwa zielen auf fundamentale Merkmale wie Value und Quality ab. Am anderen Ende des Spektrums stehen Strategien, die kaum oder gar nicht auf fundamentaler Unternehmensanalyse beruhen und sich rein auf mathematische Modelle und statistische Muster stützen.
Für die folgende Analyse haben wir Manager, um Konsistenz mit den verfügbaren eVestment-Universumsklassifizierungen sicherzustellen, in die Kategorien „Fundamental“ und „Quantitativ“ eingeteilt. Wir erkennen jedoch an, dass hybride Ansätze wertvoll sein können. Eine fundierte Managerselektion sollte deshalb genauer prüfen, wie diese Elemente in den Investmentprozess einfließen.
Die potenziellen Vorteile einer Kombination fundamentaler und quantitativer Ansätze
Unsere Analyse legt nahe, dass die Integration fundamentaler und quantitativer Aktienstrategien einen strukturellen Portfoliovorteil schaffen kann, der größer ist als die Summe seiner Teile. Dieser Vorteil beruht auf vier sich gegenseitig verstärkenden Dynamiken, die wir einzeln betrachten:
- Komplementäre Wertentwicklung in unterschiedlichen Marktregimen
- Strukturell niedrige bis negative Korrelationen
- Alpha-Steigerung durch höhere Information Ratios
- Flexibilität bei Auswahl, Stilausdruck und Gewichtung
Komplementäre Wertentwicklung in unterschiedlichen Marktregimen
Eine Auswahl aktueller Episoden von Marktstress zeigt, wie fundamentale und quantitative Investmentansätze je nach Art des zugrunde liegenden Marktschocks komplementäre Wertentwicklungsmuster aufweisen können. Quantitative Ansätze positionierten sich typischerweise gut bei breiteren, makroökonomisch oder wirtschaftspolitisch bedingten Marktrotationen. Fundamentale Ansätze erwiesen sich dagegen in bestimmten unternehmensspezifischen Stressphasen als robuster. Dieses Muster untermauert den potenziellen Diversifikationsvorteil einer über den ganzen Marktzyklus ausgewogenen Allokation auf beide Ansätze.
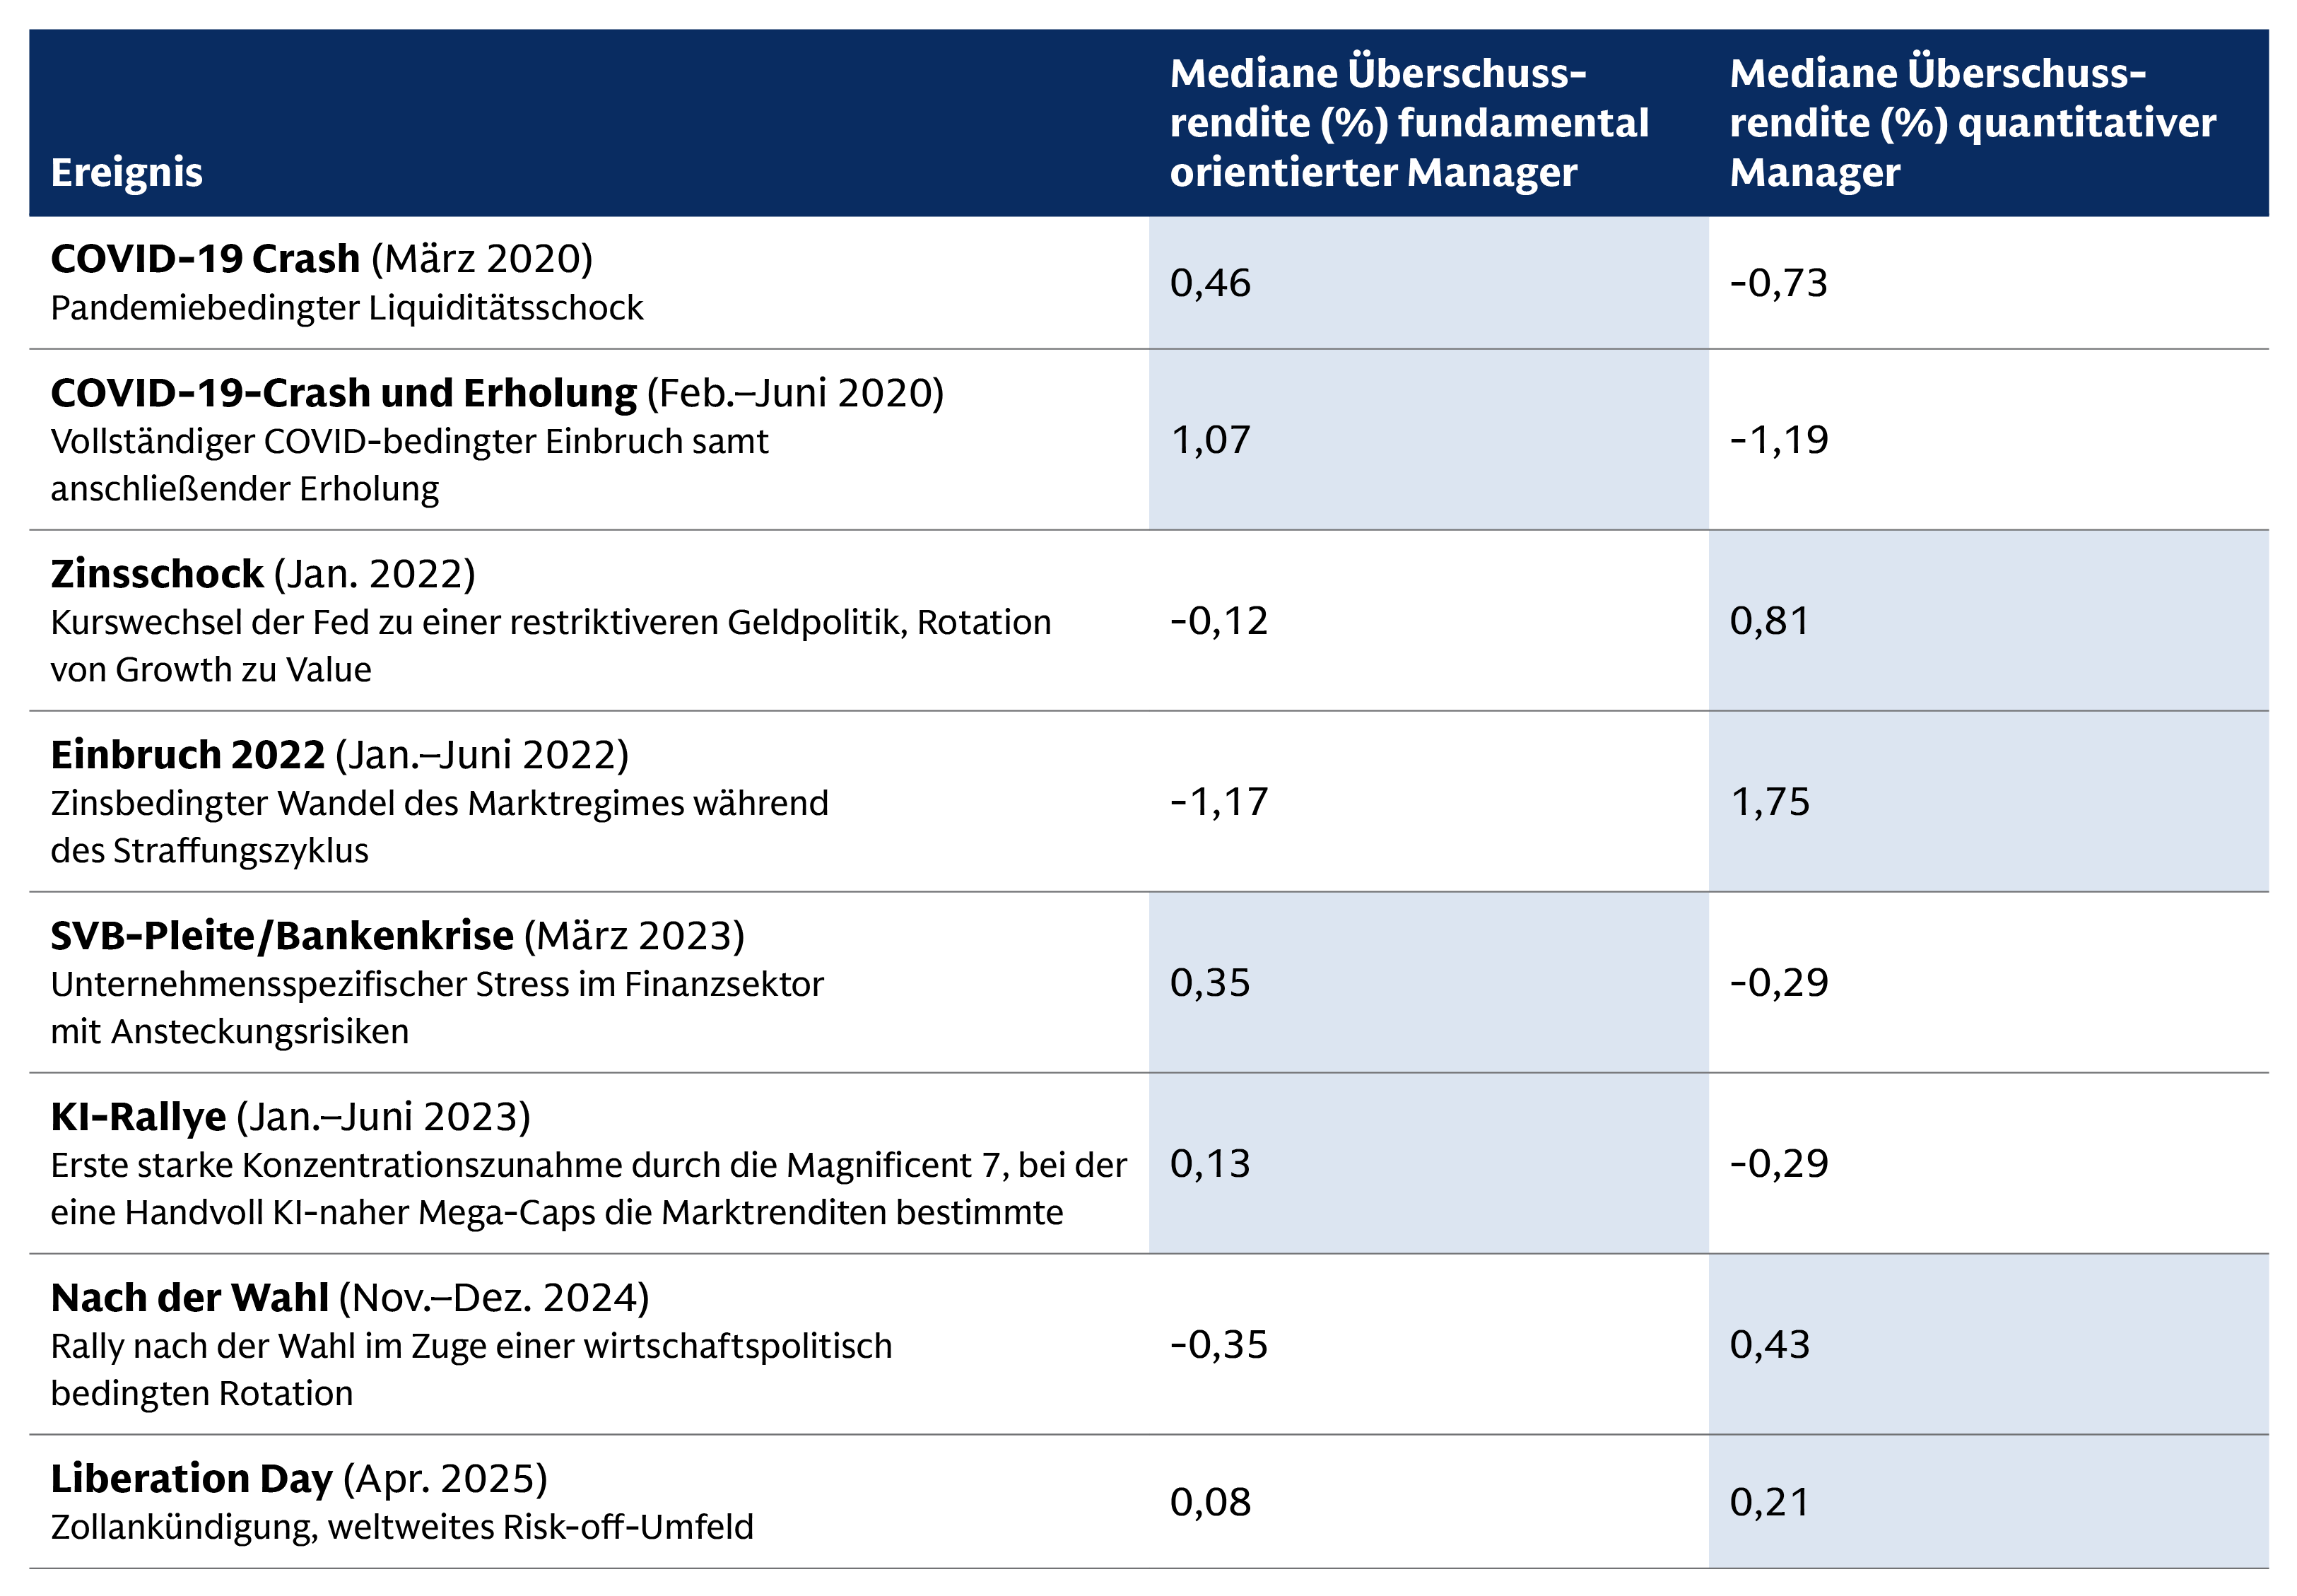
Quelle: eVestment. Stand der Daten: 31. Dezember 2025. Die Überschussrenditen verstehen sich nach Gebühren (eVestment Peer-Schätzung, 100 Mio. USD SMA). Die kumulierte Überschussrendite wird je Manager berechnet, indem Portfolio- und Vergleichsindexrenditen über den Zeitraum separat aufgezinst und anschließend der Median über alle Manager sowie ein einfacher Durchschnitt über die sieben Anlageklassen gebildet werden; Manager ohne vollständige Erfolgshistorie über den Zeitraum werden ausgeschlossen.
Die Marktstruktur kann erklären, warum der eine oder andere Ansatz zu bestimmten Zeitpunkten die Nase vorn hat. Dispersion ist eine Voraussetzung für aktives Management, reicht allein jedoch nicht aus – ebenso entscheidend ist der Grad der Marktkonzentration. Die heutigen Large-Cap-Aktienmärkte verbinden eine solide Renditestreuung mit hoher Konzentration. In einem stark konzentrierten Markt steht ein Manager vor einer strukturellen Entscheidung, wenn er einen bestimmten Tracking Error gegenüber dem Vergleichsindex anstrebt. Er kann größere Positions- und Faktorwetten eingehen. Oder er hält eine höhere Anzahl an Aktien und stellt daraus kleinere, diversifizierende Positionen zusammen, die sich in ihrer Gesamtheit zum angestrebten Tracking Error addieren.
Quantitative Ansätze eignen sich aufgrund ihrer Fähigkeit, systematisch ein deutlich breiteres Wertpapieruniversum abzudecken und zu bewerten, möglicherweise besser für diese Art diversifizierender Positionen. Das kann erklären, warum quantitative Strategien in den vergangenen Jahren in weiten Teilen des Anlageuniversums gut abgeschnitten haben. Fundamental orientierte Long-only-Manager können die Marktkonzentration hingegen durch strikte Positionslimits abfedern. Sie begrenzen einzelne Positionen auf maximal 5 % des Gesamtportfolios und setzen Schwellenwerte für Sektor- und Faktorengagements, um ein unbeabsichtigtes thematisches Klumpenrisiko zu vermeiden. Portfoliomanager richten Allokationen außerdem stärker auf Mid-Cap-Aktien aus, um die Abhängigkeit von Mega-Cap-Performancetreibern zu verringern. Andere Ansätze erreichen diese Breite weniger gut. Im Vergleich dazu benötigen sie aufgrund des höheren Tracking Errors womöglich längere Anlagehorizonte, um ihr Renditepotenzial zu realisieren.
Der komplementäre Charakter fundamentaler und quantitativer Ansätze zeigt sich am deutlichsten über wechselnde Marktregime, Zeiträume und Regionen hinweg, insbesondere bei Betrachtung der breiten Streuung der Managerrenditen innerhalb eines Anlageuniversums. Ein Manager im obersten Quartil kann im selben Umfeld deutlich outperformen, während ein Manager im untersten Quartil underperformt. Deshalb sind die Auswahl und Kombination einzelner Manager ebenso entscheidend wie die grundsätzliche Entscheidung, beide Stile zu kombinieren.
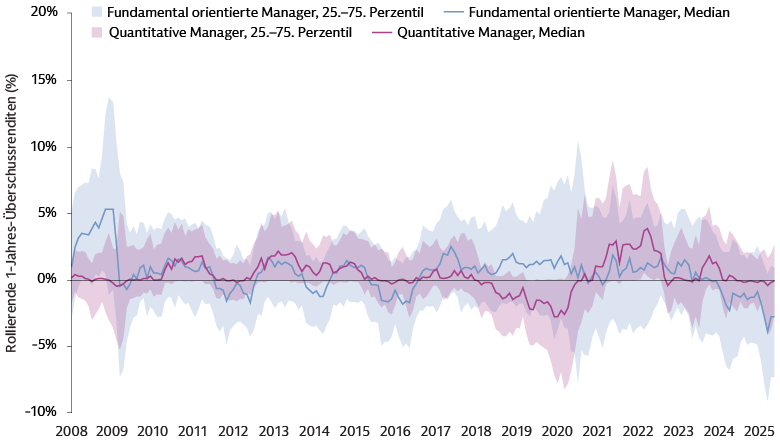
Quelle: Goldman Sachs Asset Management, eVestment. Basierend auf der Analyse von 430 fundamental orientierten und quantitativen Managern im Bereich US-Aktien. Stand: 29. Mai 2026. Die bisherige Wertentwicklung ist keine Garantie für zukünftige Erträge, die Schwankungen unterworfen sein können.
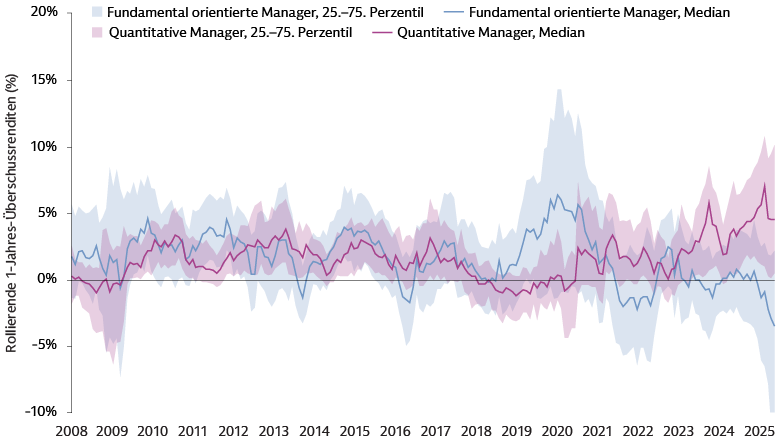
Quelle: Goldman Sachs Asset Management, eVestment. Basierend auf der Analyse von 731 fundamental orientierten und quantitativen Managern im Bereich globale Aktien ohne USA. Stand: 29. Mai 2026. Die bisherige Wertentwicklung ist keine Garantie für zukünftige Erträge, die Schwankungen unterworfen sein können.
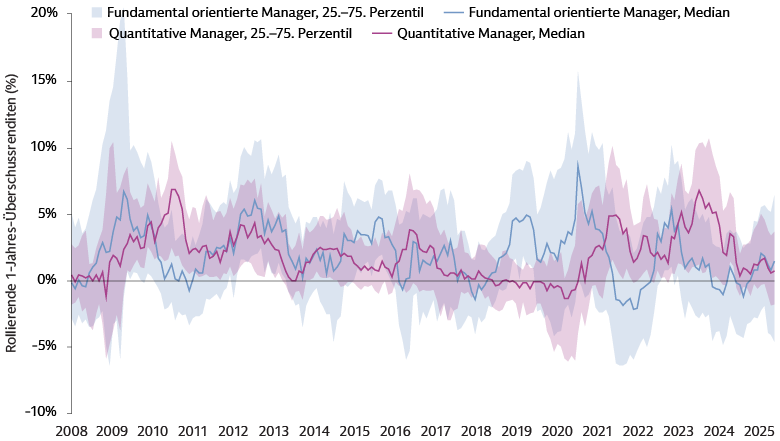
Quelle: Goldman Sachs Asset Management, eVestment. Basierend auf der Analyse von 581 fundamental orientierten und quantitativen Managern im Bereich Schwellenländeraktien. Stand: 29. Mai 2026. Die bisherige Wertentwicklung ist keine Garantie für zukünftige Erträge, die Schwankungen unterworfen sein können.
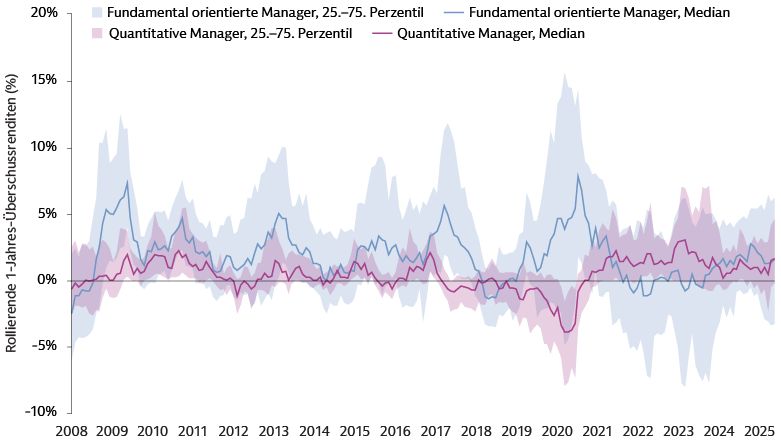
Quelle: Goldman Sachs Asset Management, eVestment. Basierend auf der Analyse von 379 fundamental orientierten und quantitativen Managern im Bereich japanische Aktien. Stand: 29. Mai 2026. Die bisherige Wertentwicklung ist keine Garantie für zukünftige Erträge, die Schwankungen unterworfen sein können.
Strukturell niedrige bis negative Korrelationen
Die Korrelationen zwischen fundamental orientierten und quantitativen Managern sind durchgehend niedrig, in vielen Fällen sogar negativ. Beide Stile arbeiten auf unterschiedlichen Zeithorizonten und generieren Alpha aus strukturell unabhängigen, oft gegensätzlichen Quellen. Das gilt für Industrieländer, Schwellenländer und globale Aktien ohne USA gleichermaßen und zieht sich durch die gesamte Renditeverteilung: von Managern im obersten Quartil mit negativen Korrelationen zwischen -0,11 und -0,41 bis zu Managern im untersten Quartil mit moderaten Korrelationen von 0,21 bis 0,27. Werden Manager mit niedrigen oder negativen Korrelationen in einem Portfolio kombiniert, sinkt die resultierende Volatilität, da sich ihre Renditen nicht im Gleichschritt bewegen.
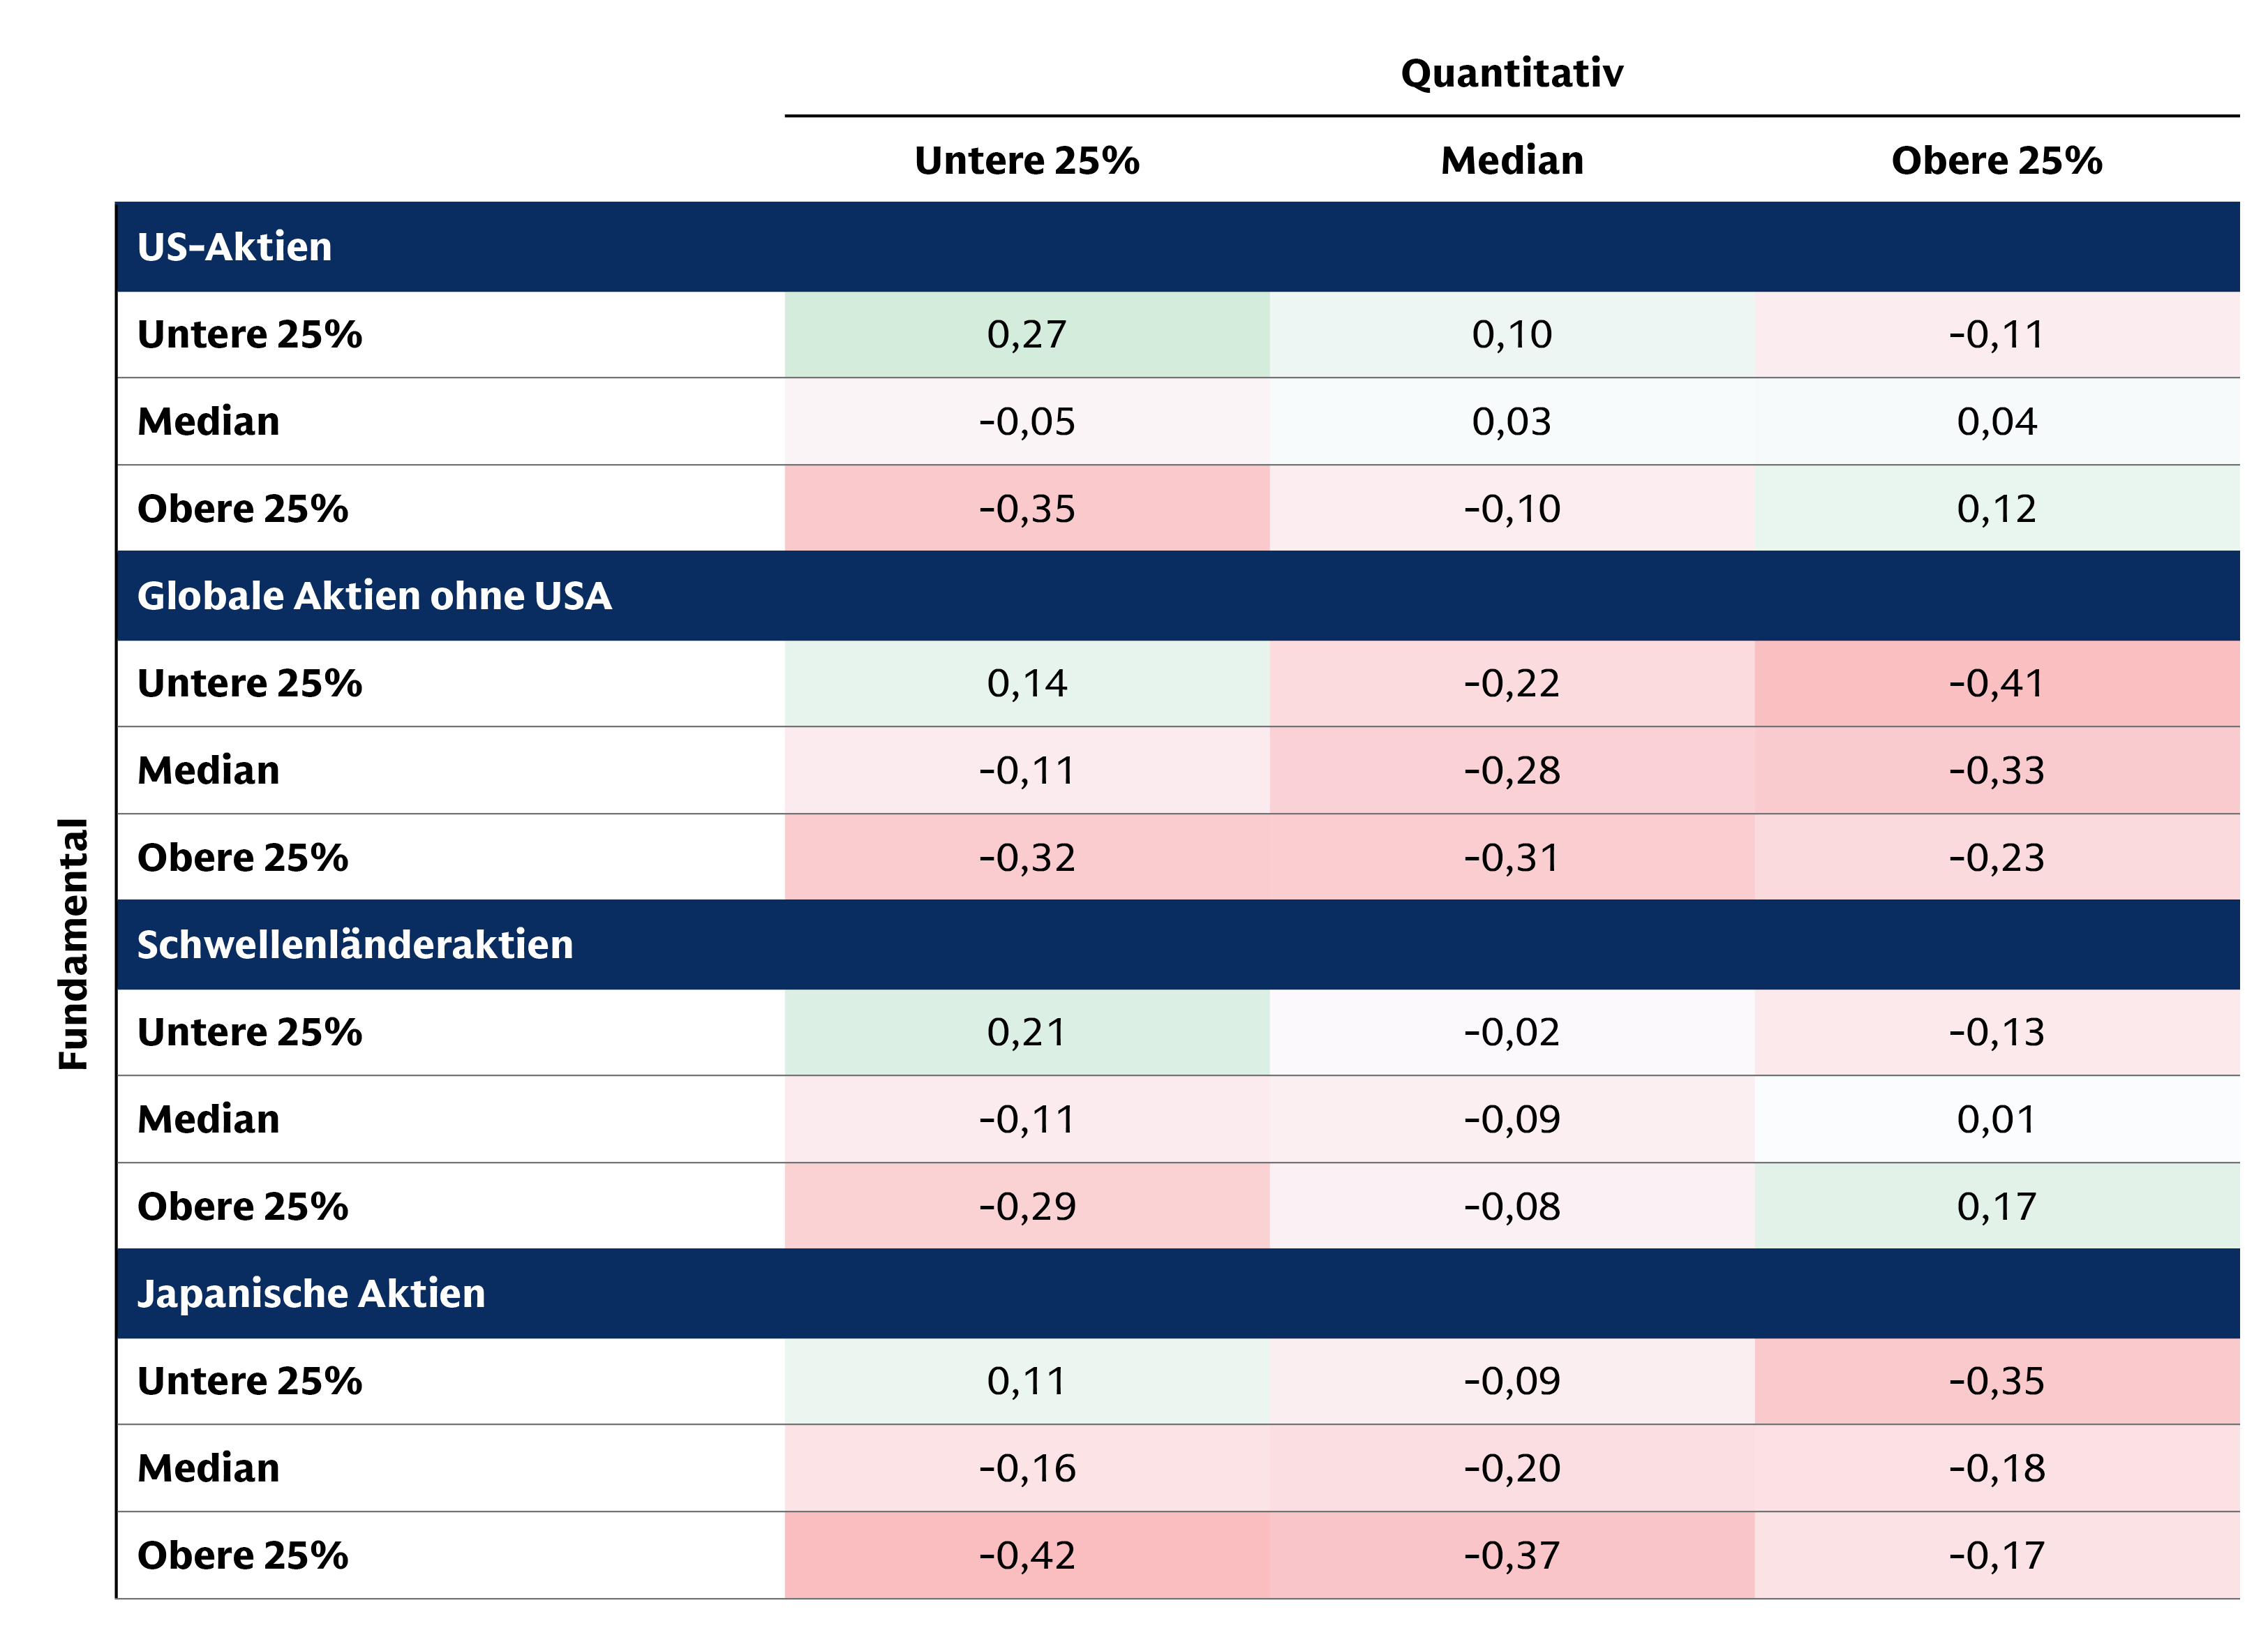
Quelle: Goldman Sachs Asset Management, eVestment. Basierend auf Zeitreihenkorrelationen monatlicher, rollierender 1-Jahres-Überschussrenditen von Dezember 2008 bis Dezember 2025. Von in der Vergangenheit bestehenden Korrelationen kann nicht auf zukünftige Korrelationen geschlossen werden, die Schwankungen unterworfen sein können.
Darüber hinaus haben sowohl fundamental orientierte als auch quantitative Manager langfristig relativ moderate paarweise Korrelationen beibehalten. Das legt nahe, dass Diversifikationsvorteile sowohl zwischen als auch innerhalb der Ansätze bestehen können. Das untermauert das Argument für ausgewogene Allokationen bei der Portfoliokonstruktion, da unterschiedliche Alpha-Quellen und Umsetzungstechniken die Abhängigkeit von einem einzelnen Manager oder Stilergebnis verringern können.
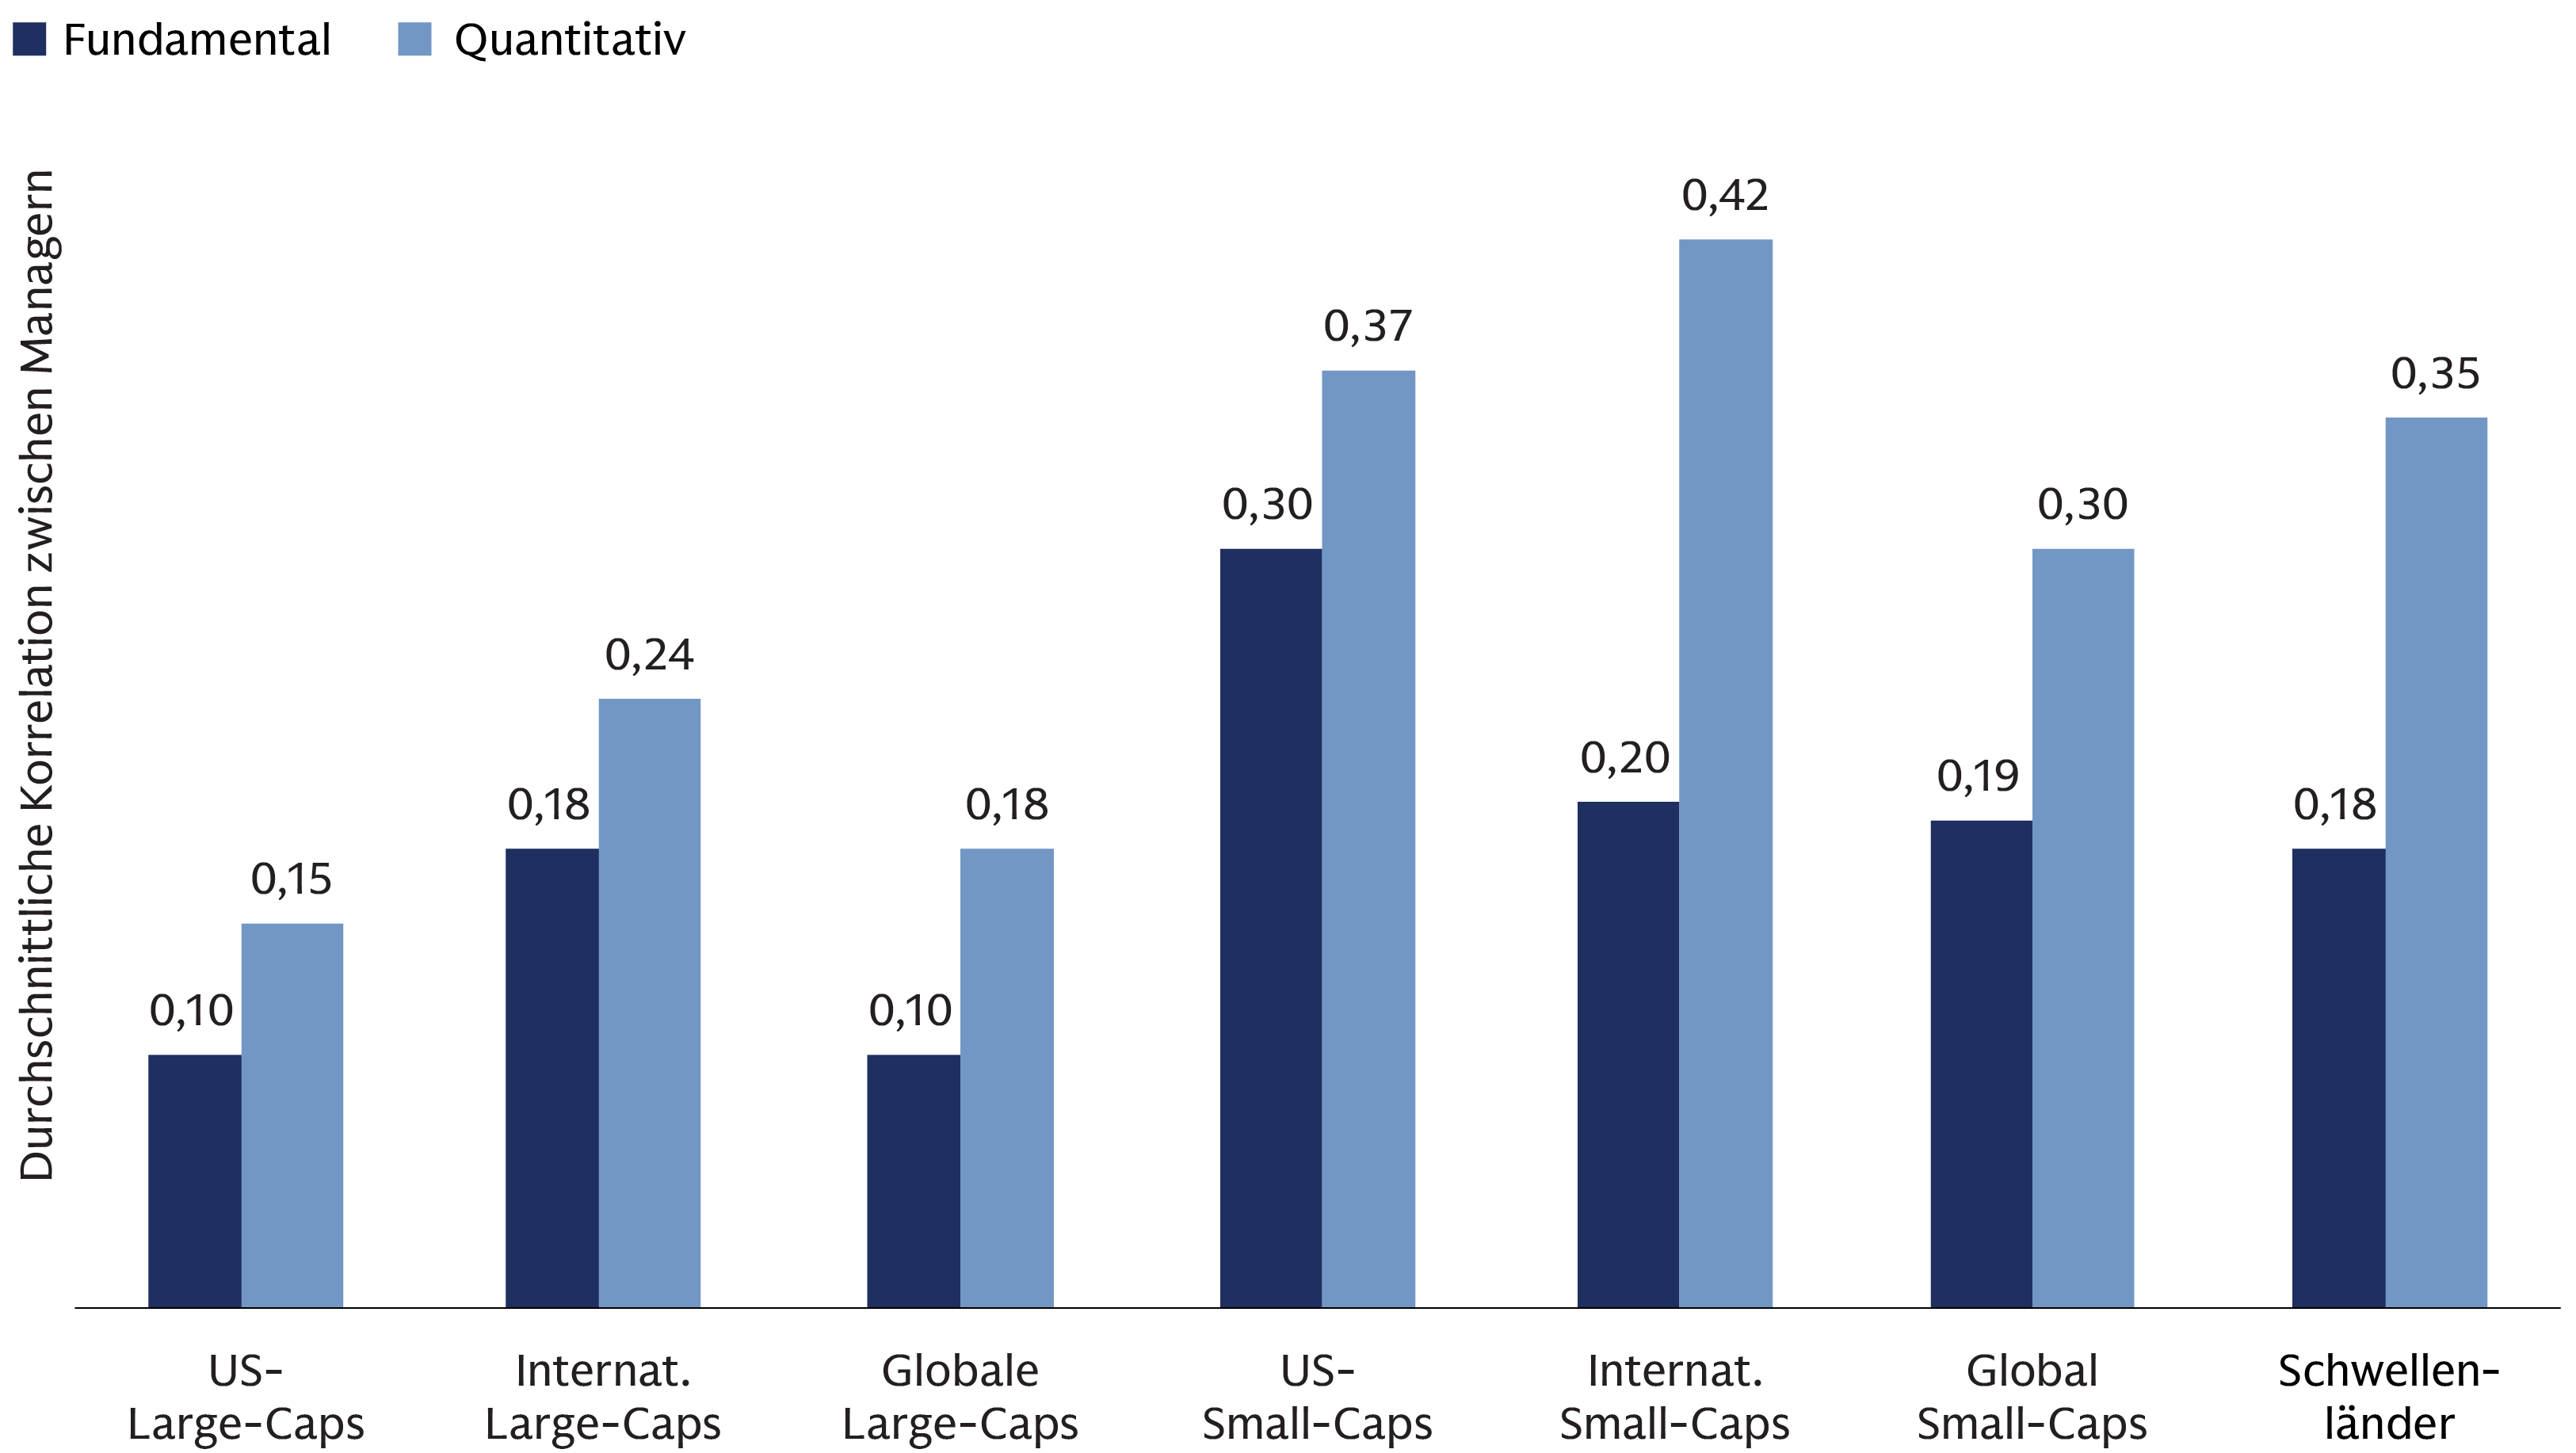
Quelle: eVestment. Die Korrelationsanalyse basiert auf paarweisen Korrelationen der monatlichen Überschussrendite von Managern im Zeitraum vom 31. Dezember 2013 bis zum 31. Dezember 2025. Von in der Vergangenheit bestehenden Korrelationen kann nicht auf zukünftige Korrelationen geschlossen werden, die Schwankungen unterworfen sein können.
Alpha-Steigerung durch höhere Information Ratios
Die Hinzunahme mehrerer, niedrig korrelierter Manager kann nicht nur die Volatilität senken, sondern auch die Information Ratio eines Portfolios (die Fähigkeit eines Fondsmanagers, Überschussrenditen gegenüber einem Vergleichsindex zu erzielen) strukturell erhöhen und jede Einheit aktiven Risikos stärker nutzen. Das kann sich besonders in Portfolios mit höherem aktivem Risiko auswirken. Je niedriger die Korrelation zwischen den Managern, desto größer fällt diese Verbesserung der Information Ratio aus. Die Kombination fundamentaler und quantitativer Ansätze zielt daher nicht nur darauf ab, ein Portfolio risikoärmer zu machen. Sie kann auch eine offensive Strategie sein, um Alpha gezielt zu steigern. Mehr Manager garantieren jedoch keine höheren risikobereinigten Renditen. Der Nutzen hängt davon ab, eine niedrige Korrelation beizubehalten. Steigt die Korrelation zwischen den Managern, nimmt der Grenznutzen zusätzlicher Manager rasch ab.
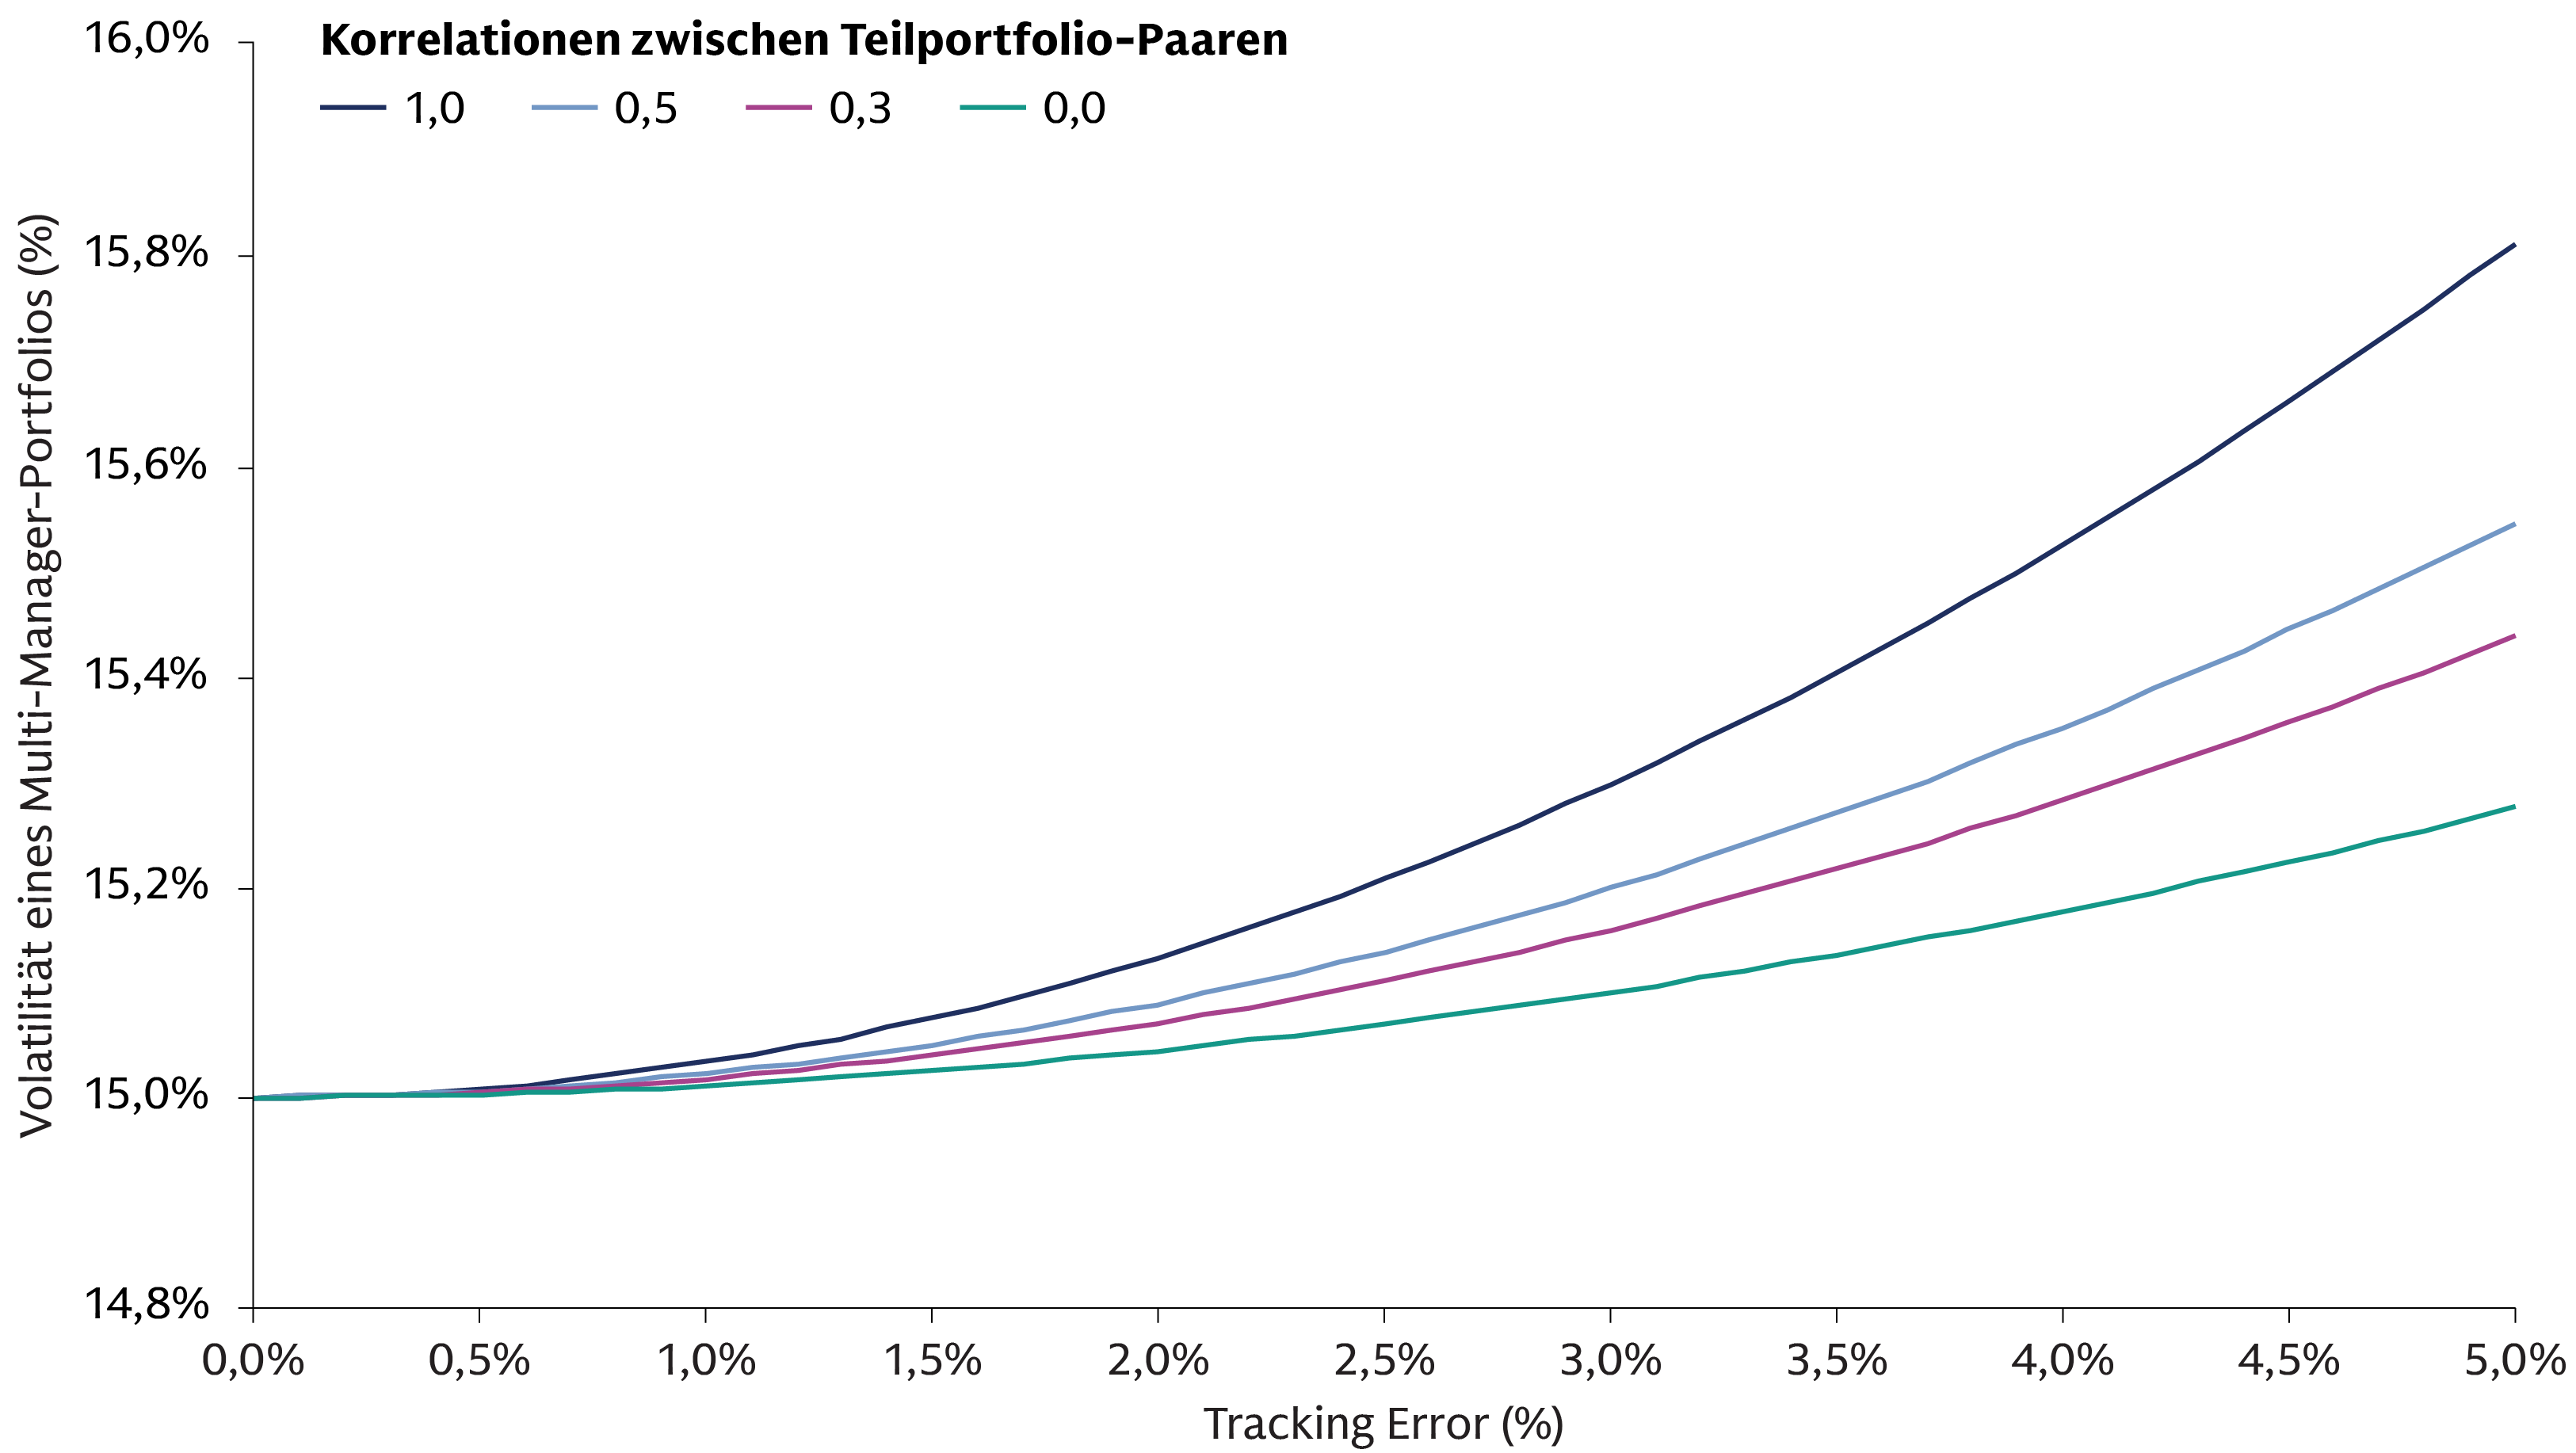
Quelle: Goldman Sachs Asset Management. Stand: März 2026. Volatilität eines Multi-Manager-Portfolios aus drei gleich gewichteten Teilportfolios im Vergleich zum Tracking Error der einzelnen Teilportfolios bei unterschiedlichen Korrelationen zwischen den Teilportfolio-Paaren. Für die Volatilität des Vergleichsindex wird ein Wert von 15 % angenommen. Die Kurve für perfekt korrelierte Teilportfolios (Korrelation gleich 1,0) entspricht einer Allokation auf ein einzelnes Teilportfolio mit dem angegebenen Tracking Error. Von in der Vergangenheit bestehenden Korrelationen kann nicht auf zukünftige Korrelationen geschlossen werden, die Schwankungen unterworfen sein können.
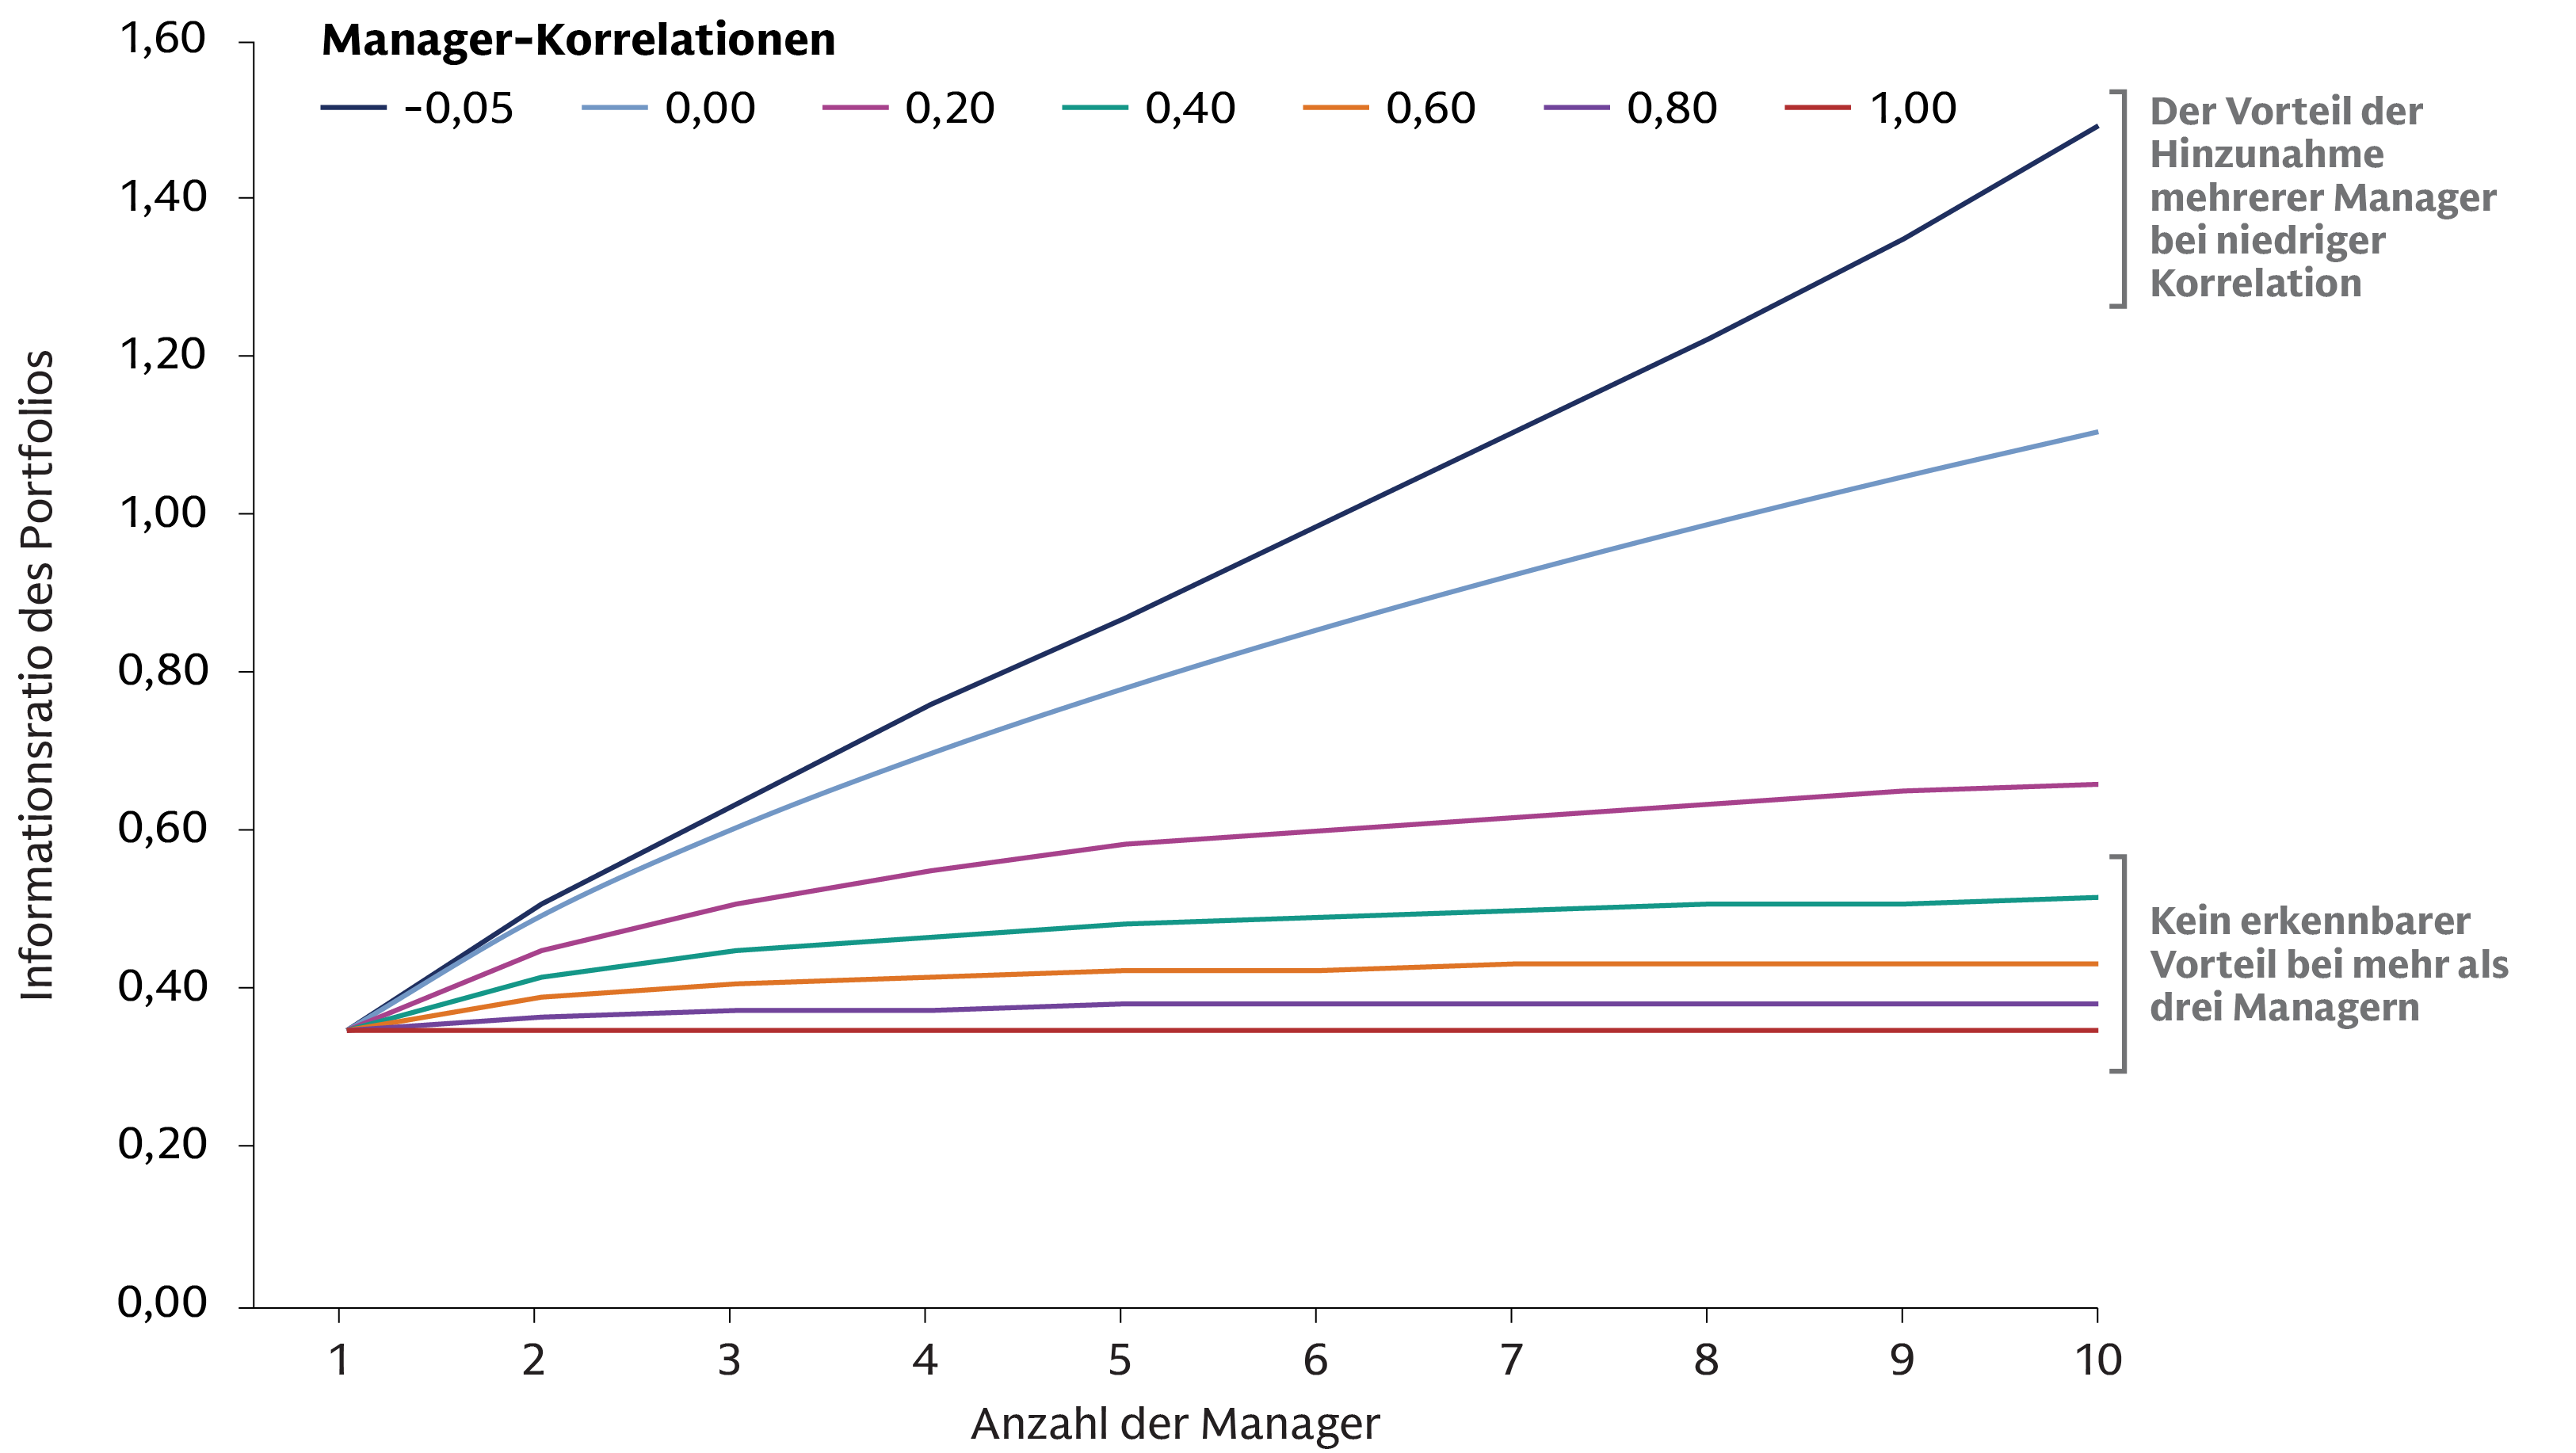
Quelle: Multi-Asset Solutions. Illustrative Analyse auf Basis hypothetischer Annahmen, darunter ein Tracking Error der Manager von 3 %, eine Information Ratio von 0,35 sowie variierende Korrelationen zwischen den Managern. Die Portfolio-Information-Ratios werden anhand eines Multi-Manager-Diversifikationsrahmens berechnet und stellen keine tatsächliche Wertentwicklung dar. Diese Beispiele dienen lediglich zur Veranschaulichung. Es handelt sich dabei nicht um tatsächliche Ergebnisse. Falls sich verwendete Annahmen als unzutreffend erweisen, kann eine erhebliche Ergebnisabweichung die Folge sein. Von in der Vergangenheit bestehenden Korrelationen kann nicht auf zukünftige Korrelationen geschlossen werden, die Schwankungen unterworfen sein können.
Flexibilität bei Auswahl, Stilausdruck und Gewichtung
Fällt die Entscheidung, fundamentale und quantitative Ansätze im Portfolio zu kombinieren, sollten Anleger drei Fragen klären: Welche Manager wählen sie aus? Wie viele beziehen sie ein? Und wie gewichten sie die Allokation auf die einzelnen Manager? Bei der Auswahl der Manager und ihrer Anzahl ist zunächst deren Korrelationsprofil zu berücksichtigen. Niedrigere Korrelationen können, wie beschrieben, größere Vorteile für die Information Ratio bringen. Mit steigender Zahl korrelierter Manager nimmt der Nutzen der Kombination fundamentaler und quantitativer Ansätze jedoch ab.
Darüber hinaus sollten Anleger prüfen, wie gut sich die Stile der einzelnen Manager gegenseitig ergänzen. Ein breiteres Anlagespektrum bei fundamentalen Ansätzen kann eine größere Auswahl bieten, etwa die Möglichkeit, Value- und Growth-Stile gezielt einzusetzen. So lassen sich beispielsweise dedizierte Value- und Growth-Manager kombinieren, um das gesamte Value-/Growth-Engagement des Portfolios zu steuern oder eine Einschätzung zur Stilpositionierung auszudrücken. Diese Flexibilität in der Stilauswahl macht die Kombination unterschiedlicher Ansätze zusätzlich attraktiv. Sie ist außerdem entscheidend, um über beide Ansätze hinweg eine ausgewogene Allokation aufrechtzuerhalten.
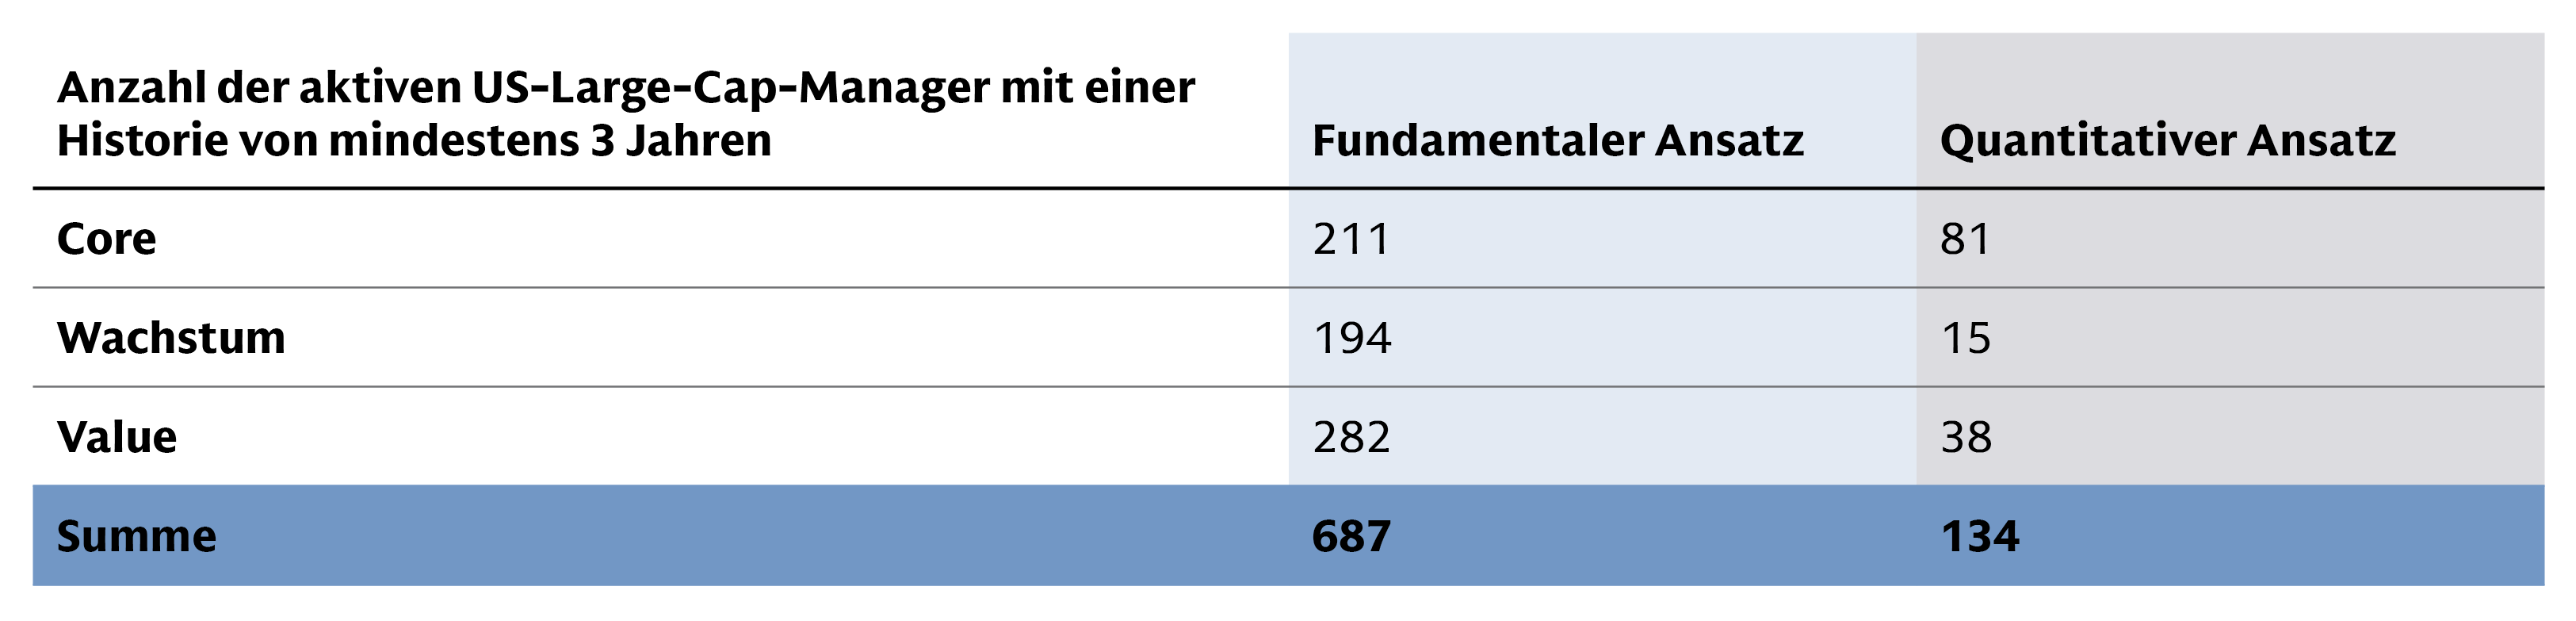
Quelle: eVestment. Stand: 31. März 2026. Die obige Tabelle fasst nach eVestment-Universum die Anzahl aktiver Manager mit einem Track Record von mindestens drei Jahren zusammen, die als rein quantitative oder rein fundamentale Investmentstrategien eingestuft werden.
Über die Betrachtung von Korrelations- und Stilprofilen hinaus erfordert die Entscheidung, wie viele Manager einbezogen werden, jedoch auch eine Portfoliooptimierung. Sie muss steigende operative Kosten vermeiden, unterschiedliche Vertrauensniveaus in die Fähigkeiten der Manager berücksichtigen und im Blick behalten, ob sich die Manager sekundär in unbeabsichtigten Risikofaktoren überschneiden.
Bei der Gewichtung der Allokationen auf die ausgewählten Manager ist ein üblicher Ausgangspunkt, das aktive Risiko gleichmäßig auf die einzelnen Manager zu verteilen. Dabei wird der erwartete Tracking Error jedes Managers zugrunde gelegt, nicht allein der Kapitalanteil. Anleger können das Risikofaktor-Engagement zunächst anhand einer Value-/Growth-Balance betrachten und anschließend Anpassungen vornehmen, je nachdem, welcher Manager oder Stil für das jeweilige Marktumfeld besser positioniert erscheint.
Aufbau eines resilienten, mehrdimensionalen Portfolios
Fundamentales und quantitatives Investieren als sich gegenseitig ausschließende Alternativen zu betrachten, greift unserer Ansicht nach zu kurz. Da die heutigen Aktienmärkte mit hoher Konzentration und raschem Wechsel zwischen Marktregimen zu kämpfen haben, birgt die Fokussierung auf eine einzige Investmentphilosophie außerdem eine unnötige Anfälligkeit. Durch die Integration beider Ansätze gehen Anleger von einer eindimensionalen Strategie zu einer mehrdimensionalen Portfolioausrichtung über. Diese Kombination soll zwei Stärken zusammenbringen: die Tiefe menschlichen Urteilsvermögens und systematische Breite. Die Tiefe hilft aus unserer Sicht, einzelne High-Conviction-Chancen aufzudecken. Die Breite bietet skalierbare Echtzeit-Risikokontrolle und die dynamische Fähigkeit, sich wandelnde Alpha-Quellen über Tausende von Wertpapieren hinweg zu erfassen.
Letztlich liegt der eigentliche Gewinn der Kombination fundamentalen und quantitativen Investierens in ihrer komplementären Natur. Ihre strukturell niedrigen bis negativen Korrelationen sichern ein Portfolio nicht nur gegen Marktvolatilität ab. Sie verbessern auch aktiv die Information Ratio und sie schaffen die Stilflexibilität, die Anleger brauchen, um einen vollständigen Marktzyklus mit seinen wechselnden Bedingungen zu meistern. Die Kombination dieser beiden Antriebskräfte der Alpha-Generierung kann einen robusten und resilienten Weg zu verbesserten risikobereinigten Renditen bieten.