Nicht alle quantitativen Ansätze sind gleich: Woher Aktien-Alpha kommt
Key Takeaways
Das vorherrschende Narrativ der vergangenen zehn Jahre lautete: Passives Investieren setzt sich immer weiter durch, traditionelle Smart-Beta-Faktoren werden zur Massenware, und die Alpha-Chancen schwinden. Wir sehen das genau umgekehrt. Veränderungen bei Marktstruktur, Anlegerverhalten und Datenökosystemen haben zu häufigeren und vielfältigeren Ineffizienzen geführt. Davon profitieren Manager, die große Informationsmengen verarbeiten und schnell darauf reagieren können.
Die Ergebnisse belegen das. Die zuletzt starke Wertentwicklung der Vergleichsgruppe quantitativer Strategien war keineswegs einheitlich. In den meisten Aktienuniversen ist die Renditestreuung größer als vor zehn Jahren. Das deutet auf eine Verschiebung hin: Alpha stammt weniger aus festen Positionen in bekannten Faktorprämien und mehr aus eigenen Erkenntnissen, die laufend aktualisiert werden. Die Faktor-Exposures ergeben sich dabei aus der Aktienauswahl und werden überwacht. Sie sind nicht der Ausgangspunkt der Auswahl.
Das verändert aus unserer Sicht die Perspektive, aus der Anleger Entscheidungen treffen. Es geht dabei weniger um die Wahl zwischen quantitativen und nicht quantitativen Strategien. Wichtiger ist die Auswahl unter verschiedenen systematischen Prozessen, wobei einzigartige, stark differenzierte Ansätze gute Chancen auf eine Outperformance bieten.
Haben quantitative Strategien aus denselben Gründen gut abgeschnitten?
Quantitative Strategien haben in den vergangenen Jahren robuste Ergebnisse erzielt. Dadurch ist das Interesse an systematischer Aktienauswahl wieder gestiegen. Zugleich stellt sich zu Recht die Frage, ob zu viele Anleger auf dieselben Positionen setzen. Eine starke Wertentwicklung bedeutet jedoch nicht, dass alle gleich abschneiden.
Quantitative Strategien galten historisch als relativ einheitlich. Man nahm an, dass Manager auf dieselben Faktoren (etwa Value, Growth, Quality und Momentum) und ähnliche Datensätze zurückgreifen und zu ähnlichen Portfolios gelangen.
Die Daten sprechen jedoch dagegen. Wie die folgende Grafik zeigt, ist die Renditestreuung unter quantitativen Strategien heute größer als vor zehn Jahren. Quantitative Manager schneiden zwar gleichzeitig gut ab, unserer Ansicht nach jedoch aus zunehmend unterschiedlichen Gründen.
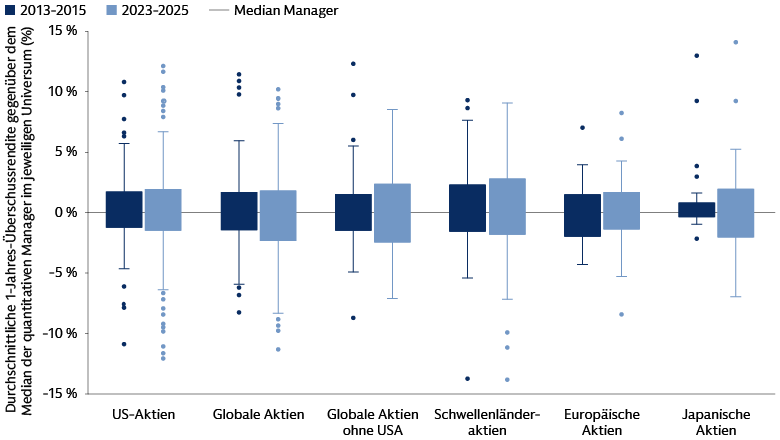
Quelle: Goldman Sachs Asset Management und eVestment, Stand der Daten: Dezember 2025, abgerufen im Mai 2026, für quantitative Manager in jeder Kategorie der eVestment-Universen. *Die Überschussrenditen sind über die jeweiligen Zeiträume gemittelt (Januar 2013–Dezember 2015 und Januar 2023–Dezember 2025) und umfassen 36 monatliche Beobachtungen. Wir zeigen 3-Jahres-Zeiträume statt längerer Zeiträume von fünf oder zehn Jahren. So klammern wir den Einfluss der außergewöhnlich hohen Marktvolatilität im Jahr 2020 aus, die zu einem deutlichen Anstieg der Renditestreuung geführt hatte. Die Ränder der Box stehen für das 25. Perzentil (Q1) und das 75. Perzentil (Q3). Die Whisker markieren die Standardgrenzen auf Basis des Interquartilsabstands (Q3 + 1,5 × IQR und Q1 − 1,5 × IQR). Nur zur Veranschaulichung.
Wir sehen drei strukturelle Kräfte hinter der größeren Renditestreuung:
- Die Marktstruktur verändert sich: Passives Investieren nimmt zu, Privatanleger beteiligen sich stärker am Markt, und die Anlegerbasis ist nach Domizil stärker fragmentiert. Dadurch reagieren die Märkte stärker auf kurzfristige Dynamiken als auf langfristige Fundamentaldaten. Es entstehen mehr Alpha-Chancen, aber nur für Manager, die über die Fähigkeiten und Ressourcen verfügen, sie zu erkennen und zu nutzen.
- Mit der zunehmenden Verfügbarkeit alternativer Daten ist die Fähigkeit, diese Informationen zu verarbeiten, für manche Manager zu einem wichtigen Wettbewerbsvorteil geworden.
- Einige Manager haben stark in Dateninfrastruktur, Engineering und maschinelles Lernen investiert. Andere hingegen stützen sich weiterhin hauptsächlich auf traditionelle Datensätze und weit verbreitete Faktormodelle.
Die größere Renditestreuung zeigt unseres Erachtens, dass systematische Manager unterschiedliche Informationen, Techniken und Tools nutzen. Wenn quantitative Strategien insgesamt gut abschneiden, stellt sich bei der Managerselektion vor allem die Frage, woher das Alpha tatsächlich stammt.
Wir sehen die Antwort in differenzierten Alpha-Quellen.
Was sind differenzierte Alpha-Quellen?
Differenzierte Alpha-Quellen beruhen auf proprietären Erkenntnissen und nicht auf einem breiten Exposure gegenüber weit verbreiteten Stilfaktoren. Smart-Beta-Strategien zielen beispielsweise auf Exposures gegenüber vordefinierten, sich nur langsam entwickelnden Faktorprämien ab. Eine differenzierte Alpha-Strategie dagegen versucht, neue, dynamische und weniger beachtete Ineffizienzen zu nutzen. Sie wählt Wertpapiere nicht nach traditionellen Faktoren aus. Falls sich daraus ein Exposure gegenüber solchen Faktoren ergibt, ist es nur eine Folge der Auswahl. Der erste Ansatz liefert ein bekanntes Risikoprofil und akzeptiert die daraus resultierende Rendite. Der zweite Ansatz strebt gezielt Rendite an und überwacht dabei entstehende Faktor-Exposures, um das Risikoprofil zu steuern.
Ein differenzierter Alpha-Prozess sollte aus unserer Sicht
- auf einer breiten Palette proprietärer Anlagesignale beruhen und nicht auf einer Handvoll etablierter Faktorprämien wie Value, Quality, Momentum und Size.
- sich vorrangig auf eine Bottom-up-Aktienauswahl konzentrieren
- ausdrücklich darauf ausgelegt sein, die Abhängigkeit von traditionellen Faktoren zu begrenzen
Differenzierung und Renditestreuung hängen eng zusammen. Wird Alpha über weithin bekannte, traditionelle Signale angestrebt, gleichen sich die Exposures und Ergebnisse von quantitativen Strategien tendenziell an. Bei differenzierten Alpha-Strategien dagegen ergeben sich Chancen zunehmend aus managerspezifischen Erkenntnissen und voneinander abweichenden Bottom-up-Positionen. Die Folge ist eine größere Renditestreuung unter quantitativen Portfolios.
Aufschlussreich sind die Korrelationen der Renditen oder Exposures proprietärer Faktoren mit denen traditioneller Stilfaktoren. Niedrige Korrelationen führen tendenziell zu einer stärkeren Differenzierung der Wertentwicklung. Zur Veranschaulichung zeigt die folgende Grafik die Exposure-Korrelationen zwischen traditionellen Axioma-Stilfaktoren und einigen proprietären Faktoren, die wir in den vergangenen zehn Jahren in unserem QIS-Equity-Alpha-Investmentprozess verwendet haben. Die meisten liegen sehr nahe bei null.
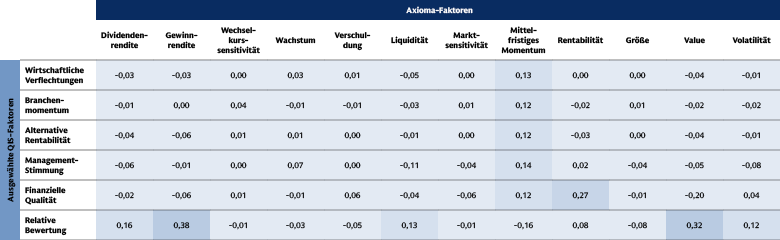
Quelle: Goldman Sachs Asset Management. Stand: Dezember 2025. Nur zur Veranschaulichung. Es gibt keine Gewähr, dass diese Ziele erreicht werden. Von in der Vergangenheit bestehenden Korrelationen kann nicht auf zukünftige Korrelationen geschlossen werden, die Schwankungen unterworfen sein können.
Warum ist differenziertes Alpha jetzt wichtig?
Das heutige Marktumfeld macht es unseres Erachtens zunehmend möglich und lohnend, differenzierte Alpha-Quellen zu nutzen.
Zum einen haben sich Marktstruktur, Anlegerverhalten und Datenökosysteme verändert. Dadurch entstehen mehr Fehlbewertungen, die Renditestreuung zwischen einzelnen Aktien nimmt zu und es stehen mehr Informationen mit hohem Alpha-Potenzial zur Verfügung. Somit hat sich das Chancenspektrum für quantitative Strategien über das hinaus erweitert, was traditionelle Faktormodelle erfassen sollen.
Um in diesem Umfeld Alpha zu erzielen, müssen Manager Ineffizienzen erfassen, einordnen und nutzen, bevor sie von den Märkten allgemein erkannt werden. Faktorprämien, die weithin bekannt sind und genutzt werden, genügen dafür nicht. Der Erfolg hängt nach unserer Einschätzung zunehmend davon ab, subtile Veränderungen bei den Fundamentaldaten von Unternehmen, bei der Marktstimmung, bei thematischen Entwicklungen und im Anlegerverhalten frühzeitig zu erkennen.
Außerdem verdecken die Renditen der großen Indizes in Marktregimen mit einer breiter werdenden Marktführerschaft häufig eine erhebliche Renditestreuung auf Branchen- und Einzeltitelebene. Gleichzeitig steigt die Rendite, die sich durch Selektion erzielen lässt, im Verhältnis zur Rendite aus dem Marktexposure. Dadurch können Aktienauswahl und proprietäre Informationsvorteile zunehmend an Wert gewinnen.
In einer Zeit erhöhter Volatilität ist ein dynamisches Risikomanagement, das mit häufigen Faktorrotationen umgehen kann, aus unserer Sicht wichtiger geworden. Konzentrationsrisiken haben sich für Aktienportfolios zu einem zentralen Thema entwickelt, während geopolitische Risiken die Marktvolatilität weiter anheizen. Die Folge sind schnellere Regimewechsel und zyklische Rotationen, auf die statische Smart-Beta-Modelle nicht ausgelegt sind.
Insbesondere Faktorrotationen sind ausgeprägter geworden und lassen sich schwerer timen. Phasen anhaltender Wertentwicklung, die sich tendenziell länger hingezogen haben, werden zunehmend von abrupten Trendwenden unterbrochen. Das macht Ansätze, die auf festen Faktor-Exposures beruhen, anfälliger. Ein Beispiel ist die relative Wertentwicklung des Faktors MSCI World Growth. Er schnitt von 2017 bis 2020 deutlich besser ab als der breitere Index, kehrte sich 2021 abrupt um und hinkte diesem Ende 2022 um mehr als 11 % hinterher.
Traditionelle Multi-Faktor-Portfolios können die Underperformance eines bestimmten Stils bis zu einem gewissen Grad durch Exposures gegenüber anderen traditionellen Faktoren ausgleichen. Dennoch sind sie konstruktionsbedingt stets auch Faktoren ausgesetzt, die schwach abschneiden. Durchlaufen diese Faktoren längere Schwächephasen, leiden die Portfolios darunter, da sie das entsprechende Exposure nicht abbauen können. Dies war bei Value in den meisten der zehn Jahre bis 2021 der Fall.
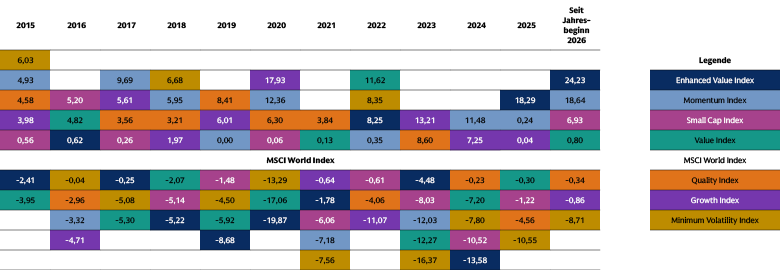
Quelle: Goldman Sachs Asset Management, Bloomberg, MSCI. Stand: Juni 2026. Nur zur Veranschaulichung. Faktoren werden durch folgende MSCI-Faktorindizes in USD abgebildet: MSCI World TR Net Index, MSCI World Growth TR Net Index, MSCI World Value TR Net, MSCI World Enhanced Value, MSCI World Minimum Volatility TR Net, MSCI World Quality TR Net, MSCI World Small Cap. Beschreibungen der Indizes finden sich im Glossar. Die Definitionen der Faktoren sind bei MSCI nachzulesen. Die Stil-Überschussrenditen errechnen sich aus der Wertentwicklung des jeweiligen MSCI-Faktorindex abzüglich der jährlichen Wertentwicklung des MSCI World Index (Net Total Return, USD).
Wir halten in diesem Umfeld einen aktiven Ansatz für entscheidend, um durch volatile Phasen zu steuern. Dazu gehört ein dynamisches Risikomanagement, bei dem Faktor-Exposures, Korrelationen und makroökonomische Sensitivitäten laufend überwacht und die Exposures entsprechend angepasst werden. Mit dieser Fähigkeit kann Marktvolatilität statt einer Gefahr eine Quelle taktischer Chancen darstellen.
Wie sieht ein moderner quantitativer Prozess aus, der differenzierte Alpha-Quellen nutzen kann?
Ein moderner quantitativer Prozess, der Faktorrotationen und Alpha Decay bewältigen kann, sollte nach unserer Auffassung auf proprietären Erkenntnissen, effizienter Umsetzung, kontinuierlicher Anpassung und dynamischem Risikomanagement beruhen.
- Proprietäre Erkenntnisse über ein breites Spektrum von Alpha-Quellen und Zeithorizonten: Die stärksten Signale beruhen auf proprietären Daten und/oder deren Verarbeitung, sind schwer zu replizieren und lassen sich mit herkömmlichen Faktormodellen nicht ohne Weiteres erklären. Ein differenzierter Prozess sollte eine breite Palette von Renditetreibern kombinieren, die sich gegenseitig ergänzen und unterschiedliche Marktsegmente über Sektoren, Marktkapitalisierungen und Länder hinweg sowie verschiedene Zeithorizonte abdecken. Idealerweise haben diese Signale dynamische Gewichtungen, die sich an unterschiedliche Faktorumfelder anpassen.
- Effiziente Umsetzung: Alpha zu identifizieren ist nur ein Teil der Herausforderung. Wie viel von diesem Alpha letztlich den Kunden zugutekommt, hängt von einer effizienten Portfoliokonstruktion, dem Handel, den Transaktionskosten und dem Rebalancing ab.
- Kontinuierliche Anpassung: Märkte, Daten, Anlegerverhalten und Muster der Marktführerschaft entwickeln sich ständig weiter. Ein differenzierter Prozess muss deshalb drei Dinge leisten: seine Signale mithilfe neuer Forschungsergebnisse fortlaufend aktualisieren, Alpha Decay, Crowding und Wirksamkeit beobachten und Faktor-Exposures nicht als Ausgangspunkt, sondern als Ergebnis behandeln.
Wie sich Modelle im Zeitverlauf entwickeln, lässt sich anhand der Übereinstimmung der Aktieneinschätzungen früherer Modelle mit denen der heutigen Modelle beurteilen. So kommt das Modell unseres QIS Equity Alpha Teams aus dem Jahr 2012 nur zu rund 40 % der Schlussfolgerungen, zu denen das Modell von 2026 gelangt. Dieser Anteil steigt jedes Jahr, wie die folgende Grafik zeigt.
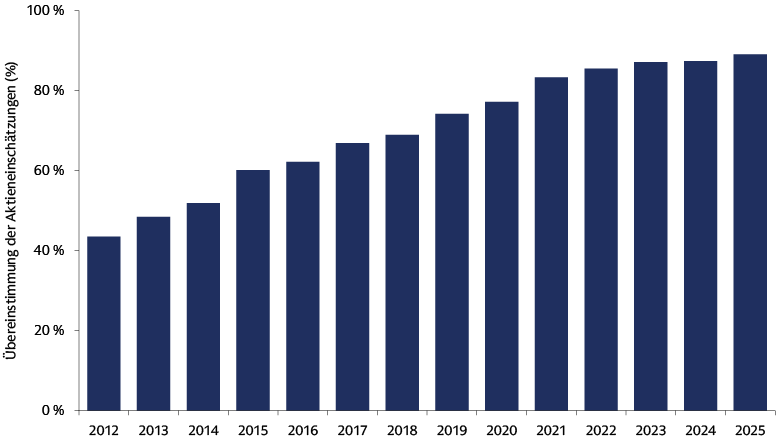
Quelle: Goldman Sachs Asset Management. Stand: 31. Dezember 2025. Nur zur Veranschaulichung.
- Dynamisches Risikomanagement: Besonders in konzentrierten oder volatilen Märkten halten wir es für unerlässlich, dass Manager unbeabsichtigte Exposures, Liquidität, Konzentration und die Sensitivität ihrer Portfolios gegenüber makroökonomischen Faktoren dynamisch überwachen und steuern. Außerdem sollten sie ihre Exposures gegenüber überlaufenen Positionen sorgfältig beobachten.
Woran erkennen Anleger, ob eine quantitative Strategie wirklich differenziert ist?
Anleger müssen nach unserer Auffassung über Faktor- und Stilbezeichnungen hinausblicken und analysieren, wie der Investmentprozess funktioniert. Entscheidend ist zu verstehen, woher das Alpha tatsächlich stammt. Dafür sind die analysierten Daten, die Eigenständigkeit des Research-Prozesses, die Fähigkeit, neue Chancen bei sich wandelnden Märkten zu erkennen, und die Dauerhaftigkeit des Wettbewerbsvorteils maßgeblich.
Drei Aspekte können Anlegern dabei helfen.
- Risikozerlegung: Ermitteln Sie, welcher Anteil des aktiven Risikos auf die aktienspezifische und branchenbezogene Positionierung entfällt und welcher Anteil auf gängige Stilfaktoren und andere Quellen zurückzuführen ist. Ein Profil, in dem aktienspezifisches Risiko überwiegt und das nur ein minimales Stilfaktor-Risiko aufweist, beruht vermutlich auf managerspezifischen Erkenntnissen und nicht auf dem Exposure gegenüber traditionellen Faktoren, wie das folgende Beispiel zeigt. Auch der Trend ist wichtig. Ein durchgehend hoher spezifischer Risikobeitrag zeigt, dass der Prozess konsequent auf eine robuste Bottom-up-Aktienauswahl in unterschiedlichen Marktumfeldern ausgerichtet ist. Ein im Zeitverlauf steigender spezifischer Risikobeitrag deutet auf einen Prozess hin, der sich zunehmend auf differenzierte Erkenntnisse stützt und sich konsequent an die Marktentwicklung anpasst.
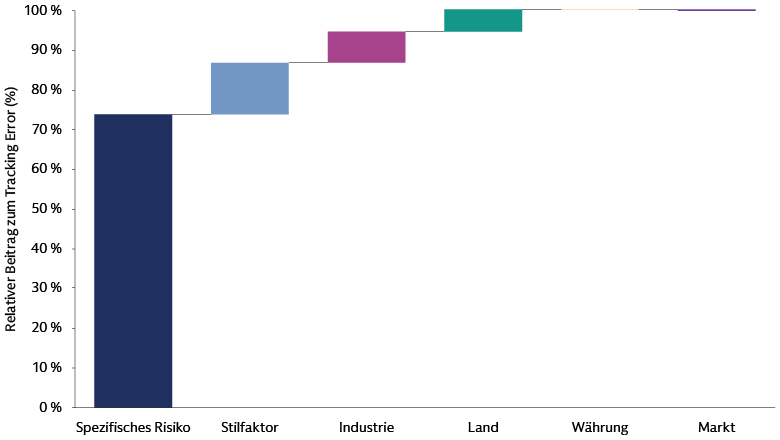
Quelle: Goldman Sachs Asset Management, Axioma. Stand: Juni 2026. Nur zur Veranschaulichung zeigen wir die Axioma-Risikozerlegung am Beispiel einer globalen Equity-Alpha-Strategie.
- Korrelationen zwischen Signalen und Stilfaktoren: Analysieren Sie die Korrelation proprietärer Signale mit gängigen Stil-Exposures. Niedrige, stabile Korrelationen zwischen proprietären Signalen und gängigen Stil-Exposures sind der klarste quantitative Beleg dafür, dass das Faktor-Exposure das Ergebnis und nicht das Ziel eines quantitativen Modells ist.
- Verhalten einer Strategie im Vergleich zur Vergleichsgruppe – über die Renditen hinaus:Vergleichen Sie das Faktorprofil und die Renditemuster der Strategie mit anderen systematischen Managern derselben Kategorie. Neben der Frage, ob eine Strategie besser abgeschnitten hat, sollten Sie Korrelationen sowie Unterschiede in den Renditemustern über verschiedene Marktregime hinweg, während Drawdowns und bei Faktorrotationen analysieren. Eine wirklich differenzierte Strategie sollte einen diversifizierenden Renditebeitrag liefern, nicht nur gegenüber fundamental orientierten Managern, sondern auch gegenüber anderen systematischen Strategien.
Wenn Sie mit uns besprechen möchten, wie sich die Quellen von Aktien-Alpha identifizieren lassen, wenden Sie sich gerne an unser Quantitative Investment Strategies Team.