Real betrachtet: Was für traditionelle Anleihen spricht
Wichtige Erkenntnisse
1. Entscheidend ist, was real bleibt
Die Anleiherenditen sind deutlich gestiegen. Noch wichtiger ist jedoch, was davon nach Abzug der Inflation übrig bleibt. Die Inflation beschäftigt viele Anleger zwar weiterhin. Doch die realen, also inflationsbereinigten Erträge sind an den Anleihemärkten der wichtigsten Industrieländer gestiegen. Damit hat sich die Ausgangslage für traditionelle Anleihen verbessert.
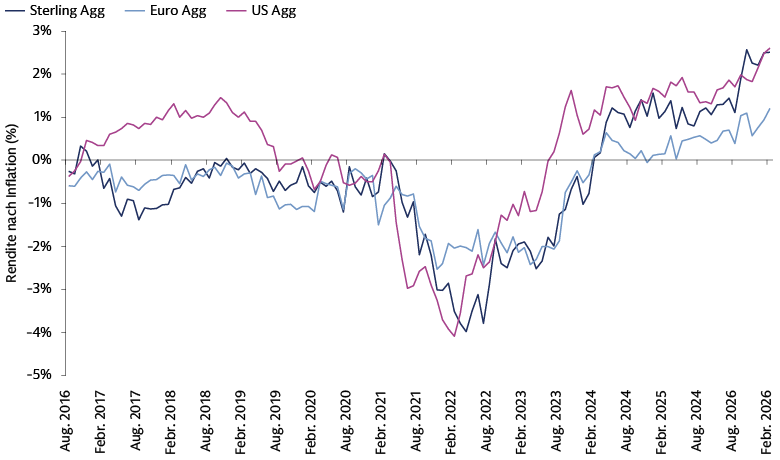
Quelle: Bloomberg. Reale Erträge je Region, berechnet als Indexrendite abzüglich der jeweiligen Kerninflationsrate der Verbraucherpreise. Stand: 31. Juli 2026.
Die Realrenditen beeinflussen die Bewertungen am gesamten Anleihemarkt. Die Verbesserung beschränkt sich daher nicht auf einen einzelnen Sektor oder Wertpapiertyp. Die inflationsbereinigten Erträge sind bei traditionellen Anleihen generell deutlich gestiegen. Das ist eine gute Nachricht für Anleger, die solide Erträge aus hochwertigen Anleihen sowie Diversifikation anstreben.
2. In volatilen Phasen auf Erträge setzen
Und was ist mit der Volatilität? Eine berechtigte Frage. Wir beobachten mehrere Entwicklungen genau. Der weitere geldpolitische Kurs der Notenbanken ist ungewiss und unterscheidet sich je nach Region. Der Druck auf die Staatshaushalte kann die Renditen von Staatsanleihen an vielen Märkten nach oben treiben. Außerdem lässt sich nicht ausschließen, dass die Inflation durch Zölle oder Angebotsschocks wieder anzieht. Anleger sollten sich darauf einstellen, dass Schlagzeilen die Anleihemärkte auch künftig bewegen. Unser aktueller Ausblick trägt dieser Gemengelage Rechnung. Wir bevorzugen eine ertragsorientierte Ausrichtung und raten von einseitigen Durationswetten ab.
Dahinter steht eine grundlegende Überlegung. Bei den heutigen Renditen ist ein Portfolio aus traditionellen Anleihen nicht unbedingt auf sinkende Zinsen angewiesen, um eine attraktive Wertentwicklung zu erzielen. Die laufenden Erträge können den Großteil der Arbeit übernehmen. Der Fokus auf die jüngsten Kursschwankungen verstellt womöglich den Blick darauf, wie deutlich sich die Ausgangslage zugunsten der Anleger verbessert hat.
Der Bloomberg Global Aggregate Index veranschaulicht diesen Zusammenhang. Nach dem Zinsanstieg der vergangenen Jahre tragen die Erträge heute deutlich mehr zur Wertentwicklung von Anleihen bei. Anleger sind daher weniger auf sinkende Zinsen angewiesen, um eine positive Gesamtrendite zu erzielen.
Wer überlegt, wie er sein Kapital einsetzen soll, hat heute mehr Möglichkeiten als lediglich ein passives Indexinvestment. Die höheren Ausgangsrenditen sprechen aus unserer Sicht zunehmend für traditionelle Anleihen. Gleichzeitig haben sie deutliche Bewertungsunterschiede zwischen den Sektoren entstehen lassen. Wie Anleger ihr Kapital innerhalb des Segments traditioneller Anleihen allokieren, kann ebenso wichtig sein wie die Entscheidung für diese Anlageklasse.
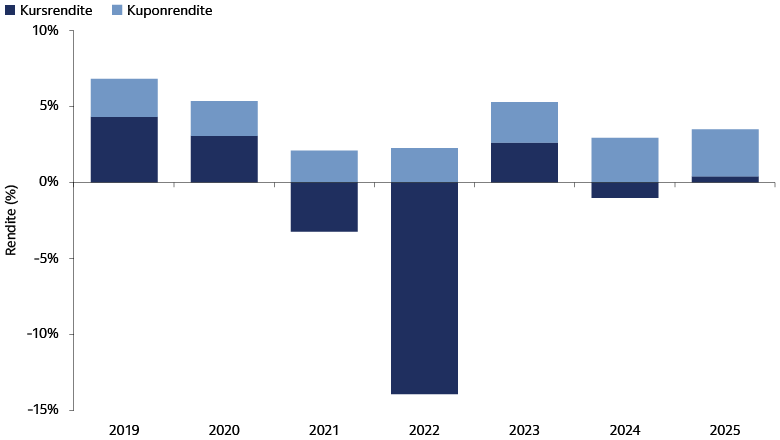
Quelle: Bloomberg PREP. Daten auf Kalenderjahresbasis bis 31. Dezember 2025. Nur zur Veranschaulichung.
3. Wo traditionelle Anleihen Chancen bieten
Bei traditionellen Anleihen verfolgen wir einen aktiven Ansatz. Mithilfe einer konsequenten Relative-Value-Analyse hochwertiger Anleihen suchen wir nach Möglichkeiten, Überschussrenditen zu erzielen, sowie nach attraktiven Carry-Chancen. Dabei achten wir auf eine breite Diversifikation im gesamten Universum der Investment-Grade-Anleihen. Für unsere Positionierung sind derzeit mehrere Themen maßgeblich:
- Auf Carry im Kernsegment setzen
Chancen sehen wir dort, wo Anleger für ein vergleichbares Kreditrisiko besser entschädigt werden. Innerhalb des Investment-Grade-Segments sind verbriefte Kredite derzeit unter Relative-Value-Gesichtspunkten besonders interessant. Sie bieten höhere Spreads als Unternehmensanleihen mit vergleichbarem Rating und können zusätzlich strukturellen Schutz vor Verlusten bieten.
- Anleihen breit diversifizieren
Staatsanleihen, verbriefte Wertpapiere und Unternehmensanleihen reagieren jeweils unterschiedlich auf das makroökonomische Umfeld. Eine aktive Allokation zwischen diesen Bausteinen kann ausgewogenere Ertragsquellen und eine bessere Diversifikation bieten als statische Indexgewichtungen. Bei direkten Durationspositionen in Staatsanleihen sind wir derzeit vorsichtig. Wir bevorzugen den zusätzlichen Carry ausgewählter Unternehmensanleihen und verbriefter Wertpapiere. Hier werden Anleger unseres Erachtens besser für das Risiko entschädigt.
- Selektiv bleiben
Auf Indexebene sind die Spreads eng, während die Renditestreuung im Kreditsegment hoch ist. Davon profitieren Manager, die nicht nur zwischen Sektoren, sondern auch zwischen einzelnen Emittenten unterscheiden.
- Flexibel und aktiv agieren
Statische Allokationen passen schlecht zu einem volatilen Marktumfeld. Aus unserer Sicht können aktiv gemanagte Portfolios ihr Engagement anpassen und Marktverwerfungen nutzen, sobald sich Chancen bieten.
Gerne unterstützen wir Sie dabei, die aktuellen Chancen am Anleihemarkt zu bewerten und die Rolle traditioneller Anleihen in Ihren Portfolios einzuordnen.