Inversión sostenible: un enfoque orientado al rendimiento


Puntos clave
A medida que avanza 2025, los inversores sostenibles se plantean algunas preguntas clave. En retrospectiva, quieren saber qué impulsó el aumento y la caída en el rendimiento de las inversiones sostenibles durante la última década, y qué lecciones se pueden aprender. De cara al futuro, es posible que quieran saber cómo aplicar estas lecciones y preparar sus carteras para la evolución del mercado en los próximos años.
En Goldman Sachs Asset Management, trabajamos con clientes de todo el mundo que están en diferentes etapas de desarrollo y evolución de sus enfoques sobre los temas de crecimiento ligados a la inversión sostenible. En lugar de un enfoque en el producto centrado en las etiquetas y las apariencias, muchos inversores están volviendo a los conceptos básicos de inversión con un enfoque basado en una tesis y una implementación cuidadosa y disciplinada, tratando de aprovechar las oportunidades y gestionar los riesgos de estos temas en rápida evolución. Ahora que la inversión sostenible entra en esta nueva fase, le pedimos a John Goldstein y Brian Singer que compartieran sus perspectivas sobre un mercado en evolución.
¿Qué ha impulsado los altibajos de la rentabilidad de la inversión sostenible en los últimos años?
John Goldstein, Head of Sustainability, Goldman Sachs Asset and Wealth Management: En nuestra opinión, el rendimiento de los fondos y carteras sostenibles generalmente se vio impulsado más por los sesgos integrados en las estrategias y productos de inversión que por cualquier factor intrínseco a la propia sostenibilidad. Tomemos los años 2019 a 2021, cuando el mercado empezó a despegar. Los fondos sostenibles superaron a los fondos tradicionales durante la mayor parte de este periodo. Esto impulsó el aumento de la demanda de fondos sostenibles por parte de los inversores, y la oferta de fondos creció rápidamente. Entonces, ¿de dónde procedía el sólido rendimiento? Cuando se levanta el capó, se descubre que la mayoría de los fondos sostenibles tenían sesgos de estilo y sector; muchos estaban sobreponderados en acciones de crecimiento, por ejemplo. Durante el periodo de rápida expansión del mercado, este sesgo elevó la rentabilidad de los fondos porque se beneficiaron de un entorno de mercado que respaldaba las acciones de crecimiento.1
En 2022-2023, por el contrario, el sesgo de crecimiento de los fondos sostenibles afectó a la rentabilidad, ya que el entorno de mercado cambió abruptamente y las acciones de valor comenzaron a dominar. Durante este periodo, los fondos sostenibles registraron peores resultados. Creemos que este descenso se vio exacerbado por otra característica común de los fondos sostenibles: exclusiones de cartera o limitaciones para la inversión en empresas energéticas tradicionales. Cuando la energía se convirtió en el sector con mejores resultados a nivel mundial en 2022, muchos fondos sostenibles se perdieron el repunte. En 2024, el rendimiento y los flujos mostraron algunos signos de recuperación, aunque desde un nivel relativamente bajo. Sin embargo, a los gestores de fondos sostenibles y a muchos gestores activos fundamentales les resultó difícil superar a los demás por motivos como el liderazgo del mercado concentrado en las acciones de los “7 Magníficos”, que impulsaron la mayor parte del rendimiento en el mercado bursátil.
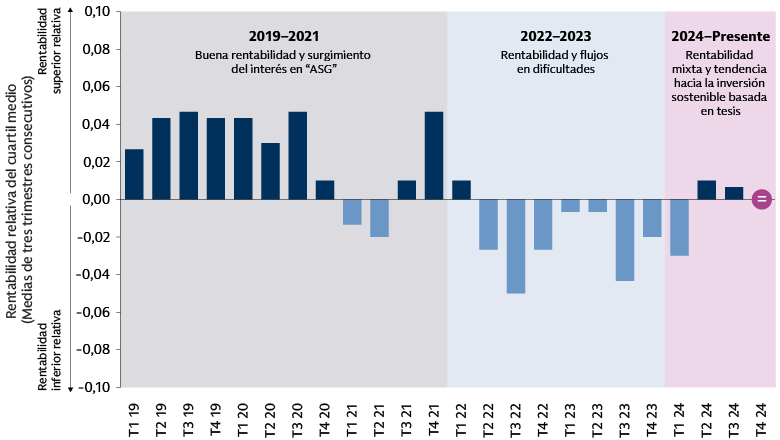
Fuente: Goldman Sachs Global Investment Research, Morningstar. A 31 de diciembre de 2024. Nota: Posición relativa del cuartil del fondo de renta variable sostenible en la mediana, en comparación con los fondos tradicionales. Si el fondo de renta variable sostenible en la mediana se encuentra en el 47 % superior de los fondos, por ejemplo, la rentabilidad relativa superior es del 3 %. Rentabilidades pasadas no son una predicción de las rentabilidades futuras y no garantizan los resultados futuros, que pueden variar. La rentabilidad no está relacionada con ningún producto de Goldman Sachs Asset Management y se basa en los índices respectivos. No es posible invertir en un índice no gestionado.
¿Cómo ha cambiado este historial de rentabilidad el pensamiento de los inversores sostenibles?
Brian Singer, Head of GS SUSTAIN, Goldman Sachs Global Investment Research: Muchos clientes nos han preguntado si el periodo de peores rentabilidades de los fondos sostenibles en los últimos años, combinado con la incertidumbre política en EE. UU. y otros lugares, hacen pensar que el camino para la inversión sostenible ha llegado a su fin. ¿Han desaparecido los vientos de cola para temas como la inversión en capital verde? Nuestra respuesta es no, o no necesariamente.
Creemos que el rendimiento, no la política, será el impulsor crítico de la expansión del mercado. En la evolución de la inversión sostenible, estamos entrando en lo que llamamos la fase de refinamiento. En esta fase, esperamos que los inversores se centren cada vez más en los vínculos con el alfa, la creación de valor y los fundamentales de la inversión, lo cual, en nuestra opinión, es un avance saludable. Para encontrar oportunidades, creemos que los inversores analizarán en mayor detalle las métricas que afectan a los fundamentales de las empresas. Por ejemplo, seguimos observando que las métricas numéricas que miden el rendimiento en sostenibilidad de las empresas contribuyen más al diferencial de rentabilidad que las políticas y los objetivos. También esperamos un creciente énfasis en generar impacto en el mundo real, incluida la inversión y el compromiso en toda la cadena de suministro y en los sectores en transición.
¿Cómo pueden los inversores identificar empresas relacionadas con la sostenibilidad con un rendimiento potencial positivo en los próximos años?
Goldstein: Nuestra visión del mercado se basa en la creencia de que los temas seculares subyacentes que impulsan la transición a un mundo de bajas emisiones de carbono serán persistentes y resilientes. Habrá altibajos, pero la dirección del recorrido es clara. Basándonos en esta tesis, creemos que se pueden encontrar oportunidades en torno a cuatro factores:
- Un tema de crecimiento resiliente con un fuerte apoyo subyacente.
- Empresas que resuelven un problema crítico para sus clientes corporativos o les permiten ahorrar dinero al operar de manera más eficiente.
- Empresas que proporcionan un eslabón crítico en una cadena de valor, a menudo empresas proveedoras de “pico y pala” que suministran las herramientas o servicios necesarios para producir un producto, ofreciendo potencialmente a los inversores una mayor cuota de mercado y mejores márgenes que las empresas transformadoras expuestas a la competencia y la volatilidad en el mercado final.
- Estar en posición de aprovechar los desequilibrios en la oferta y la demanda de capital.
Para los inversores, es importante identificar cómo aplicar estos principios a la asignación de capital, que se realiza en gran medida a través de clases de activos específicas. En private equity, las matemáticas del capital riesgo han sido complicadas. En nuestra opinión, obtener rentabilidades en el cuartil superior es un reto para aquellas inversiones que por lo general han tenido mayor intensidad de capital y horizontes temporales más largos y menos salidas de estilo unicornio. También vemos una cantidad significativa de capital de private equity concentrado en un número relativamente finito de oportunidades atractivas de mayor capitalización. El mid market tiene el beneficio de empresas de alta calidad con valoraciones razonables y menos competencia por el flujo de operaciones.
En activos e infraestructuras reales, vemos importantes fondos de capital de gestores de activos y propietarios centrados en los segmentos core y core plus, lo que comprime la rentabilidad. En el espacio de valor añadido, por el contrario, se puede construir y hacer crecer activos para vendérselos a esos fondos de capital en lugar de competir con ellos.
Creemos que el crédito privado es un área que puede beneficiarse sustancialmente del pronunciado desequilibrio entre la oferta y la demanda de capital. En la última década, se han recaudado 650 000 millones de USD en private equity sostenible, pero solo 50 000 millones de USD para deuda privada sostenible.2 Creemos que este desequilibrio es particularmente significativo porque, en primer lugar, el capital accionario propicia una mayor demanda de deuda para hacer crecer proyectos y empresas, y segundo, dada la naturaleza directa y personalizada de este mercado, existen importantes barreras para la entrada de prestamistas que carecen de experiencia y conocimientos.
Teniendo en cuenta estos cuatro factores, ¿dónde pueden buscar oportunidades los inversores mientras continúa la transformación sostenible de la economía mundial?
Singer: Hoy vemos temas clave que se mueven a diferentes velocidades y en diferentes direcciones. La demanda de energía, la inversión en inteligencia artificial (IA) y la temperatura global están aumentando, mientras que el apoyo a una prima verde y la exportabilidad de materiales críticos están cayendo. Las infraestructuras y las poblaciones de las economías maduras están envejeciendo. La incertidumbre afecta a la inflación, los tipos de interés, los fenómenos meteorológicos extremos, las políticas y el ritmo de la regulación. Creemos que se pueden encontrar oportunidades de inversión donde se entrecruzan factores como estos.
Por ejemplo, creemos que la confluencia del aumento de la demanda de energía, las temperaturas más altas, los fenómenos meteorológicos extremos y el envejecimiento de las infraestructuras seguirán impulsando la inversión en fiabilidad, principalmente en electricidad, energía y agua. Vemos oportunidades de inversión en empresas que trabajan en esta área, que será una prioridad para los legisladores y los consumidores corporativos y residenciales en los próximos años.
Donde se cruzan la adaptación climática y la inflación, encontramos una mayor prima en las soluciones que pueden reducir la intensidad con la que se consume energía, recursos y tierra sin cambiar la calidad de vida de las personas. Creemos que las grandes empresas tecnológicas que están impulsando la revolución de la IA seguirán dispuestas a pagar una prima por una energía limpia fiable. Esto, combinado con una inversión más amplia en fiabilidad y eficiencia, debería impulsar la resiliencia de muchas inversiones en capital de infraestructuras verdes, agua limpia y tecnologías con bajas emisiones de carbono.
Se ha escrito mucho sobre el papel de la IA en el aumento de la demanda de energía. ¿Cómo podría el avance de la IA de DeepSeek, que se desarrolló utilizando principalmente servidores de generación anterior, alterar las previsiones de demanda y afectar a la inversión en soluciones de energía limpia?
Singer: El anuncio de DeepSeek ha planteado muchas preguntas. Si resulta que se necesitan menos servidores para producir el mismo nivel de conocimiento de IA, ¿cuál sería la magnitud de esa reducción? ¿Cuál es la medida del cambio que podríamos ver en los últimos servidores con respecto a los modelos de la generación anterior? ¿Cómo sería la cuota de mercado de los envíos de servidores en la implementación final de IA entre EE. UU. y el resto del mundo?
La hipótesis de base actual de Goldman Sachs Global Investment Research apunta a un crecimiento global de la demanda de energía de los centros de datos de entre el 160 % y el 165 % hasta 2030, con un 40 % del crecimiento impulsado por fuentes de energía renovable. Para satisfacer esta demanda, esperamos un enfoque integral de las fuentes de energía, incluido el gas natural, la energía solar, la energía eólica terrestre, el almacenamiento por baterías y la energía nuclear (impacto mayor en la década de 2030). Por cada reducción del 10 % en los servidores de IA de alta potencia enviados, esa presunción de crecimiento cae en aproximadamente cinco puntos porcentuales. Un cambio de 10 puntos porcentuales de los servidores más recientes a los de una generación anterior daría lugar a una disminución de aproximadamente cuatro puntos en la tasa de crecimiento general de la demanda de energía a largo plazo.
Goldstein: Cuando se piensa en el impacto en las energías renovables, es importante recordar que la IA y los centros de datos probablemente sean un impulsor importante del crecimiento de la demanda, pero no el único, ni siquiera el más grande. En un mundo más cálido, la refrigeración ya es uno de los principales impulsores del aumento de la demanda de electricidad, junto con la reactivación de la fabricación estadounidense y un impulso de electrificación más amplio.3 Hay muchas razones para pensar que el crecimiento de la demanda de energía continuará. Para los inversores, creemos que se trata del principio básico: encontrar empresas con soluciones que mejoren la eficiencia y la fiabilidad, y ayudar a los clientes a hacer más con menos.
Los impactos de una población envejecida son una preocupación cada vez mayor en muchas economías. ¿Cómo afecta esto al mercado de inversión sostenible?
Singer: Nos encontramos en una incipiente encrucijada demográfica en la que la disminución de la población en los mercados maduros ha dado lugar a una base de trabajadores decreciente que tiene la tarea de mantener a una población envejecida. Esto tiene el potencial de afectar a múltiples objetivos de desarrollo sostenible, al tiempo que impulsa un conjunto de oportunidades más amplio para la inversión social. En cuanto a las posibles soluciones que las empresas y los Gobiernos pueden buscar para gestionar el impacto de la encrucijada demográfica, destacaríamos tres desde la perspectiva de la inversión.
La primera solución potencial es lo que Goldman Sachs Global Investment Research ha denominado “womenomics”: aumentar la participación de las mujeres en la fuerza laboral a través de prestaciones familiares, opcionalidad de cuidado infantil y soluciones de salud femenina. La segunda sería la educación y el reciclaje de habilidades. La tercera es el sostenimiento, donde la automatización y la IA pueden mejorar la eficiencia y cubrir algunas de las lagunas causadas por la disminución de la fuerza laboral. Vemos otras dos posibles soluciones: la reforma del sistema de inmigración, que ha ayudado en el pasado a mantener el equilibrio en el mercado laboral; y la reubicación del capital y la fabricación industrial a áreas donde hay una fuerza laboral productiva en crecimiento. Sin embargo, las dos últimas son más complicadas, y aún está por ver dónde terminarán las políticas en EE. UU. y otros países en estas áreas.
De cara al futuro, ¿cómo podrían posicionar los inversores sus carteras en los años hasta 2030 y después?
Goldstein: Fundamentalmente, creemos que la inversión sostenible es inversión. Esto significa que requiere el mismo rigor que cualquier otra cuestión de inversión. Creemos que es importante traducir los temas de crecimiento a enfoques implementables que aprovechen el tipo de principios que hemos establecido aquí. El crecimiento del mercado no se traduce necesariamente en rentabilidad de la inversión. Al examinar una cartera, también es importante utilizar la herramienta adecuada de la manera correcta para el trabajo correcto. Por ejemplo, los mercados privados pueden ser áreas en las que los inversores pueden cometer errores a la hora de captar oportunidades de crecimiento temático. En nuestra opinión, la renta variable cotizada puede verse mejor atendida con enfoques disciplinados y conscientes del riesgo que posicionen las carteras para estos temas, eviten sesgos e inclinaciones no intencionados y puedan añadir impulsores de alfa a corto plazo diversificados para respaldar la rentabilidad tanto a corto como a largo plazo.
1 Kenneth R. French, Bloomberg y Goldman Sachs Asset Management. A 9 de marzo de 2023. Datos desde enero de 1970 hasta enero de 2023. La inversión en valor tiene un largo historial de rentabilidades superiores, y dominó el periodo entre 1970 y principios de 2007 de forma acumulativa. Por el contrario, la inversión en crecimiento prevaleció desde mediados de 2007 hasta la pandemia de COVID-19, cuando el segmento de valor empezó a destacar de nuevo. Para obtener más información, consulte “Crecimiento vs. Valor: hora de replantearse el estilo de inversión”, Goldman Sachs Asset Management. A 20 de abril de 2023.
2 Bloomberg New Energy Finance. Las estrategias sostenibles incluyen: agricultura; aire; biodiversidad y ecosistemas; clima; energía; infraestructura; tierra; océanos y zonas costeras; contaminación; residuos; agua. Los fondos de private equity incluyen private equity, capital riesgo e infraestructura. Las métricas de crecimiento comparan el capital recaudado en el periodo 2015-2018 vs. 2019-2022. A 31 de diciembre de 2023. Para obtener más información, consulte “Crédito privado: financiación de la transición climática”, Goldman Sachs Asset Management. A 22 de octubre de 2024.
3 “Perspectivas mundiales para energía”, Agencia Internacional de la Energía. Octubre de 2024.