GSグローバル(除く米国)割安高配当株式ファンド

写真、イラストはイメージです。
*1 一定の事由により運用者が適切と判断する場合には、米国企業の株式に投資する場合があります。また、新興国の株式にも投資する場合があります。
*2 2026年7月末時点。本ファンドの主要投資対象ファンドであるケイマン籍外国投資信託(円建て)「ゴールドマン・サックス(ケイマン諸島)ユニット・トラストーグローバル(除く米国)インカム&バリュー・ エクイティ・サブ・トラスト」(以下「投資対象ファンド」といいます。)における組入上位国。上記は基準日時点におけるデータであり、将来の成果を保証するものではなく、市場動向等により変動します。
*3 上記は本ファンドの投資対象ファンドと同一の運用手法を用いた運用戦略のコンポジットの実績であり、本ファンドの運用実績ではありません。コンポジットとは、類似の投資戦略ないし投資方針に基づいて運用される1つ以上のポートフォリオの運用実績を、一定の基準に従って総合的に評価したものであり、投資戦略ごとの運用実績を提示するための基本的な手段です。また、本ファンドの将来の運用成果を示唆あるいは保証するものではありません。
Point 1 米国を除く先進国の株式に実質的に投資
存在感を増す米国外の株式市場
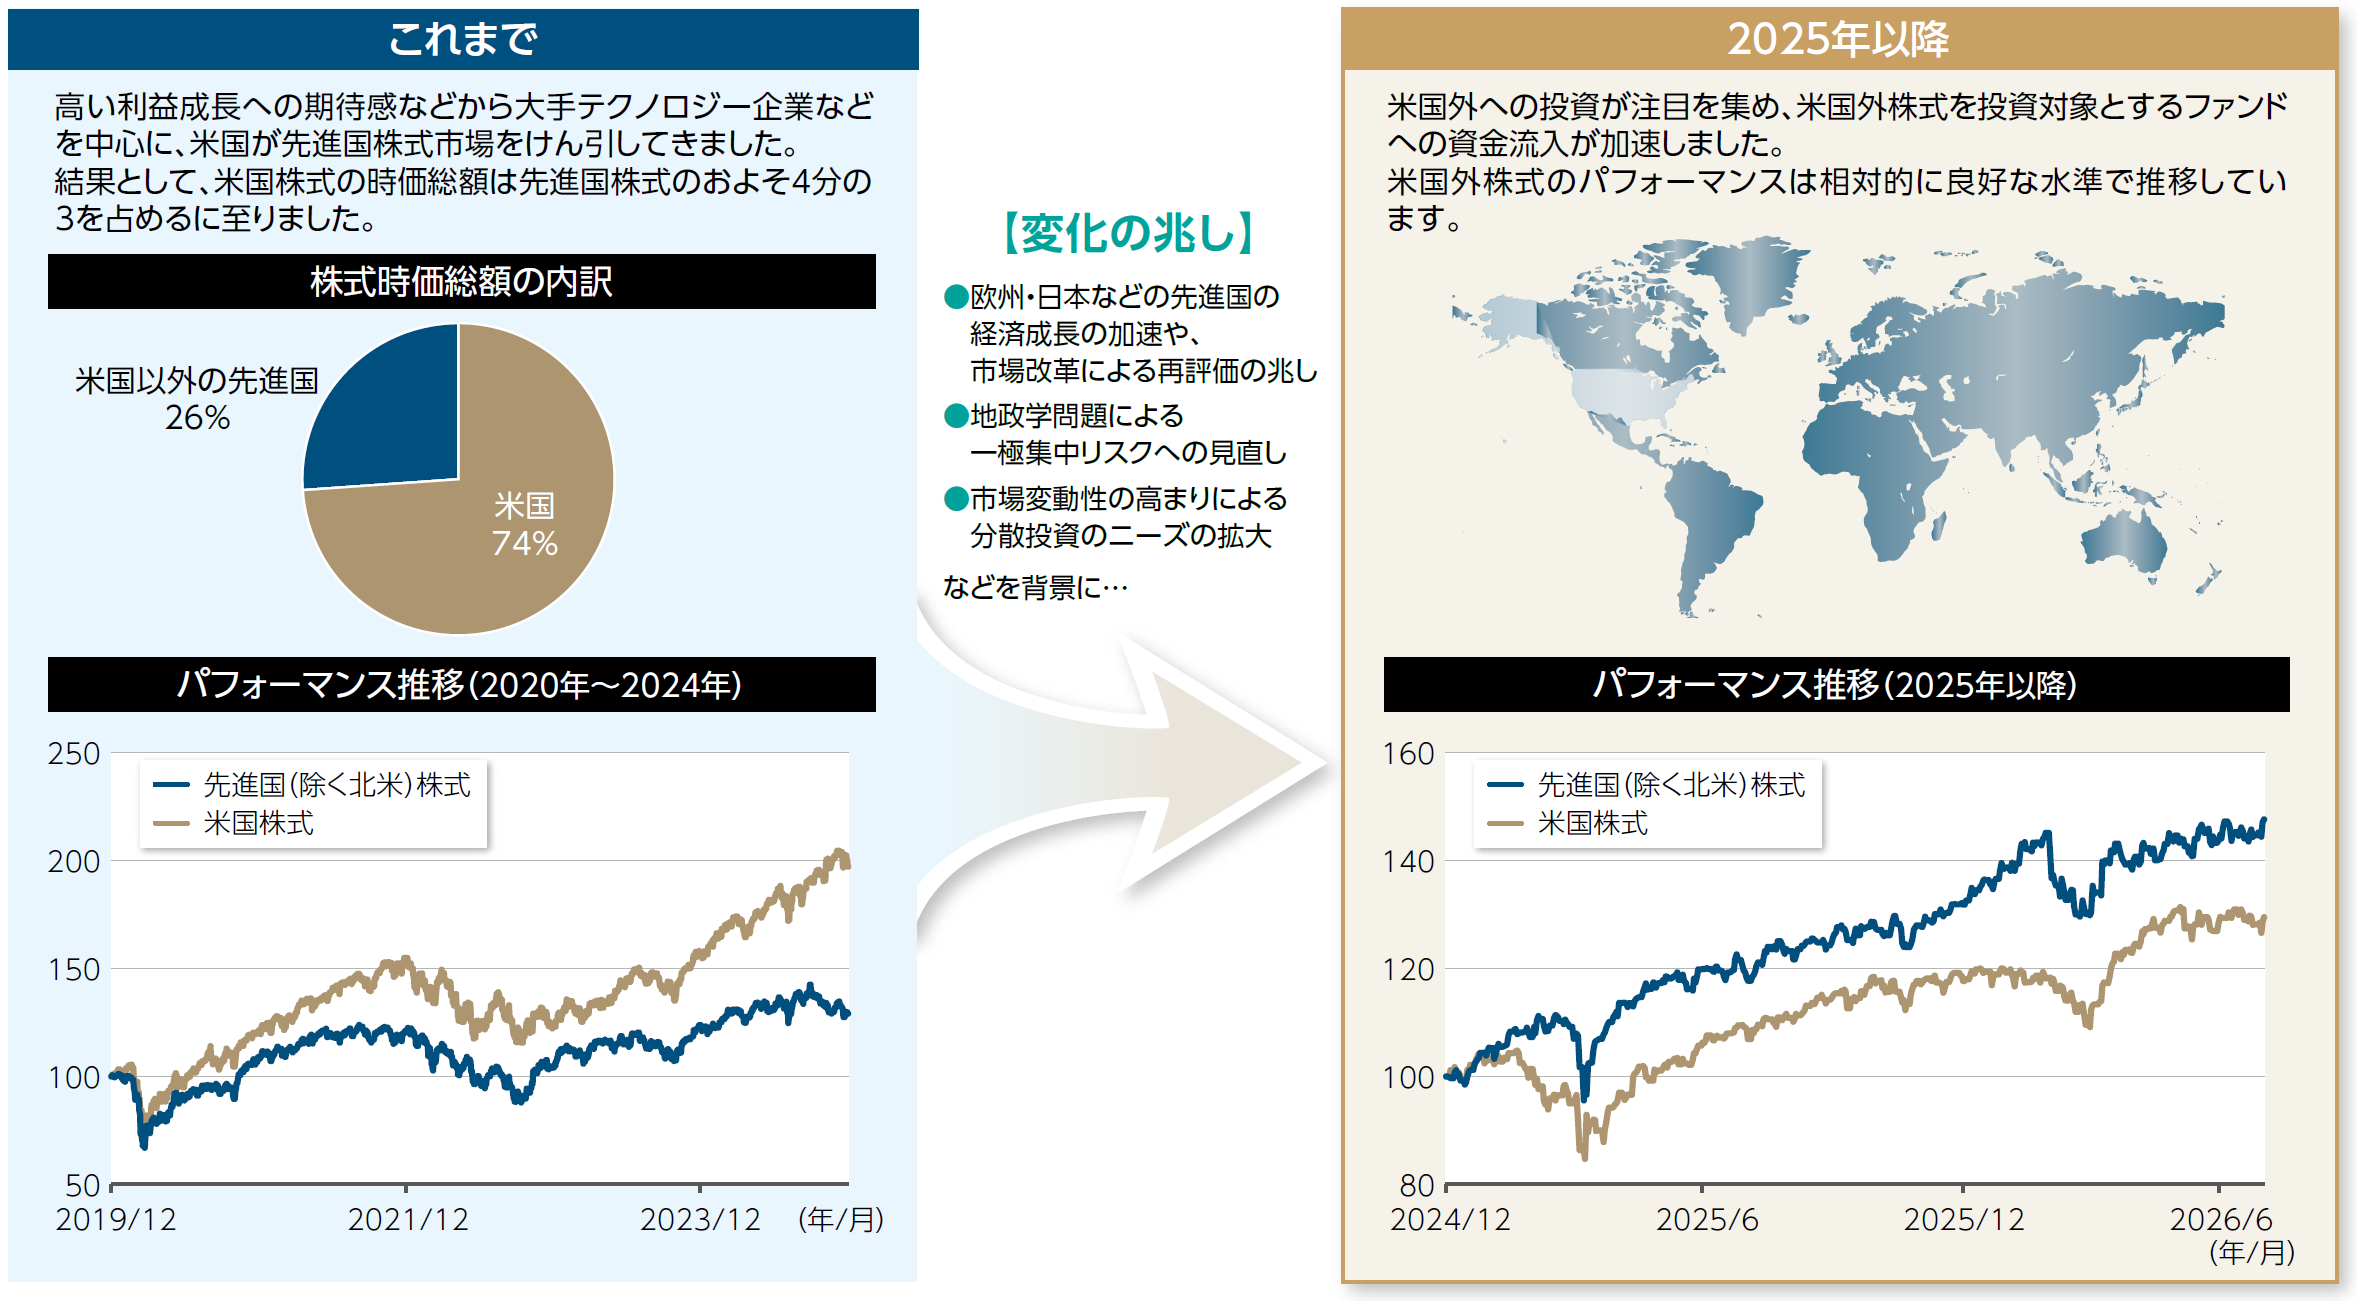
[左上図]株式時価総額:MSCIワールド指数に占める比率、時点:2024年12月末
[左右下図]先進国(除く北米)株式:MSCI EAFE指数、米国株式:MSCI米国指数(すべて配当込み、米ドル・ベース)
期間: [左下図]2019年12月31日~ 2024年12月31日、 [右下図] 2024年12月31日~ 2026年7月31日(日次データ、いずれもグラフ始点を100として指数化)
出所:ブルームバーグ、MSCI
上記は経済や市場等の過去のデータであり、将来の動向を示唆あるいは保証するものではありません。上記の比率は小数点以下を四捨五入しているため、合計が100%にならない場合があります。
Point 1 米国を除く先進国の株式に実質的に投資
割安度・成長性からみる豊富な投資機会
- 各年の先進国株式市場のリターンを上位銘柄別にみると、米国外の銘柄にも豊富な投資機会が存在することがわかります。
- 足元では、米国外の株式は相対的に割安感がみられることに加え、今後も利益成長が予想されています。
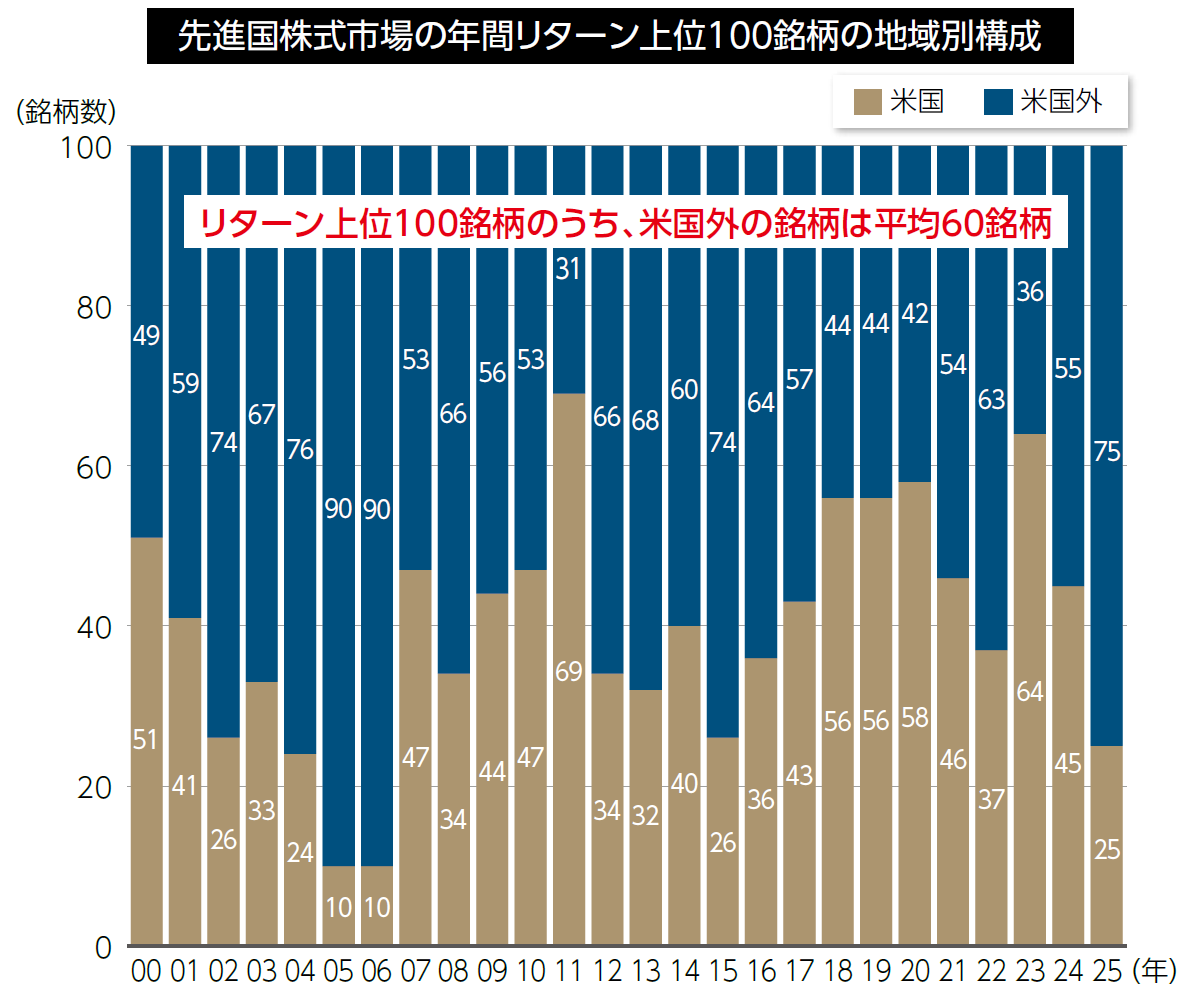
MSCIワールド指数の構成銘柄から作成(銘柄のリターンは配当込み、現地通貨ベース)
期間:2000年~2025年
出所:ファクトセット、MSCIのデータを基にゴールドマン・サックス・アセット・マネジメント作成
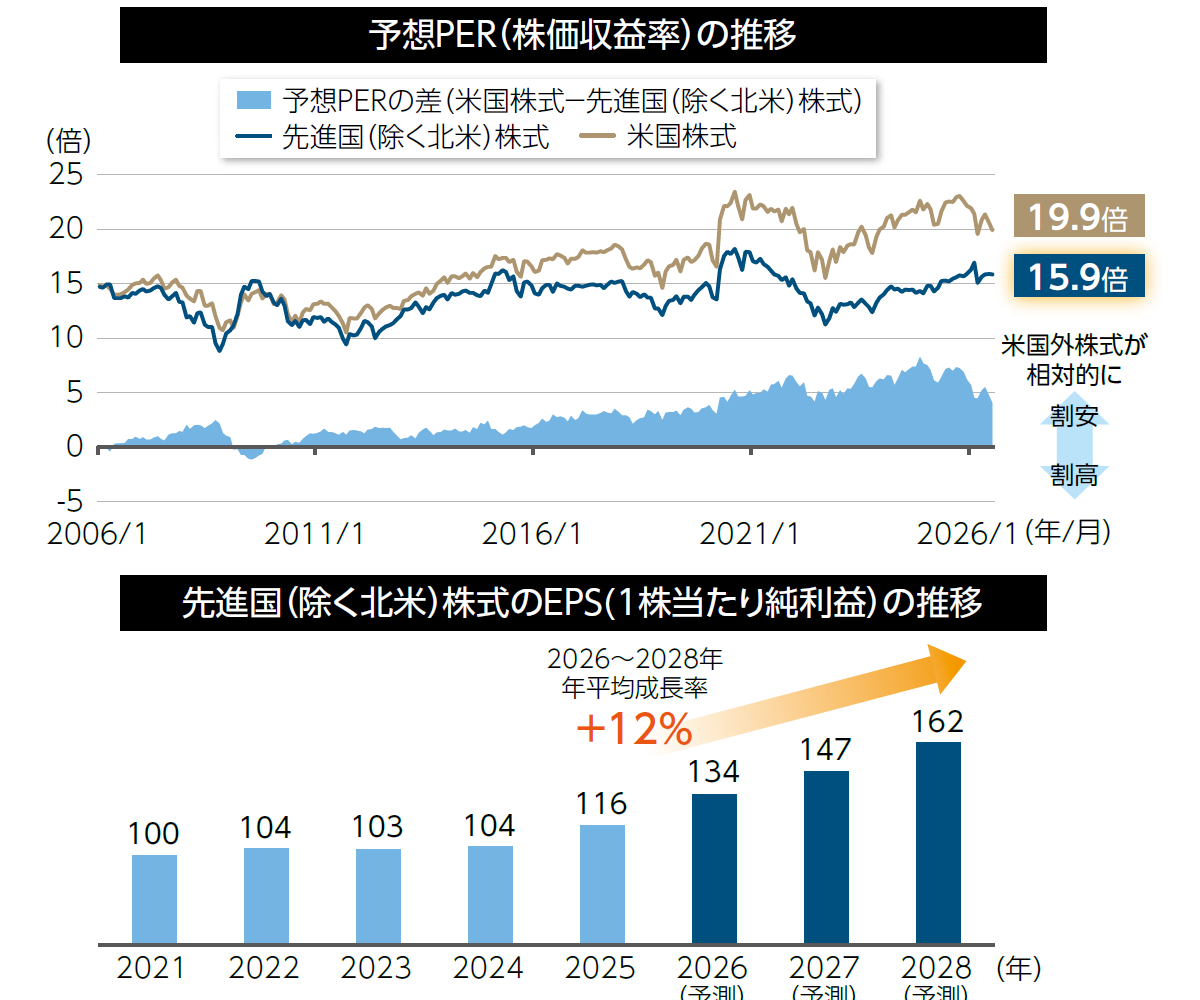
先進国(除く北米)株式:MSCI EAFE指数、米国株式:MSCI米国指数
[上図]期間:2006年1月末~2026年7月末(月次データ)、出所:ブルームバーグ、MSCI
[下図]期間:2021年~2028年(2021年を100として指数化、2026年以降は2026年8月17日時点の
予測値)、出所:ファクトセット、MSCI
PER(株価収益率)とは、株価を1株当たり純利益で除したもので、株価が1株当たり純利益の何倍の価値になっているかを示すものです。PERが高いほど利益に比べ株価が割高であることを示し、逆にPERが低いほど、株価が割安であることを示しています。
上記は経済や市場等の過去のデータおよび一時点における予測値であり、将来の動向を示唆あるいは保証するものではありません。経済、市場等に関する予測は資料作成時点のものであり、情報提供を目的とするものです。
予測値の達成を保証するものではありません。
Point 2 割安高配当銘柄に着目
近年、米国外株式市場は割安(バリュー)株式優位で推移
- 過去5年間の国・地域別リターンをみると、欧州や日本では、インフレや金利上昇を背景に割安(バリュー)株式が選好される環境となり、成長(グロース)株式を大きく上回るリターンとなりました。
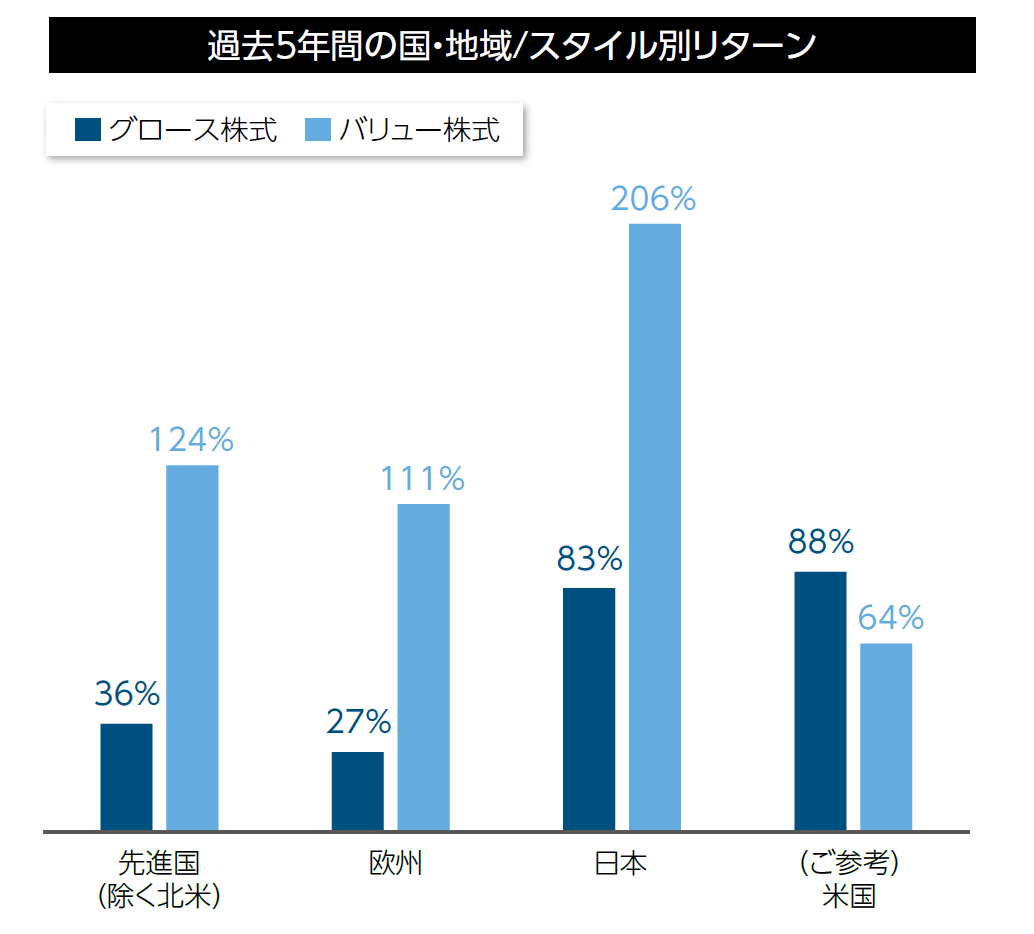
先進国(除く北米):MSCI EAFE指数、欧州:MSCI欧州指数、日本:MSCI日本指数、米国:MSCI米国指数
[過去5年間の国・地域/スタイル別リターン]それぞれのグロース株式およびバリュー株式のリターン(すべて配当込み、現地通貨ベース)、期間:2021年7月末~2026年7月末(月次データ)、出所:ブルームバーグ、MSCI
一般に、バリュー株式とは「将来利益や純資産などで評価した企業価値に比べて、株価が割安に放置されている銘柄」、グロース株式は「企業の業績の成長率が高い、または今後高い成長が見込まれる銘柄」を指します。
過去のデータは将来の動向を示唆あるいは保証するものではありません。
Point 2 割安高配当銘柄に着目
米国外株式は配当収益が重要な収益源に
- 米国外株式は長期にわたり相対的に高い配当利回りを維持しており、トータル・リターンの4割以上を配当収益が占めています。
- 米国外株式のなかでも高配当株式は相対的に高いパフォーマンスを実現してきました。株価リターンは同程度である一方、配当収益の積み上げが大きく貢献していることがわかります。
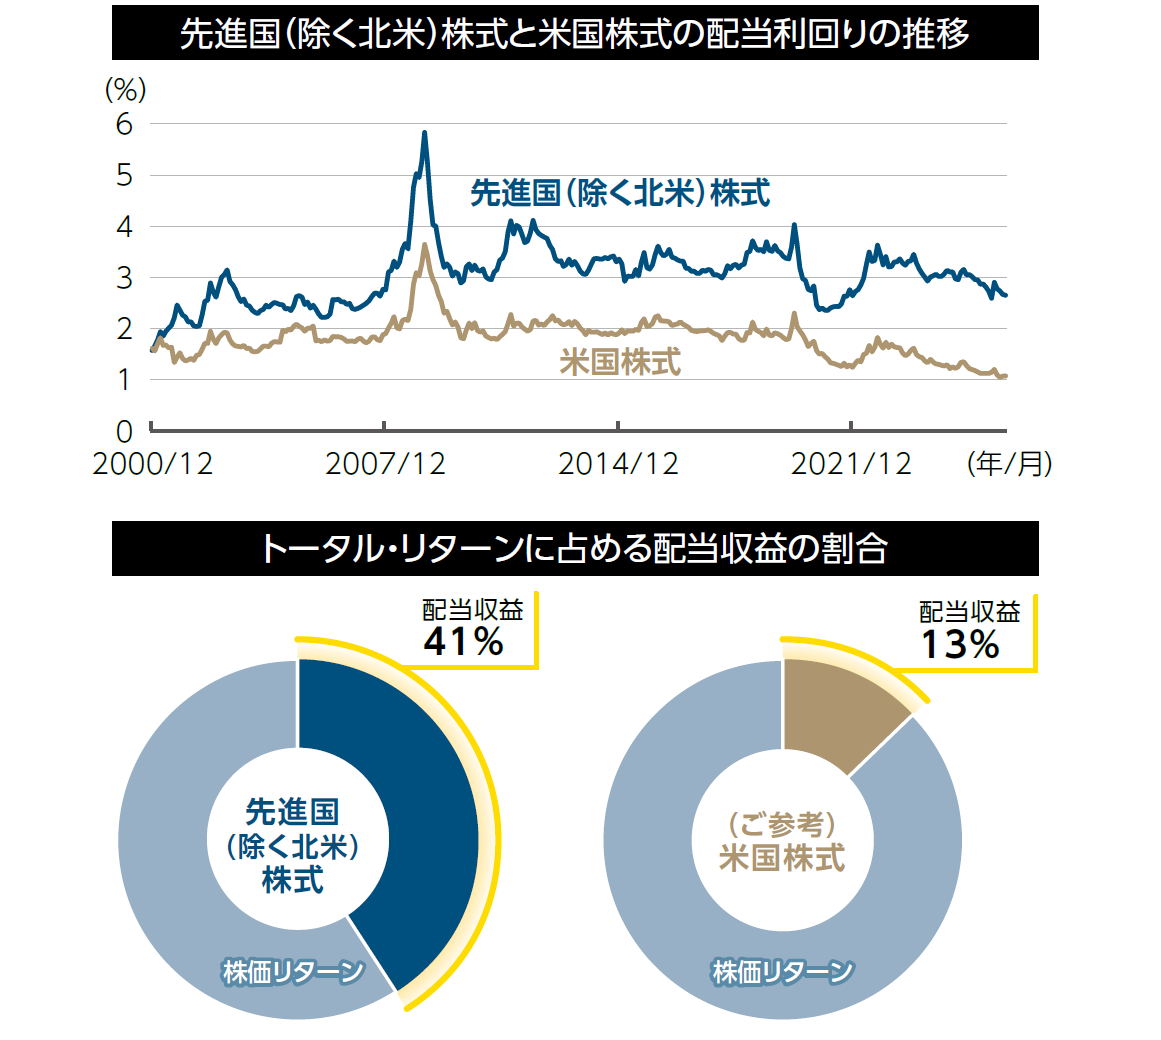
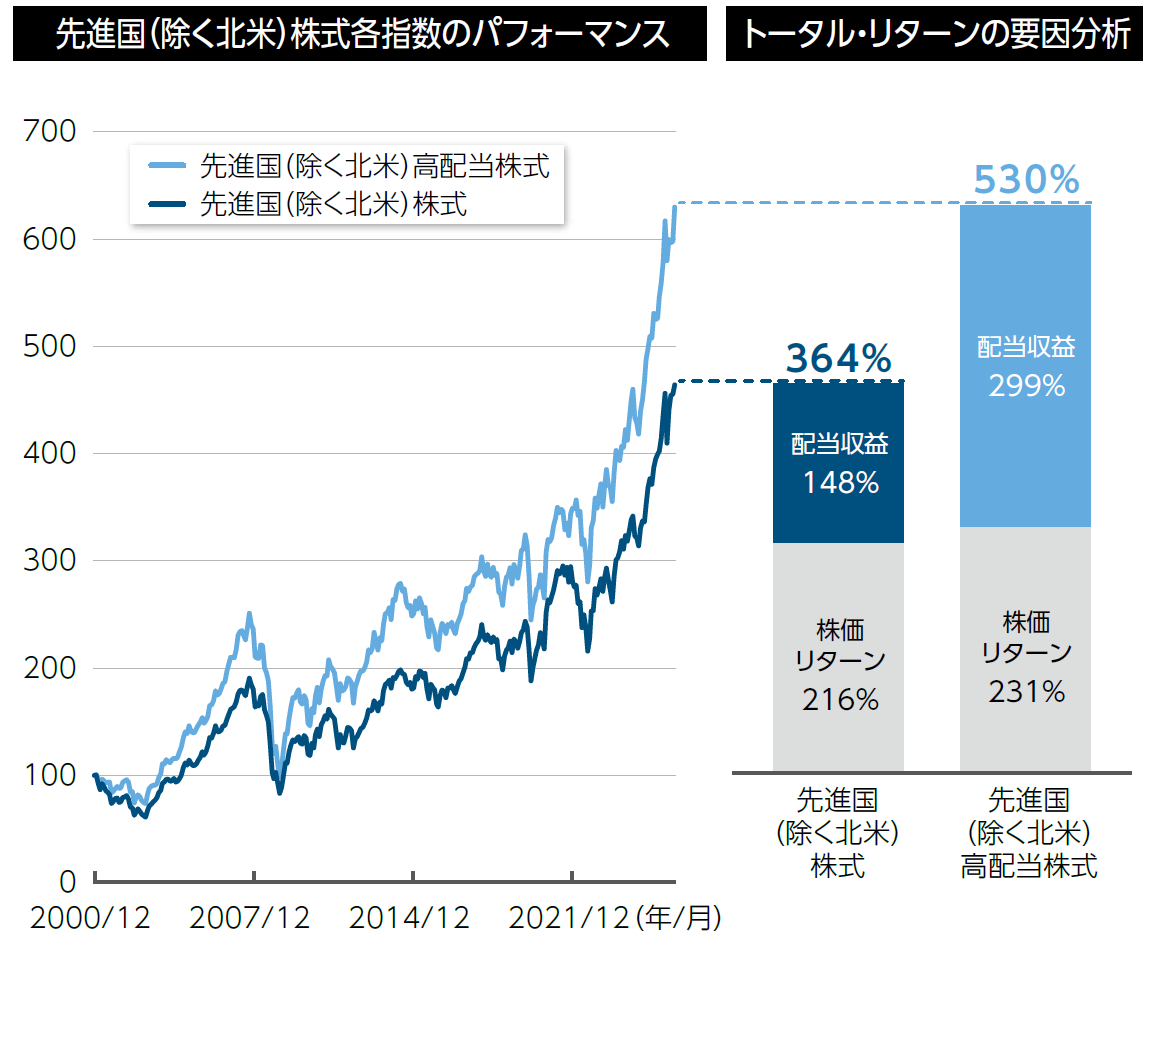
先進国(除く北米)株式:MSCI EAFE指数、米国株式:MSCI米国指数、先進国(除く北米)高配当株式:MSCI EAFE高配当利回り指数(すべて配当込み、米ドル・ベース)
期間:2000年12月末~2026年7月末(月次データ、図:先進国(除く北米)株式各指数のパフォーマンスはグラフ始点を100として指数化)、出所:ブルームバーグ、MSCIのデータを基にゴールドマン・サックス・アセット・マネジメント作成
本ファンドは、MSCI EAFE指数を運用上の参考指標としています。本ファンドにおいては、現時点の利回りの高さのみではなく、配当の持続性や割安度、クオリティなどに着目した銘柄選択を行います。(詳細は「運用プロセス」をご覧ください。)MSCI EAFE高配当利回り指数は本ファンドの参考指標ではありませんが、一般的に先進国(除く北米)株式のパフォーマンスにおける配当の重要性を説明するために表示しております。上記は過去のデータであり、
将来の動向を示唆あるいは保証するものではありません。
Point 3 良好な実績を有する運用戦略
本戦略のパフォーマンス
- 本ファンドの運用戦略(以下「本戦略」といいます。)は、2018年3月の運用開始以来、先進国(除く北米)株式(=本ファンドの参考指標)を上回る運用実績を有しています。
- 米国外株式は相対的に下落幅が大きい市場であるため、本戦略では景気後退局面においても耐性のあるポートフォリオの実現をめざしています。実際に過去のパフォーマンスでは、市場上昇時により高いリターンを獲得するとともに、市場下落時には相対的に下落幅を抑制させてきました。
下記は本ファンドの投資対象ファンドと同一の運用手法を用いた運用戦略のコンポジットの実績であり、本ファンドの運用実績ではありません。また、本ファンドの将来の運用成果を示唆あるいは保証するものでもありません。
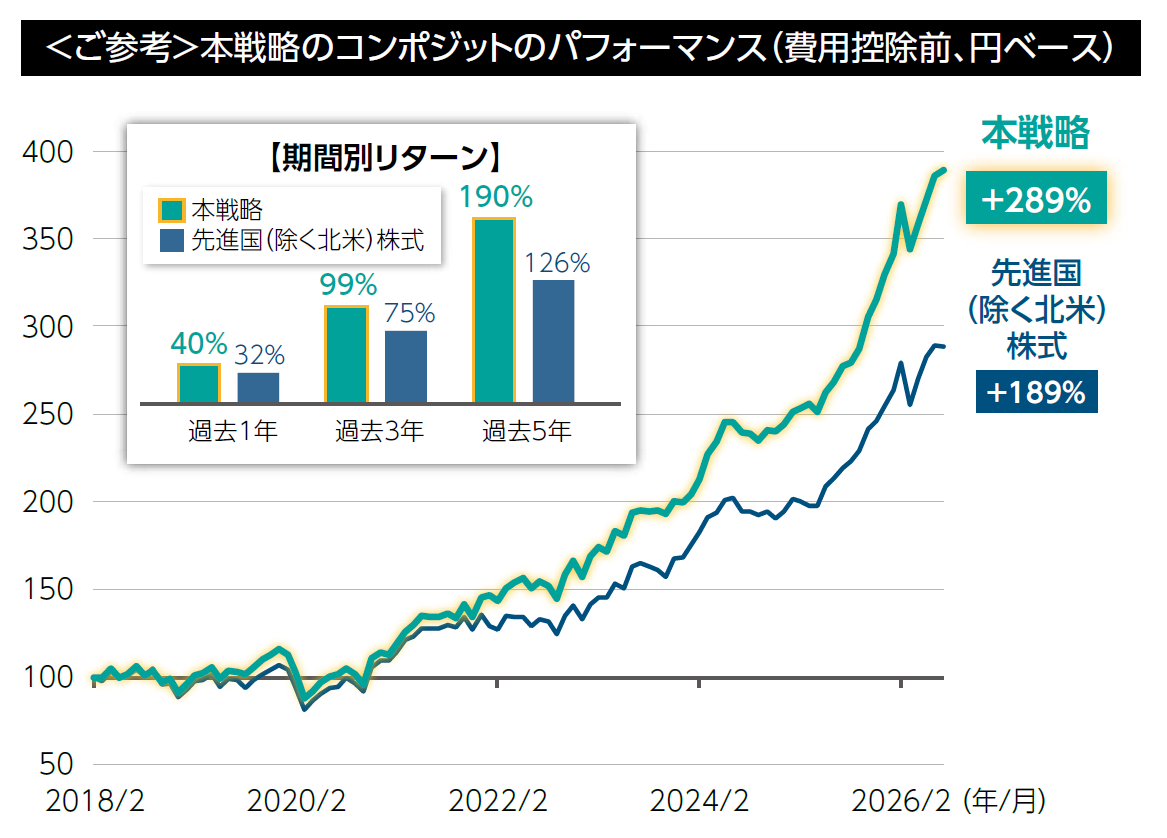
先進国(除く北米)株式:MSCI EAFE指数(税引後配当込み)
期間:2018年2月末~2026年7月末(月次データ、グラフ始点を100として指数化)、期間別リターンは2026年7月末時点、出所:ゴールドマン・サックス・アセット・マネジメント、MSCI
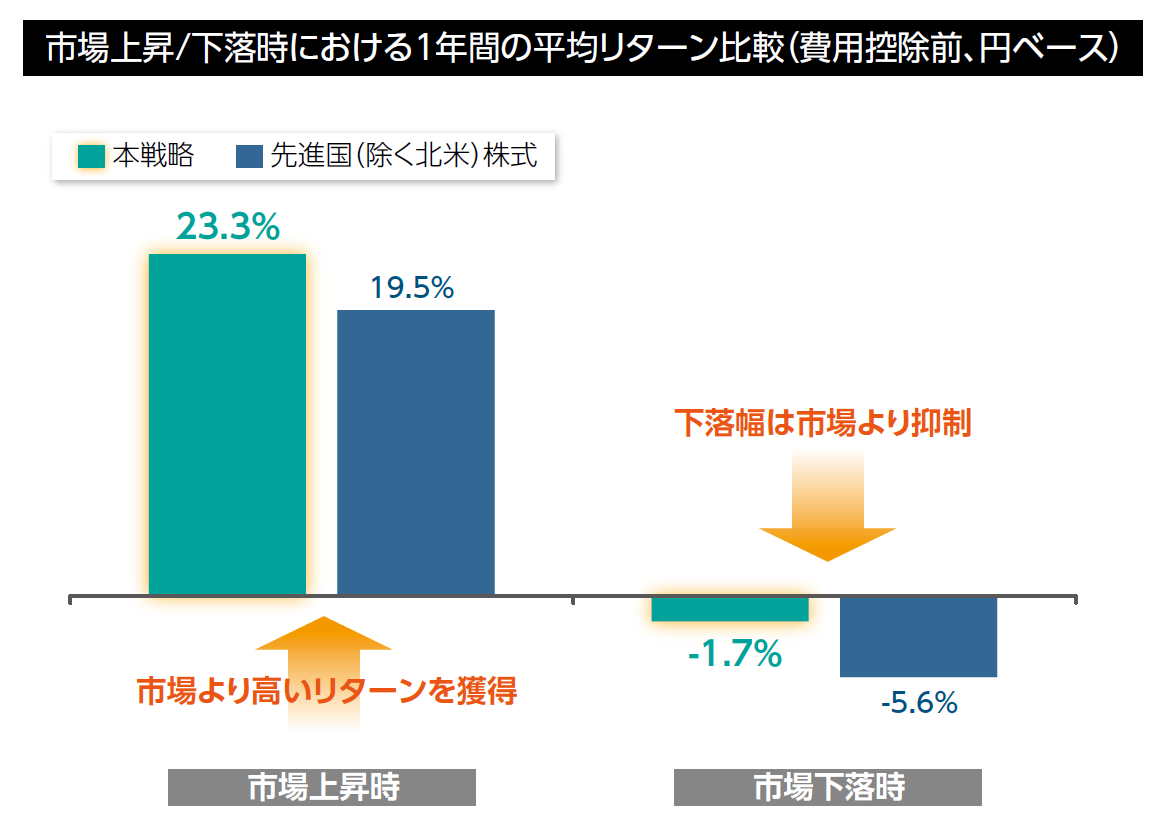
先進国(除く北米)株式:MSCI EAFE指数(税引後配当込み)
期間:2018年2月末~2026年7月末(月次データ)、出所:ゴールドマン・サックス・アセット・マネジメント、MSCI
上記期間の月末時点における過去1年間の先進国(除く北米)株式のリターンをプラス/マイナスの局面に分け、それぞれの単純平均リターンを表示しています。
上記は過去のデータであり、将来の結果を示唆または保証するものではありません。コンポジットとは、類似の投資戦略ないし投資方針に基づいて運用される1つ以上のポートフォリオの運用実績を、一定の基準に従って総合的に評価したものであり、投資戦略ごとの運用実績を提示するための基本的な手段です。手数料等の費用や流動性等の市場要因は考慮されておりませんのでご留意ください。
運用プロセス
運用哲学:景気サイクルを超えて成長すると期待されるクオリティの高い企業に長期投資することでリターンの獲得をめざします。
「配当の持続性」「割安度」「クオリティ」に着目し銘柄を選択します。
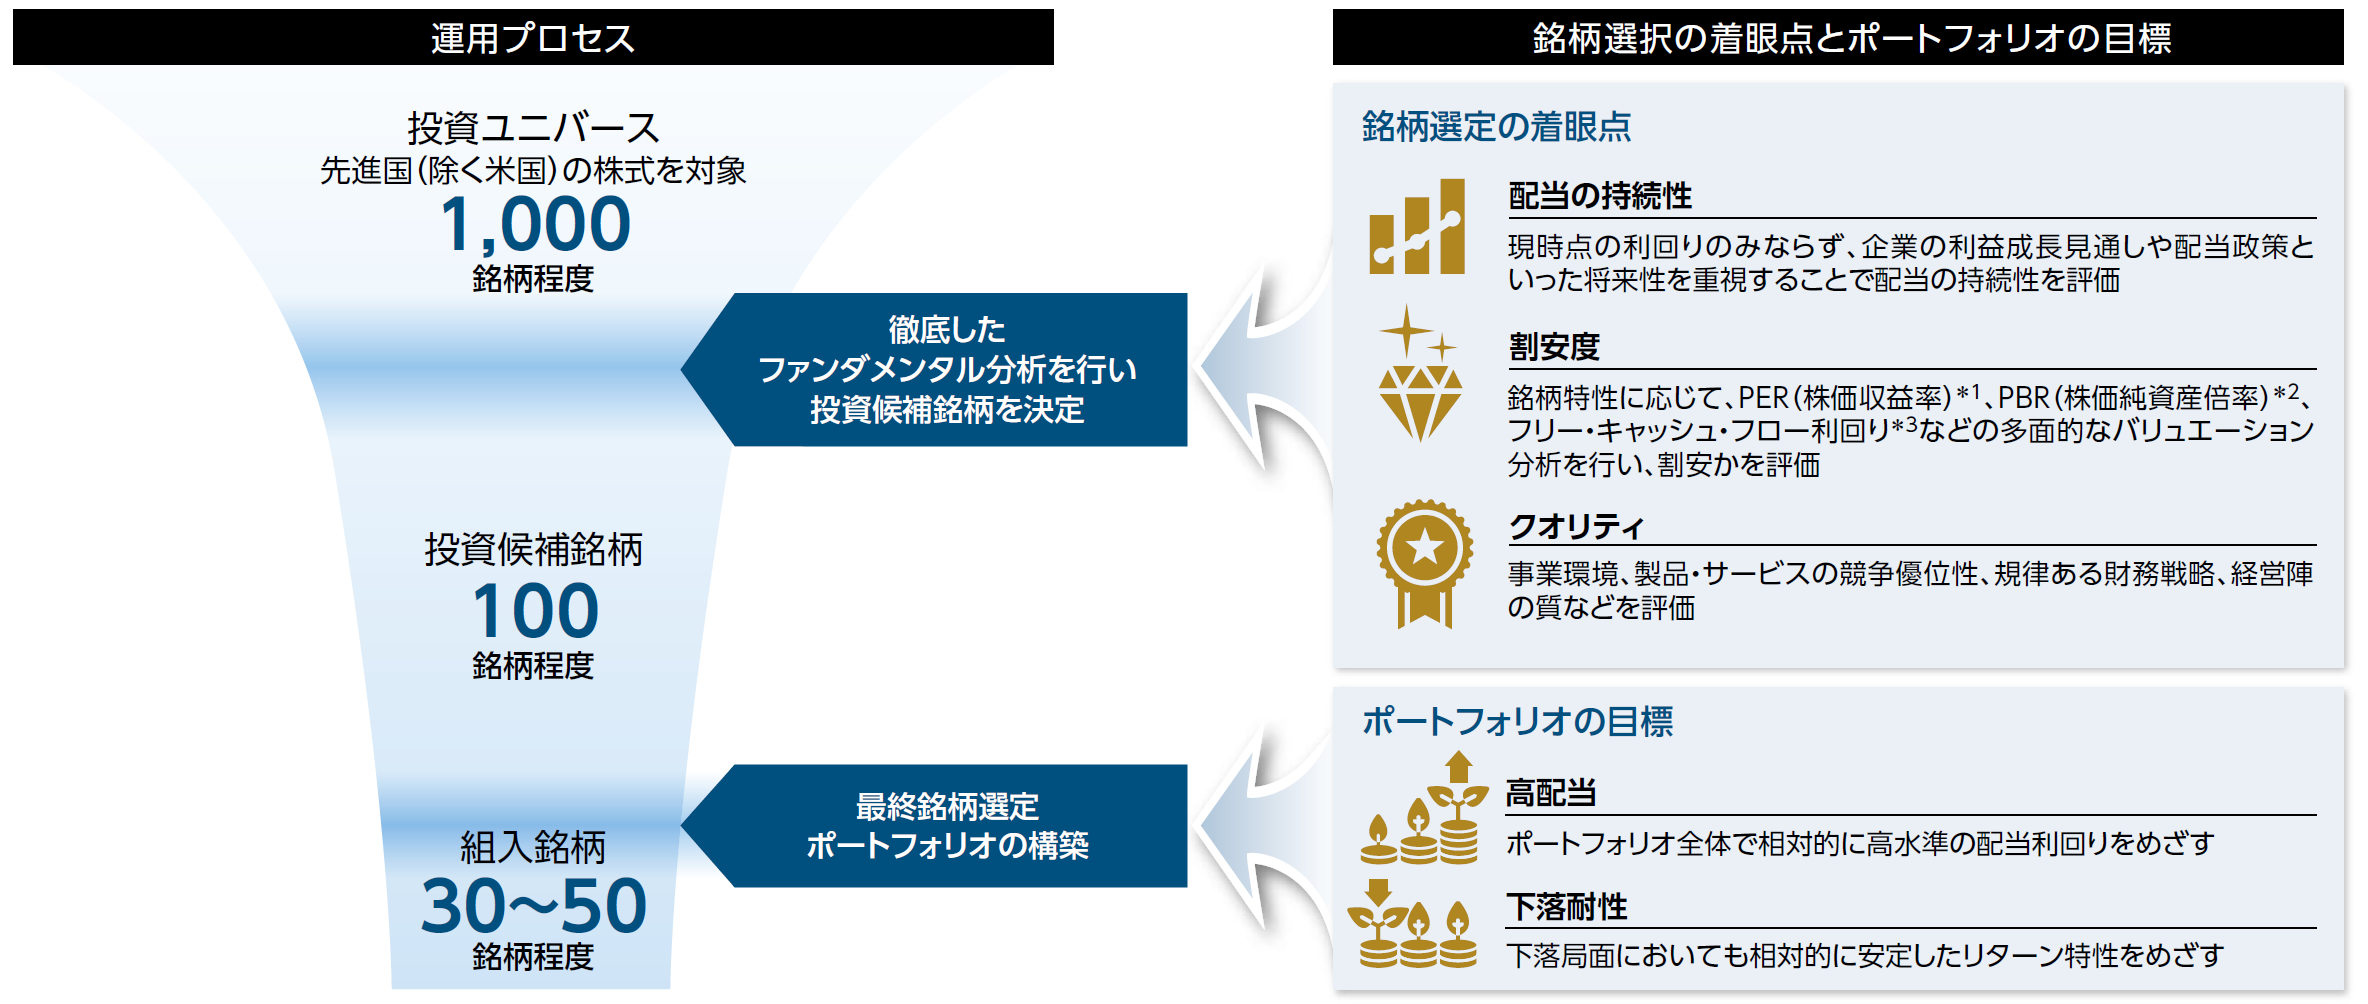
*1 PER(株価収益率)= 株価 ÷ 1株当たり純利益
株価を1株当たり純利益で除したもので、株価が1株当たり純利益の何倍の価値になっているかを示すものです。PERが高いほど利益に比べ株価が割高であることを示し、逆にPERが低いほど、株価が割安であることを示しています。
*2 PBR(株価純資産倍率)= 株価 ÷ 1株当たり純資産
株価を1株当たり純資産で除したもので、株価が1株当たり純資産の何倍の価値になっているかを示すものです。PBRが高いほど純資産に比べ株価が割高であることを示し、逆にPBRが低いほど、株価が割安であることを示しています。
*3 フリー・キャッシュ・フロー利回り(FCF利回り)= フリー・キャッシュ・フロー ÷ 時価総額
フリー・キャッシュ・フローを時価総額で除したもので、市場価値に対して、企業がどれだけのフリー・キャッシュ・フローを生み出しているかを示すものです。FCF利回りが高いほど、キャッシュ・フローの創出能力が高く株価が割安であることを示しています。
上記の運用プロセスは変更される場合があります。上記は投資対象ファンドの運用プロセスを説明したものです。上記がその目的を達成できる保証はありません。上記は銘柄選択の基準を例示したものであり、実際に組入れられる銘柄が必ずしも上記すべての基準に当てはまるわけではありません。また、かかる基準は今後変更される場合があります。
ポートフォリオ概要
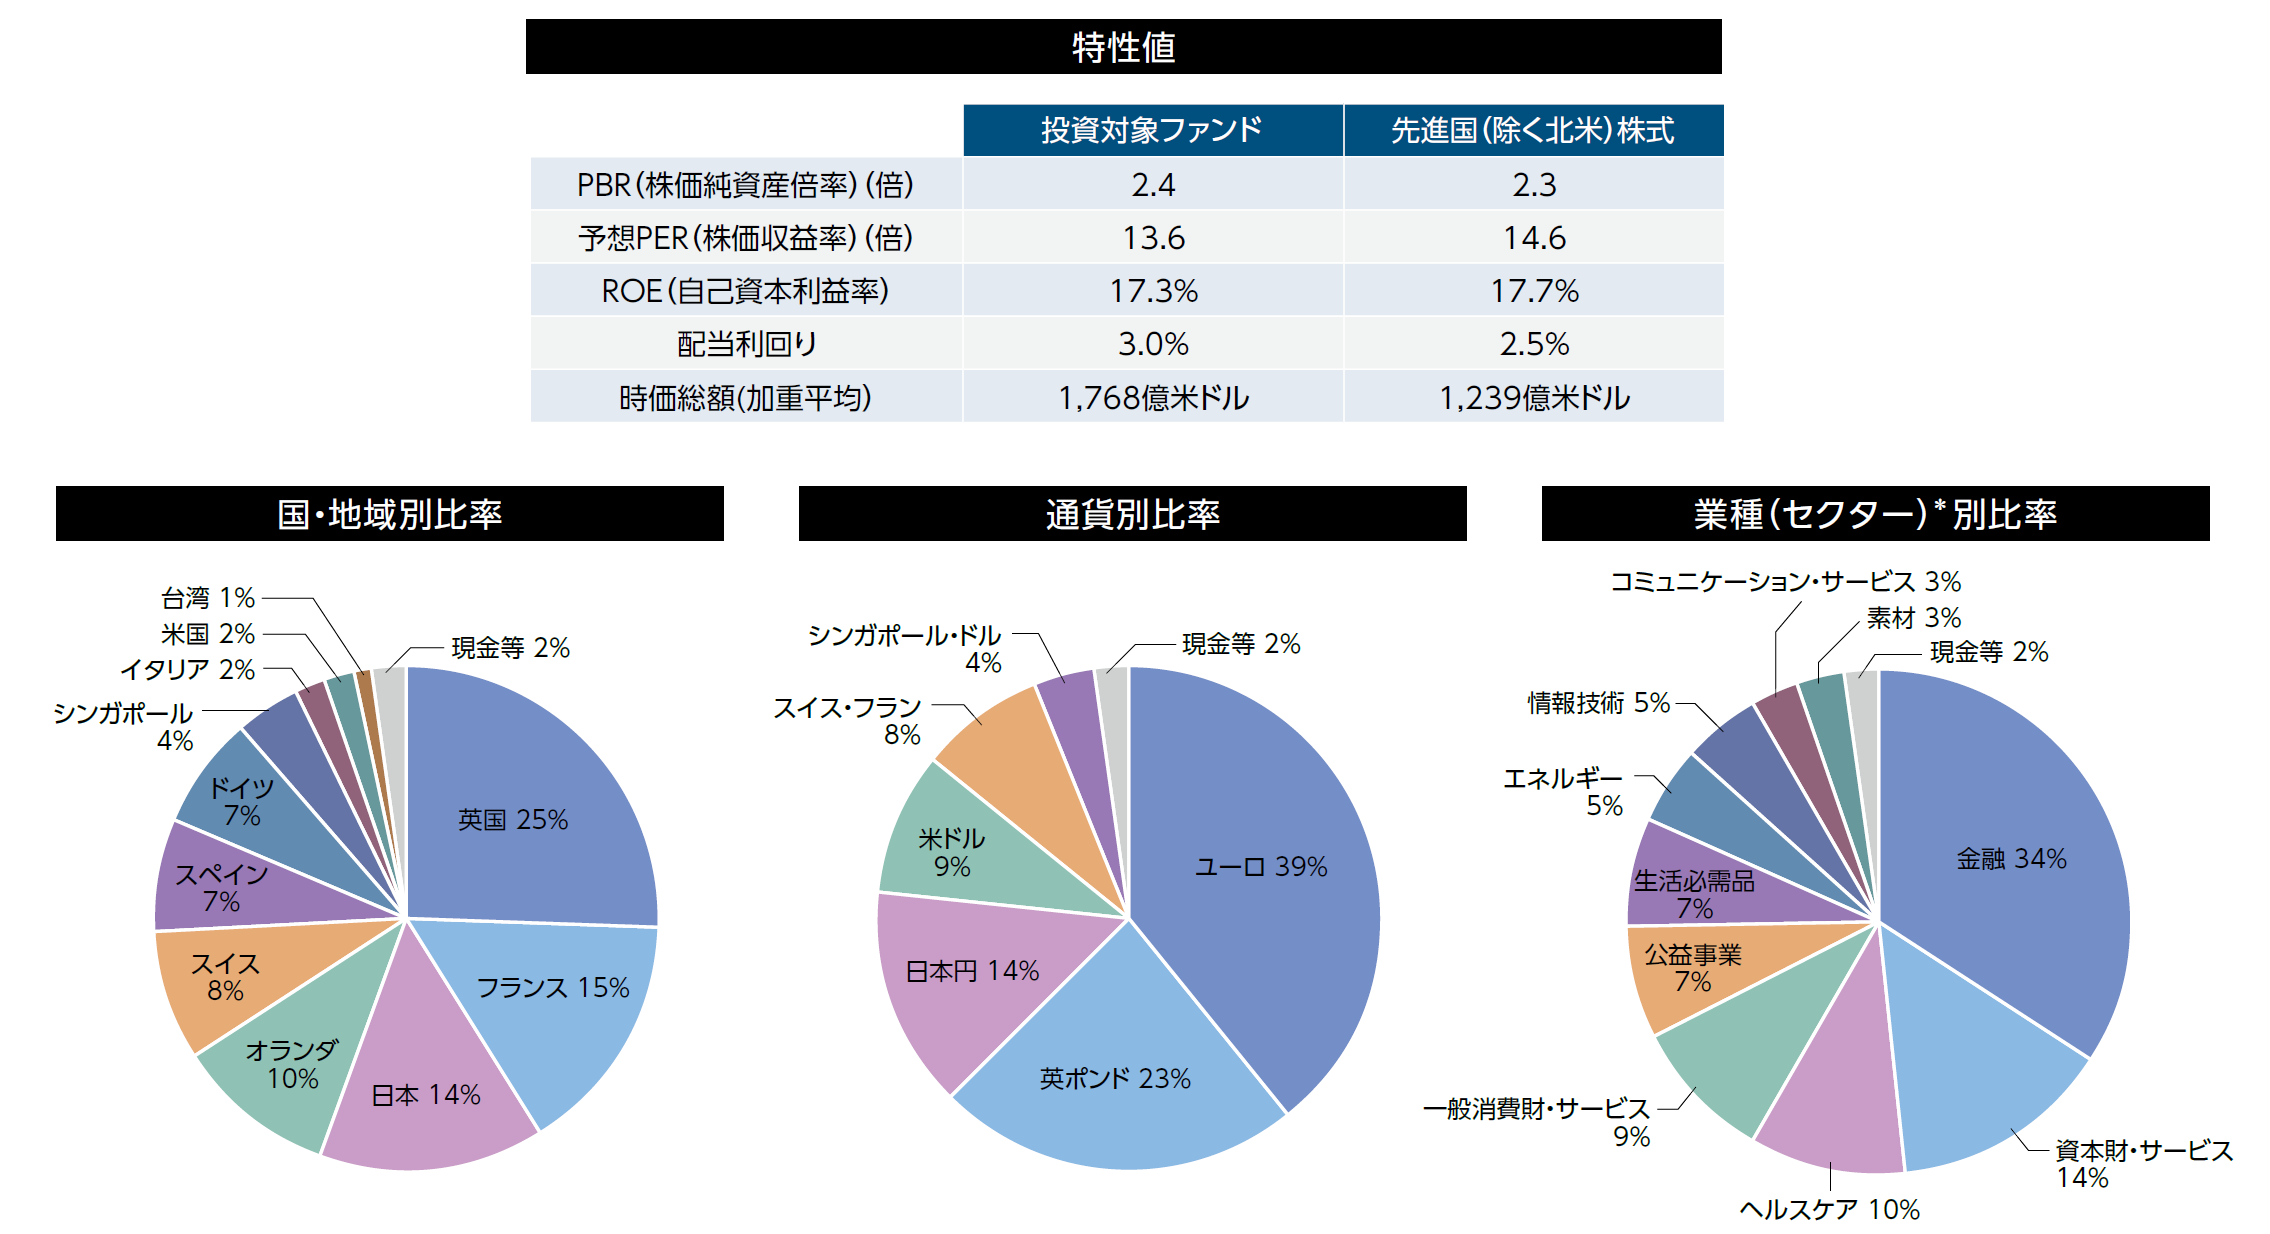
先進国(除く北米)株式:MSCI EAFE指数
時点:2026年7月末、出所:ゴールドマン・サックス・アセット・マネジメント、MSCI、ファクトセット
*Global Industry Classification Standard(GICS®)(世界産業分類基準)のセクター分類を使用しています。
投資対象ファンドのポートフォリオ概要を掲載しています。比率は投資対象ファンドの対純資産総額比であり、四捨五入しているため合計が100%にならない場合があります。
上記は経済や市場等の過去のデータおよび一時点における予測値であり、将来の動向を示唆あるいは保証するものではありません。経済、市場等に関する予測は資料作成時点のものであり、情報提供を目的とするものです。
予測値の達成を保証するものではありません。ポートフォリオにおける投資比率や配分割合等は記載基準日時点のものであり、将来のポートフォリオの内容を示唆するものではありません。ポートフォリオの内容は、市場の
動向等を勘案して随時変更されます。
組入上位銘柄
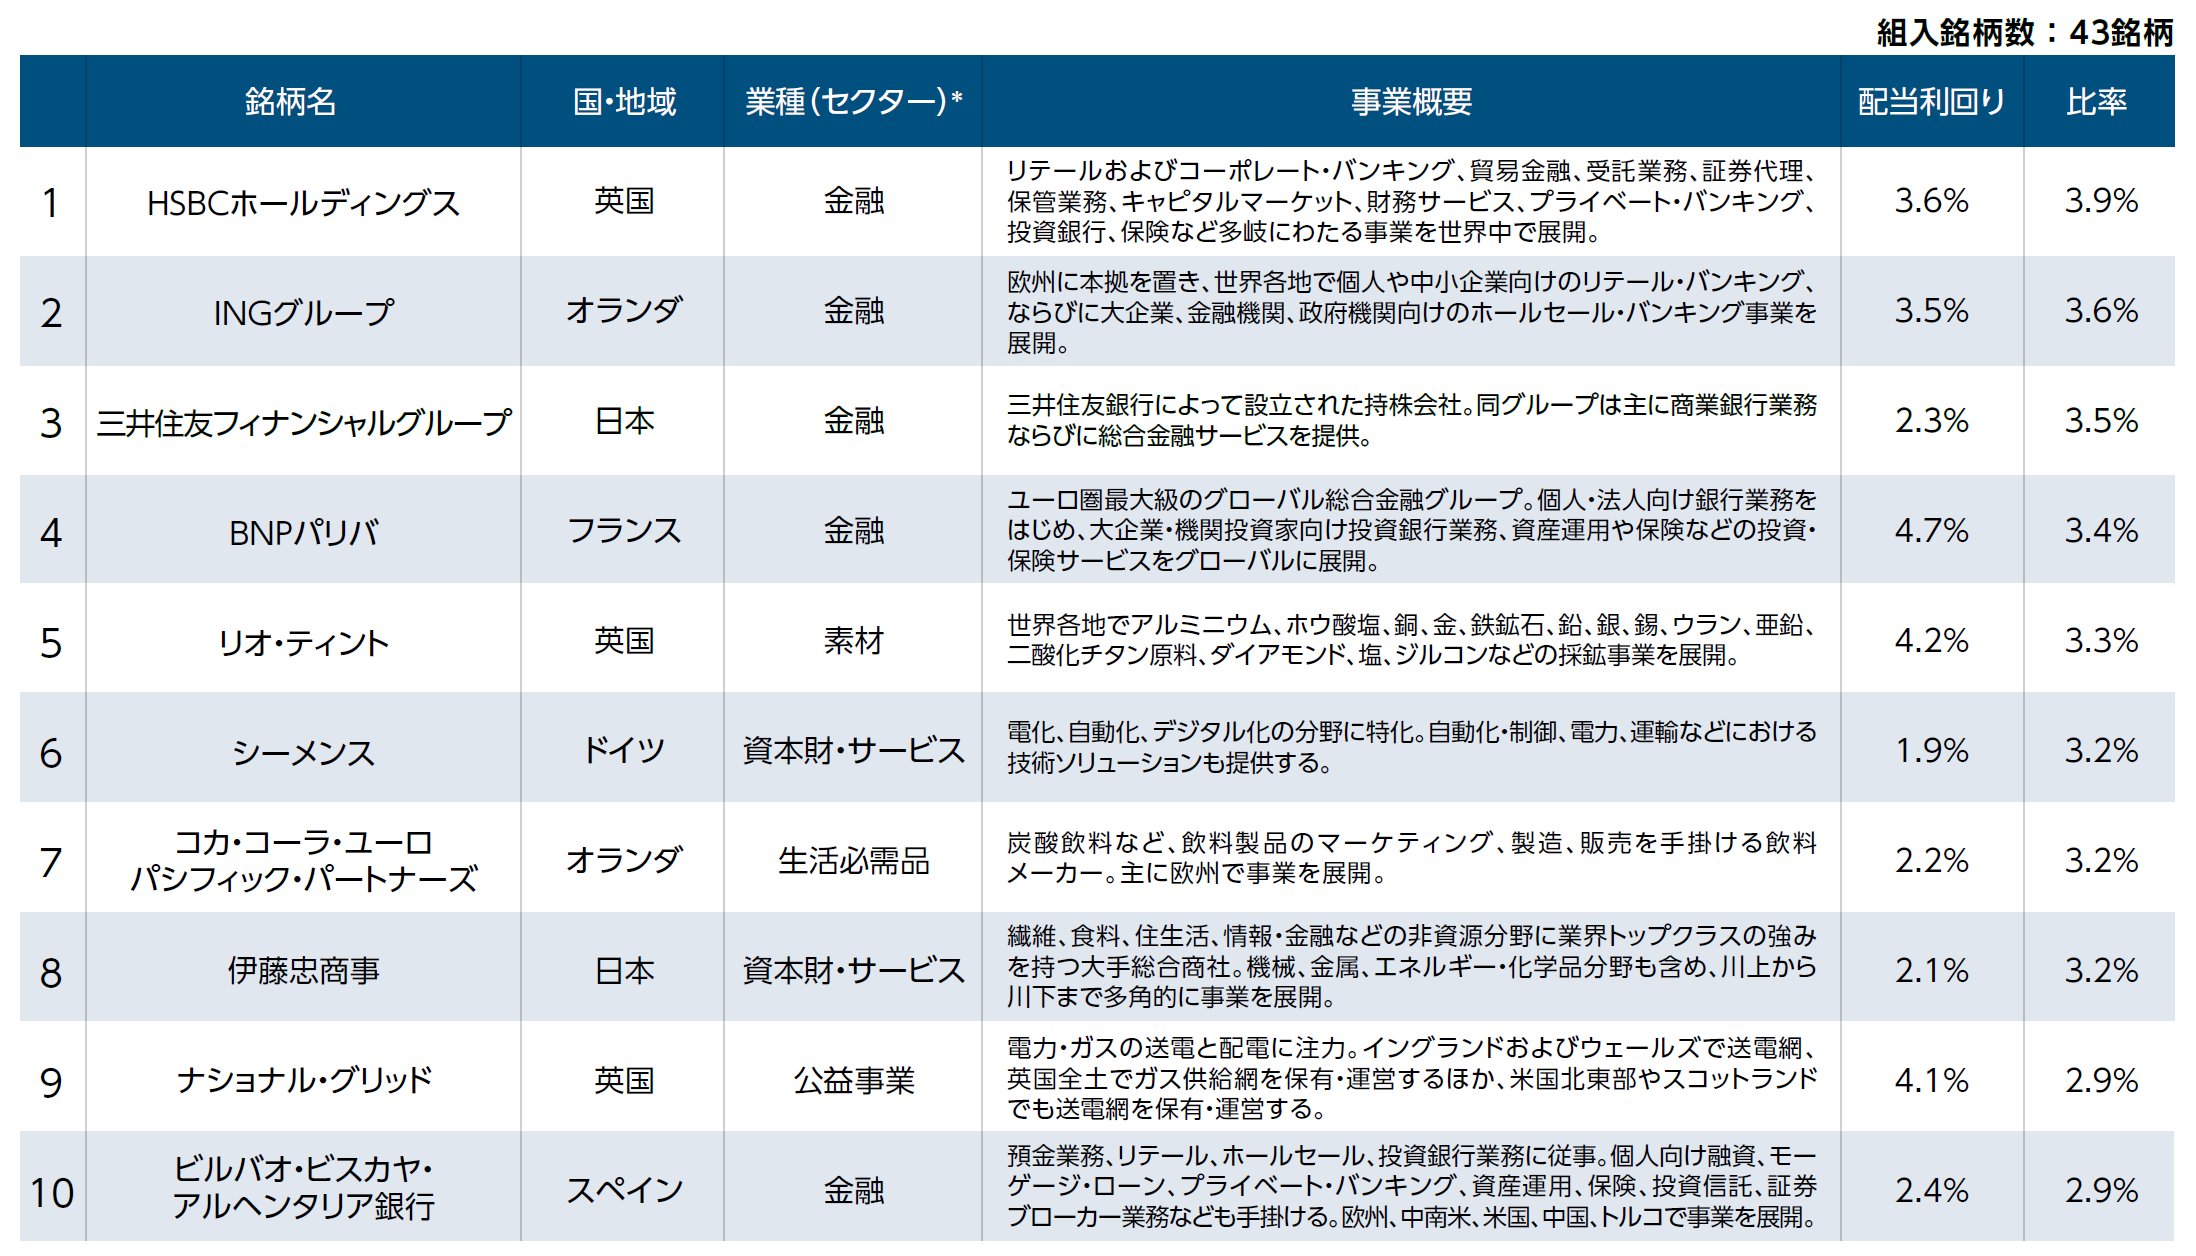
時点:2026年7月末、出所:ゴールドマン・サックス・アセット・マネジメント、ブルームバーグ、ファクトセット
*Global Industry Classification Standard(GICS®)(世界産業分類基準)のセクター分類を使用しています。
投資対象ファンドの組入上位銘柄を掲載しています。比率は投資対象ファンドの対純資産総額比です。
ポートフォリオにおける保有銘柄あるいは過去の投資判断についての言及は、本資料でご紹介している投資戦略あるいは投資アプローチをご理解いただくための例示を目的とするものであり、投資成果を示唆あるいは保証するものではありません。例示された個別証券は、必ずしも現在あるいは将来の保有銘柄であるとは限らず、また当該投資戦略に関する投資判断を代表するものでもありません。
<ご参考>
本戦略の代表的指数との相関と保有期間別リターン
- 本戦略は主要株式指数と相対的に相関が低く、特に北米テクノロジー株式との相関は0.58と最も低くなっています。
- 2018年3月の本戦略の運用開始以来でみると、3年以上保有した場合のマイナスリターンの発生回数は0回となりました。
下記は投資対象ファンドと同一の運用手法を用いた運用戦略のコンポジットの実績であり、本ファンドの運用実績ではありません。また、本ファンドの将来の運用成果を示唆あるいは保証するものでもありません。
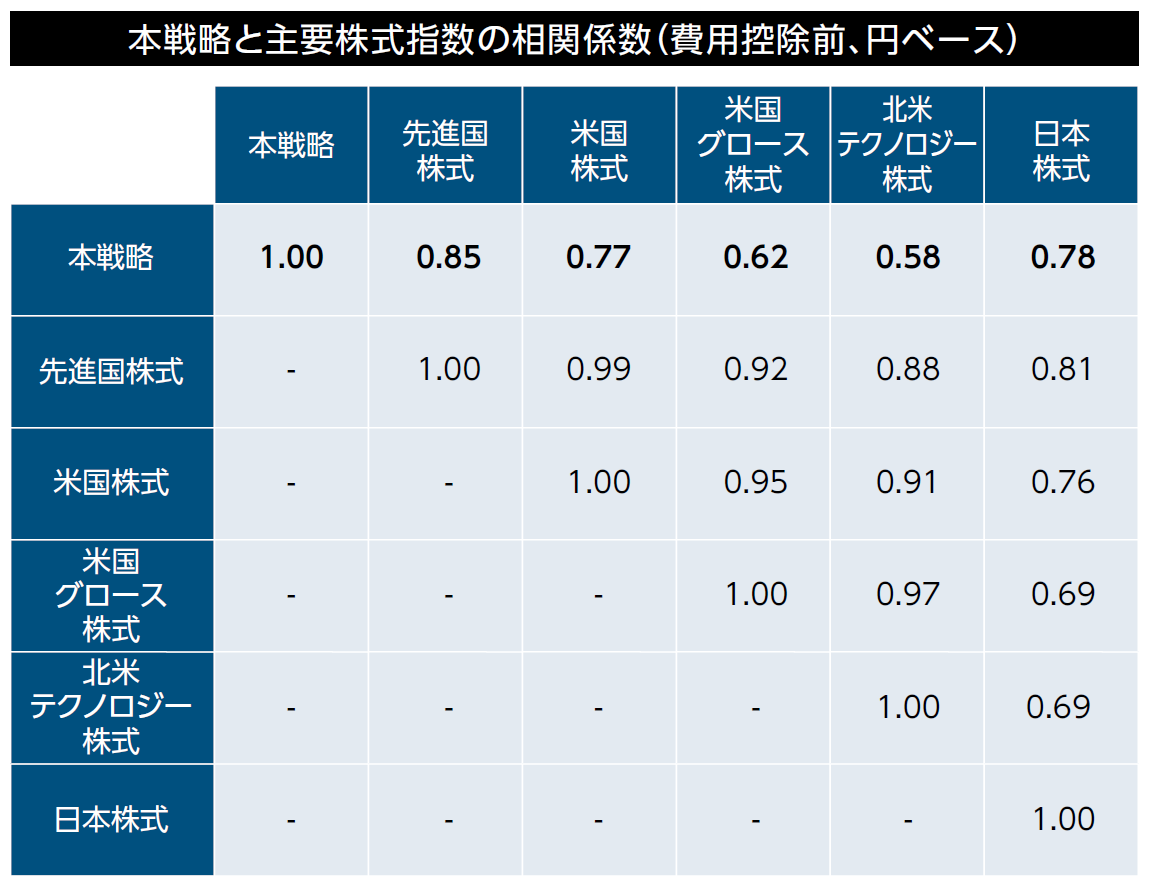
相関係数とは、2つのデータ間の関係の強さを表す指標です。一般的に、-1から+1の値を取り、+1に近いほど正の相関が強く、-1に近いほど負の相関が強くなります。
先進国株式:MSCIワールド指数、米国株式:MSCI米国指数、米国グロース株式:MSCI米国グロース指数、北米テクノロジー株式:S&P北米テクノロジー指数、日本株式:MSCI日本指数(すべて配当込み)
期間:2018年2月末~2026年7月末(月次データ)、出所:ゴールドマン・サックス・アセット・マネジメント、MSCI
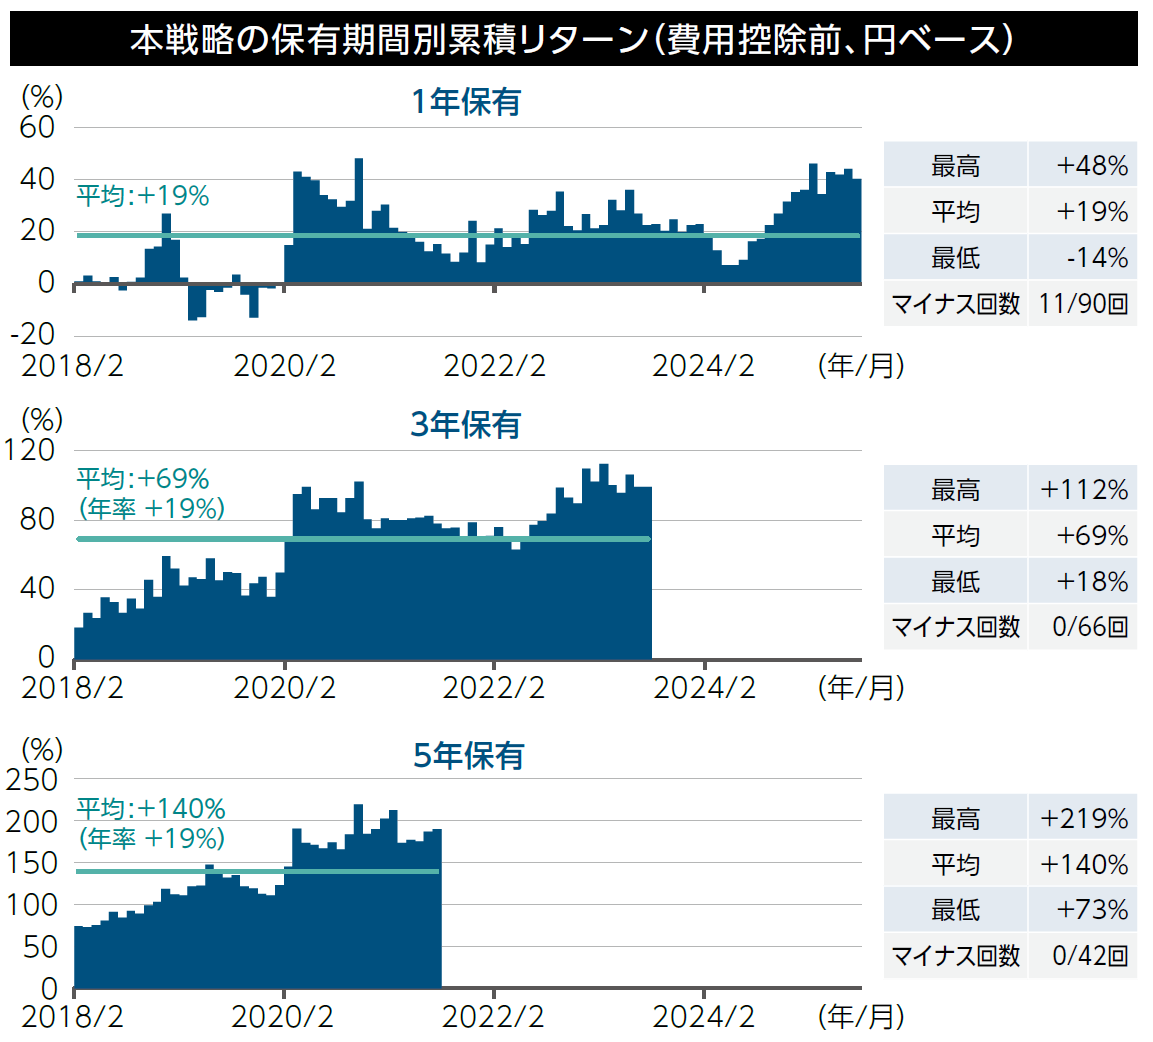
期間:2018年2月末~2026年7月末(月次データ)、出所:ゴールドマン・サックス・アセット・マネジメント
各月末時点から1年、3年および5年保有した場合の累積リターンを時系列に示しています。
上記は過去のデータであり、将来の結果を示唆または保証するものではありません。コンポジットとは、類似の投資戦略ないし投資方針に基づいて運用される1つ以上のポートフォリオの運用実績を、一定の基準に従って総合的に評価したものであり、投資戦略ごとの運用実績を提示するための基本的な手段です。手数料等の費用や流動性等の市場要因は考慮されておりませんのでご留意ください。
<ご参考>
米国株式との持ち合わせ効果
- 以下では、本戦略と主要米国株式指数との持ち合わせによるリターン/リスクの変化を示しています。
- 過去のデータでは米国グロース株式や北米テクノロジー株式との相関が比較的低く、半分ずつ持ち合わせた場合に投資効率(リターン/リスク)が向上するなど、一定の持ち合わせ効果がみられました。
下記は投資対象ファンドと同一の運用手法を用いた運用戦略のコンポジットの実績であり、本ファンドの運用実績ではありません。また、本ファンドの将来の運用成果を示唆あるいは保証するものでもありません。
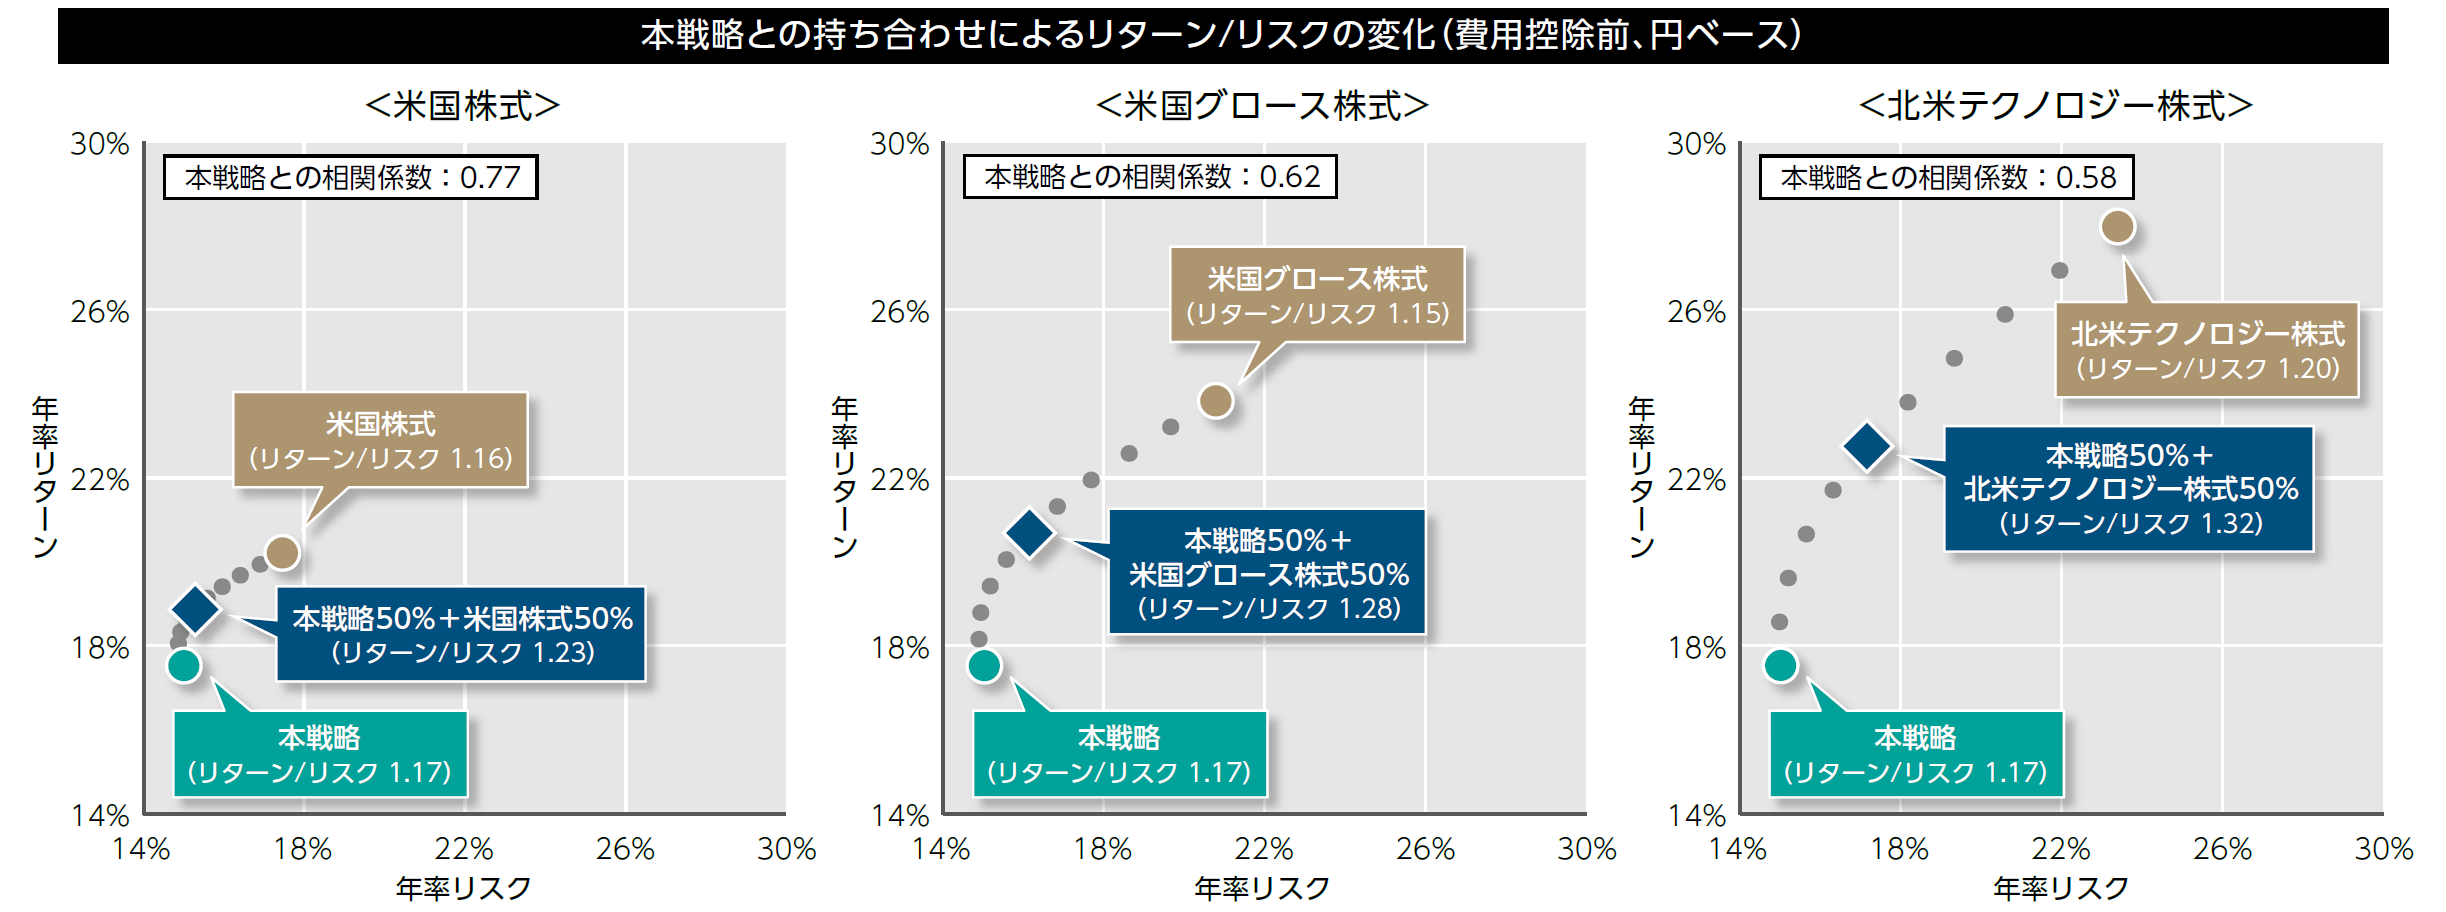
米国株式:MSCI米国指数、米国グロース株式:MSCI米国グロース指数、北米テクノロジー株式:S&P北米テクノロジー指数(すべて配当込み)
期間:2018年2月末(戦略運用開始来)~ 2026年7月末(月次データ)、出所:ゴールドマン・サックス・アセット・マネジメント、ブルームバーグ、MSCI
リスクとは、リターンのばらつきの大きさを意味します。年率リスクは月次リターンの標準偏差を年率化しています。リターン/リスクは、年率リターンを年率リスクで除して算出しています。相関係数とは、2つのデータ間の関係の強さを表す指標です。一般的に、-1から+1の値を取り、+1に近いほど正の相関が強く、-1に近いほど負の相関が強くなります。
過去のデータは将来の動向を示唆あるいは保証するものではありません。シミュレーションによるパフォーマンスは、実際の取引に基づくものではなく、その予想力には限界があります。実運用ポートフォリオで上記シミュレーションと同様の結果が得られるとは限りません。コンポジットとは、類似の投資戦略ないし投資方針に基づいて運用される1つ以上のポートフォリオの運用実績を、一定の基準に従って総合的に評価したものであり、投資戦略ごとの運用実績を提示するための基本的な手段です。手数料等の費用や流動性等の市場要因は考慮されておりませんのでご留意ください。
ファンドの特色
Point 1:米国を除く先進国の株式を実質的な主要投資対象とします。
Point 2:主に割安で持続的な高配当が期待できる株式に投資を行います。
- 主に高位または持続的な配当を行う企業の株式に投資することで、ポートフォリオ全体で相対的に高い配当利回りの確保をめざします。
- 配当の持続性、株価の割安度合い、事業および経営陣の質等の視点から銘柄選択を行います。
- 確信度の高い30~50銘柄程度*の株式に投資します。
*市場環境やその他の要因により今後変更する可能性があります。
Point 3:実質外貨建資産については、原則として対円での為替ヘッジは行いません。
- 本ファンドはケイマン籍外国投資信託(円建て)「グローバル(除く米国)インカム&バリュー・エクイティ・サブ・トラスト」を主要投資対象とします。
本ファンドは、MSCI EAFE指数(税引後配当込み、円ベース)を運用上の参考指標とします。
一定の事由により運用者が適切と判断する場合には、米国企業の株式に投資する場合があります。また、新興国の株式にも投資する場合があります。
市況動向や資金動向その他の要因等によっては、運用方針に従った運用ができない場合があります。
本ファンドは、ファンド・オブ・ファンズ方式で運用を行います(ファンド・オブ・ファンズ方式については、「投資信託説明書」をご覧ください)。
委託会社が属するゴールドマン・サックスの資産運用部門を「ゴールドマン・サックス・アセット・マネジメント」といいます。
MSCIおよびMSCIの情報の編集、計算、および作成に関与するその他すべての者(以下総称して「MSCI当事者」といいます)は、MSCIの情報について一切の保証(独創性、正確性、完全性、商品性および特定目的への適合性を含みますが、これらに限定されません)を明示的に排除します。MSCI、その関連会社およびMSCI当事者は、いかなる場合においても、直接損害、間接損害、特別損害、付随的損害、懲罰損害、派生的損害(逸失利益を含みます)およびその他一切の損害についても責任を負いません。MSCIの書面による明示的な同意がない限り、MSCIの情報を配布または流布してはならないものとします。
コンセプト動画
投資リスク
基準価額の変動要因
主な変動要因
株式投資リスク(価格変動リスク・信用リスク)・集中投資リスク
本ファンドは米国を除く先進国の株式を実質的な投資対象としますので、本ファンドへの投資には、株式投資にかかる価格変動リスク等のさまざまなリスクが伴うことになります。本ファンドの基準価額は、株式等の組入有価証券の値動きにより大きく変動することがあり、元金が保証されているものではありません。また、本ファンドは、実質的に比較的少数の銘柄に集中して投資を行いますので、多くの銘柄に分散投資を行った場合と比較して、価格変動が大きいと考えられます。
一般に、株価は、個々の企業の活動や一般的な市場・経済の状況に応じて変動します。したがって、本ファンドに組入れられる株式の価格は短期的または長期的に下落していく可能性があります。現時点において株価が上昇傾向であっても、その傾向が今後も継続する保証はありません。また、発行企業が経営不安、倒産等に陥った場合には、投資資金が回収できなくなることもあります。
為替変動リスク
本ファンドは、米国を除く先進国の株式を主な投資対象とする投資信託証券を主要投資対象とし、実質外貨建資産については、原則として為替ヘッジを行いません。したがって、 本ファンドへの投資には為替変動リスクが伴います。為替レートは短期間に大幅に変動することがあります。為替レートは一般に、外国為替市場の需給、世界各国への投資メリットの差異、金利の変動その他のさまざまな国際的要因により決定されます。また、為替レートは、各国・地域の政府・中央銀行による介入、通貨管理その他の政策によっても変動する可能性があります。
収益分配金に関わる留意点
分配金は、預貯金の利息とは異なり、投資信託の純資産から支払われますので、分配金が支払われると、その金額相当分、基準価額は下がります。分配金は、計算期間中に発生した収益(経費控除後の配当等収益および評価益を含む売買益)を超えて支払われる場合があります。したがって、ファンドの分配金の水準は必ずしも計算期間におけるファンドの収益率を示唆するものではありません。
計算期間中に運用収益があった場合においても、当該運用収益を超えて分配を行った場合、当期決算日の基準価額は前期決算日の基準価額と比べて下落することになります。
投資家のファンドの購入価額によっては、分配金の一部または全部が、実質的には元本の一部払戻しに相当する場合があります。ファンド購入後の基準価額の値上がりが、支払われた分配金額 より小さかった場合も実質的に元本の一部払戻しに相当することがあります。元本の一部払戻しに該当する部分は、元本払戻金(特別分配金)として非課税の扱いになります。
| 投資者が直接的に負担する費用 | |
|---|---|
| 購入時 | 購入時手数料 購入申込日の翌営業日の基準価額に、3.3%(税抜3%)を上限として販売会社が定める率を乗じて得た額とします。 |
| 換金時 | 信託財産留保額 なし |
| 投資者が信託財産で間接的に負担する費用 | |
| 毎日 | 運用管理費用(信託報酬) 純資産総額に対して 年率1.672%(税抜1.52%) ※運用管理費用は日々計上され、ファンドの基準価額に反映されます。なお、年1回決算コースは毎計算期間の最初の6ヵ月終了日および毎計算期末または信託終了のとき、年4回決算コースは毎計算期末または信託終了のときに信託財産中から支払われます。 |
| 信託事務の諸費用 監査法人等に支払うファンドの監査に係る費用、印刷費用など信託事務の諸費用が信託財産の純資産総額の年率0.1%相当額を上限として定率で日々計上され、年1回決算コースは毎計算期間の最初の6ヵ月終了日および毎計算期末または信託終了のとき、年4回決算コースは毎計算期末または信託終了のときに信託財産中から支払われるほか、組入れ投資信託証券の信託事務の諸費用が各投資信託証券より支払われます。(主要投資対象とする投資信託証券の管理会社報酬(年額41,000米ドルの固定報酬および年額27,750米ドルを上限とした変動報酬)を含みます。) |
|
| 随時 | その他の費用・手数料 有価証券売買時の売買委託手数料や資産を外国で保管する場合の費用等 上記その他の費用・手数料(組入れ投資信託証券において発生したものを含みます。)はファンドより実費として間接的にご負担いただきますが、運用状況等により変動するものであり、事前に料率、上限額等を表示することができません。 |