Duale Motoren: De combinatie van fundamentele en kwantitatieve aandelenstrategieën in portefeuilles
Voornaamste bevindingen
De beleggingsbenadering van fundamentele en kwantitatieve aandelenstrategieën
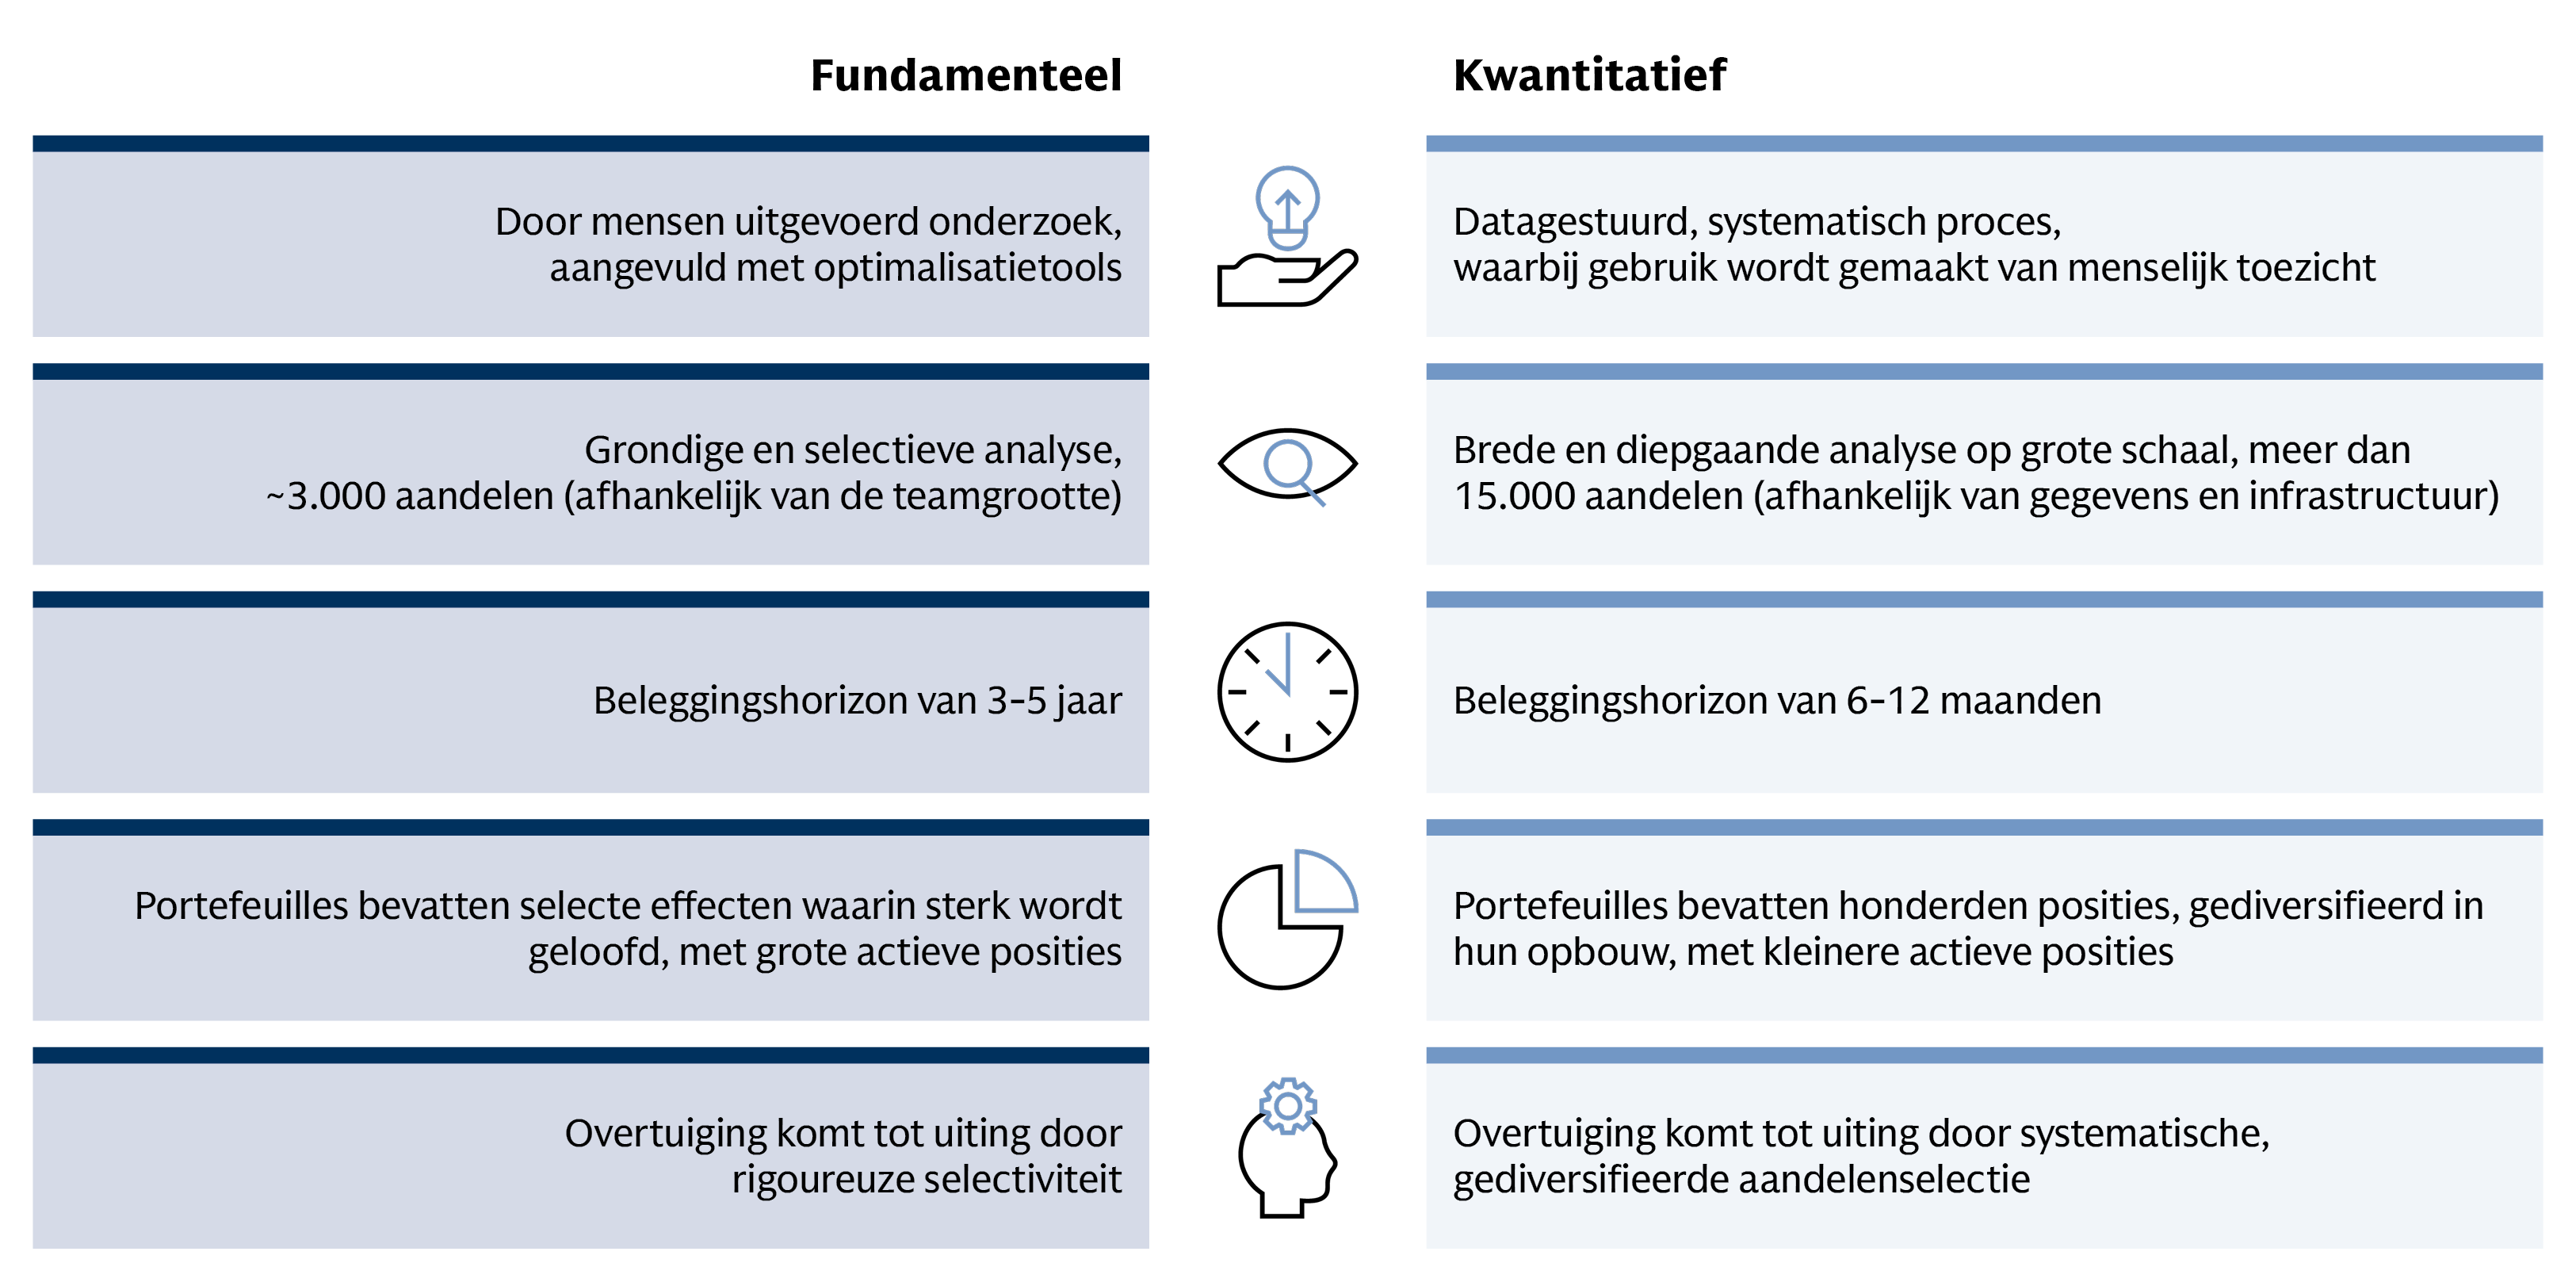
Voordat we ingaan op de manier waarop fundamentele en kwantitatieve aandelenstrategieën elkaar aanvullen, vinden wij het van cruciaal belang om te begrijpen waarin deze twee beleggingsbenaderingen van elkaar verschillen.
Bron: Goldman Sachs Asset Management.
Fundamenteel beleggen maakt gebruik van door mensen uitgevoerd onderzoek om de financiële gegevens, concurrentievoordelen en de kwaliteit van het management van bedrijven te analyseren. Door teams ter plaatse te stationeren en niet alleen contact te onderhouden met de verschillende managementlagen van een bedrijf, maar ook rechtstreeks met het ecosysteem van dat bedrijf – inclusief leveranciers en concurrenten – kunnen fundamentele aandelenbeheerders een informatievoorsprong nastreven, met name wanneer gegevens schaars of onbetrouwbaar zijn. Deze selectieve, op sterke overtuiging gebaseerde en door mensen geleide aanpak richt zich op specifieke, soms buiten de benchmark vallende kansen om bedrijven te identificeren die goed gepositioneerd lijken om in de loop van de tijd waarde te creëren.
Fundamentele benaderingen zijn doorgaans geconcentreerder dan kwantitatieve benaderingen, met grotere actieve posities en grotere afwijkingen van de benchmark. Risico’s worden beheerd door middel van voortdurende evaluatie en discussie, waarbij de portefeuillebeheerder toezicht houdt op de blootstelling aan sectoren, bedrijfstakken, kwaliteit en marktkapitalisatie. Overtuiging komt tot uiting in strenge selectiviteit en een gedisciplineerd, door mensen uitgevoerd beoordelingsproces, ondersteund door een voortdurende cyclus van discussie over zowel bedrijven waarin wel als waarin niet wordt belegd, op basis van diepgaand en continu bedrijfsspecifiek onderzoek. Fundamentele beheerders kunnen ook gebruikmaken van geavanceerde tools voor portefeuilleoptimalisatie om de overtuiging van de beheerder aan te vullen met rigoureuze risicomodellering. Deze tools helpen beheerders bij het samenstellen van evenwichtige portefeuilles en het beheersen van onbedoelde blootstellingen. Het algemene doel van fundamentele benaderingen is om langetermijnrendementen te genereren door aandelenspecifieke inzichten, in plaats van door brede markttrends of sectorale blootstellingen.
Kwantitatief beleggen maakt gebruik van grootschalige data-analyse om systematische inzichten voor aandelenselectie te genereren met behulp van geavanceerde technieken, waaronder AI. Door de inzichten van beheerders te integreren met enorme datasets – waaronder fundamentele gegevens, consumentenactiviteit, beleggersgedrag, sentiment en nieuwsstroom – kunnen kwantitatieve modellen duizenden aandelen tegelijkertijd evalueren. De schaalbaarheid van een systematische benadering maakt een dagelijkse, brede dekking van het beleggingsuniversum mogelijk. Hierdoor kunnen beheerders hun fundamentele langetermijnvisies aanvullen met realtime inzichten in de mogelijke aantrekkelijkheid van aandelen, terwijl ze rekening houden met de manier waarop macro-economische omstandigheden en marktregimes de rendementen op korte termijn kunnen beïnvloeden.
Kwantitatieve ‘long-only’-benaderingen zijn per definitie meer gediversifieerd en streven er vaak naar een bèta van 1 te handhaven (marktblootstelling gelijk aan de benchmark) en een groter aantal kleinere actieve posities in te nemen in een breed scala aan marktsegmenten. Risico’s worden systematisch beheerd door blootstellingen nauwkeurig te controleren en ernaar te streven dat het alfapotentieel van elke transactie groter is dan de risico’s en transactiekosten. Overtuiging komt tot uiting in het ontwerp van een systematisch proces dat voortdurend inzichten ontleent aan grote gegevensbestanden, ondersteund door een continue cyclus van modelverbeteringen op basis van nieuw factoronderzoek. Het algemene doel van kwantitatieve benaderingen is het opbouwen van brede, gediversifieerde, benchmarkgerichte portefeuilles die de voorkeur geven aan talrijke kleine posities boven geconcentreerde posities, waarbij gestreefd wordt naar een nauwkeurige controle over stijl-, sector- en geografische blootstellingen.
Belangrijk is dat het onderscheid tussen fundamenteel en kwantitatief beleggen niet altijd zwart-wit is. In de praktijk kunnen een aantal beheerders elementen van beide beleggingsbenaderingen integreren door fundamentele aandelenselectie te combineren met systematische portefeuilleopbouw en instrumenten voor risicobeheer. Ook kwantitatieve beheerders lopen sterk uiteen in hun beleggingsfilosofieën en methodologieën. Sommige beheerders baseren hun systematische modellen op economische en fundamentele realiteit. Zo richten factorbeleggen of smart-beta-benaderingen zich op fundamentele kenmerken zoals waarde en kwaliteit. Aan de andere kant van het spectrum bevinden zich strategieën die weinig tot geen basis hebben in fundamentele bedrijfsanalyse en puur vertrouwen op wiskundige modellen en statistische patronen.
Voor de volgende analyse hebben we, om consistentie te waarborgen met de beschikbare classificaties van het eVestment-universum, beheerders ingedeeld in de categorieën “Fundamenteel” en “Kwantitatief”. We erkennen echter dat hybride benaderingen waardevol kunnen zijn en dat een gedegen selectieproces van beheerders een diepgaandere evaluatie moet omvatten van de manier waarop deze elementen in het beleggingsproces worden geïntegreerd.
De potentiële voordelen van het combineren van fundamentele en kwantitatieve benaderingen
Onze analyse suggereert dat het integreren van fundamentele en kwantitatieve aandelenstrategieën een structureel portefeuillevoordeel kan opleveren dat groter is dan de som van de delen. Dit voordeel vloeit voort uit vier elkaar versterkende dynamieken, die we hieronder nader bespreken:
- Complementaire prestaties in verschillende marktomstandigheden
- Structureel lage tot negatieve correlaties
- Samenstelling van alfa via verhoogde informatieratio's
- Flexibiliteit in selectie, beleggingsstijl en portefeuilleomvang
Complementaire prestaties in verschillende marktomstandigheden
Een selectie van recente stressgebeurtenissen op de markt laat zien hoe fundamentele en kwantitatieve beleggingsbenaderingen complementaire prestatiepatronen kunnen vertonen, afhankelijk van de aard van de onderliggende marktschokken. Benaderingen die doorgaans worden geassocieerd met kwantitatief beleggen leken relatief goed gepositioneerd tijdens bredere macro-economische of beleidsgedreven rotaties, terwijl fundamentele benaderingen relatief veerkrachtig bleken tijdens bepaalde specifieke episodes. Dit patroon ondersteunt de potentiële diversificatievoordelen van het handhaven van een evenwichtige allocatie over beide benaderingen gedurende de marktcyclus.
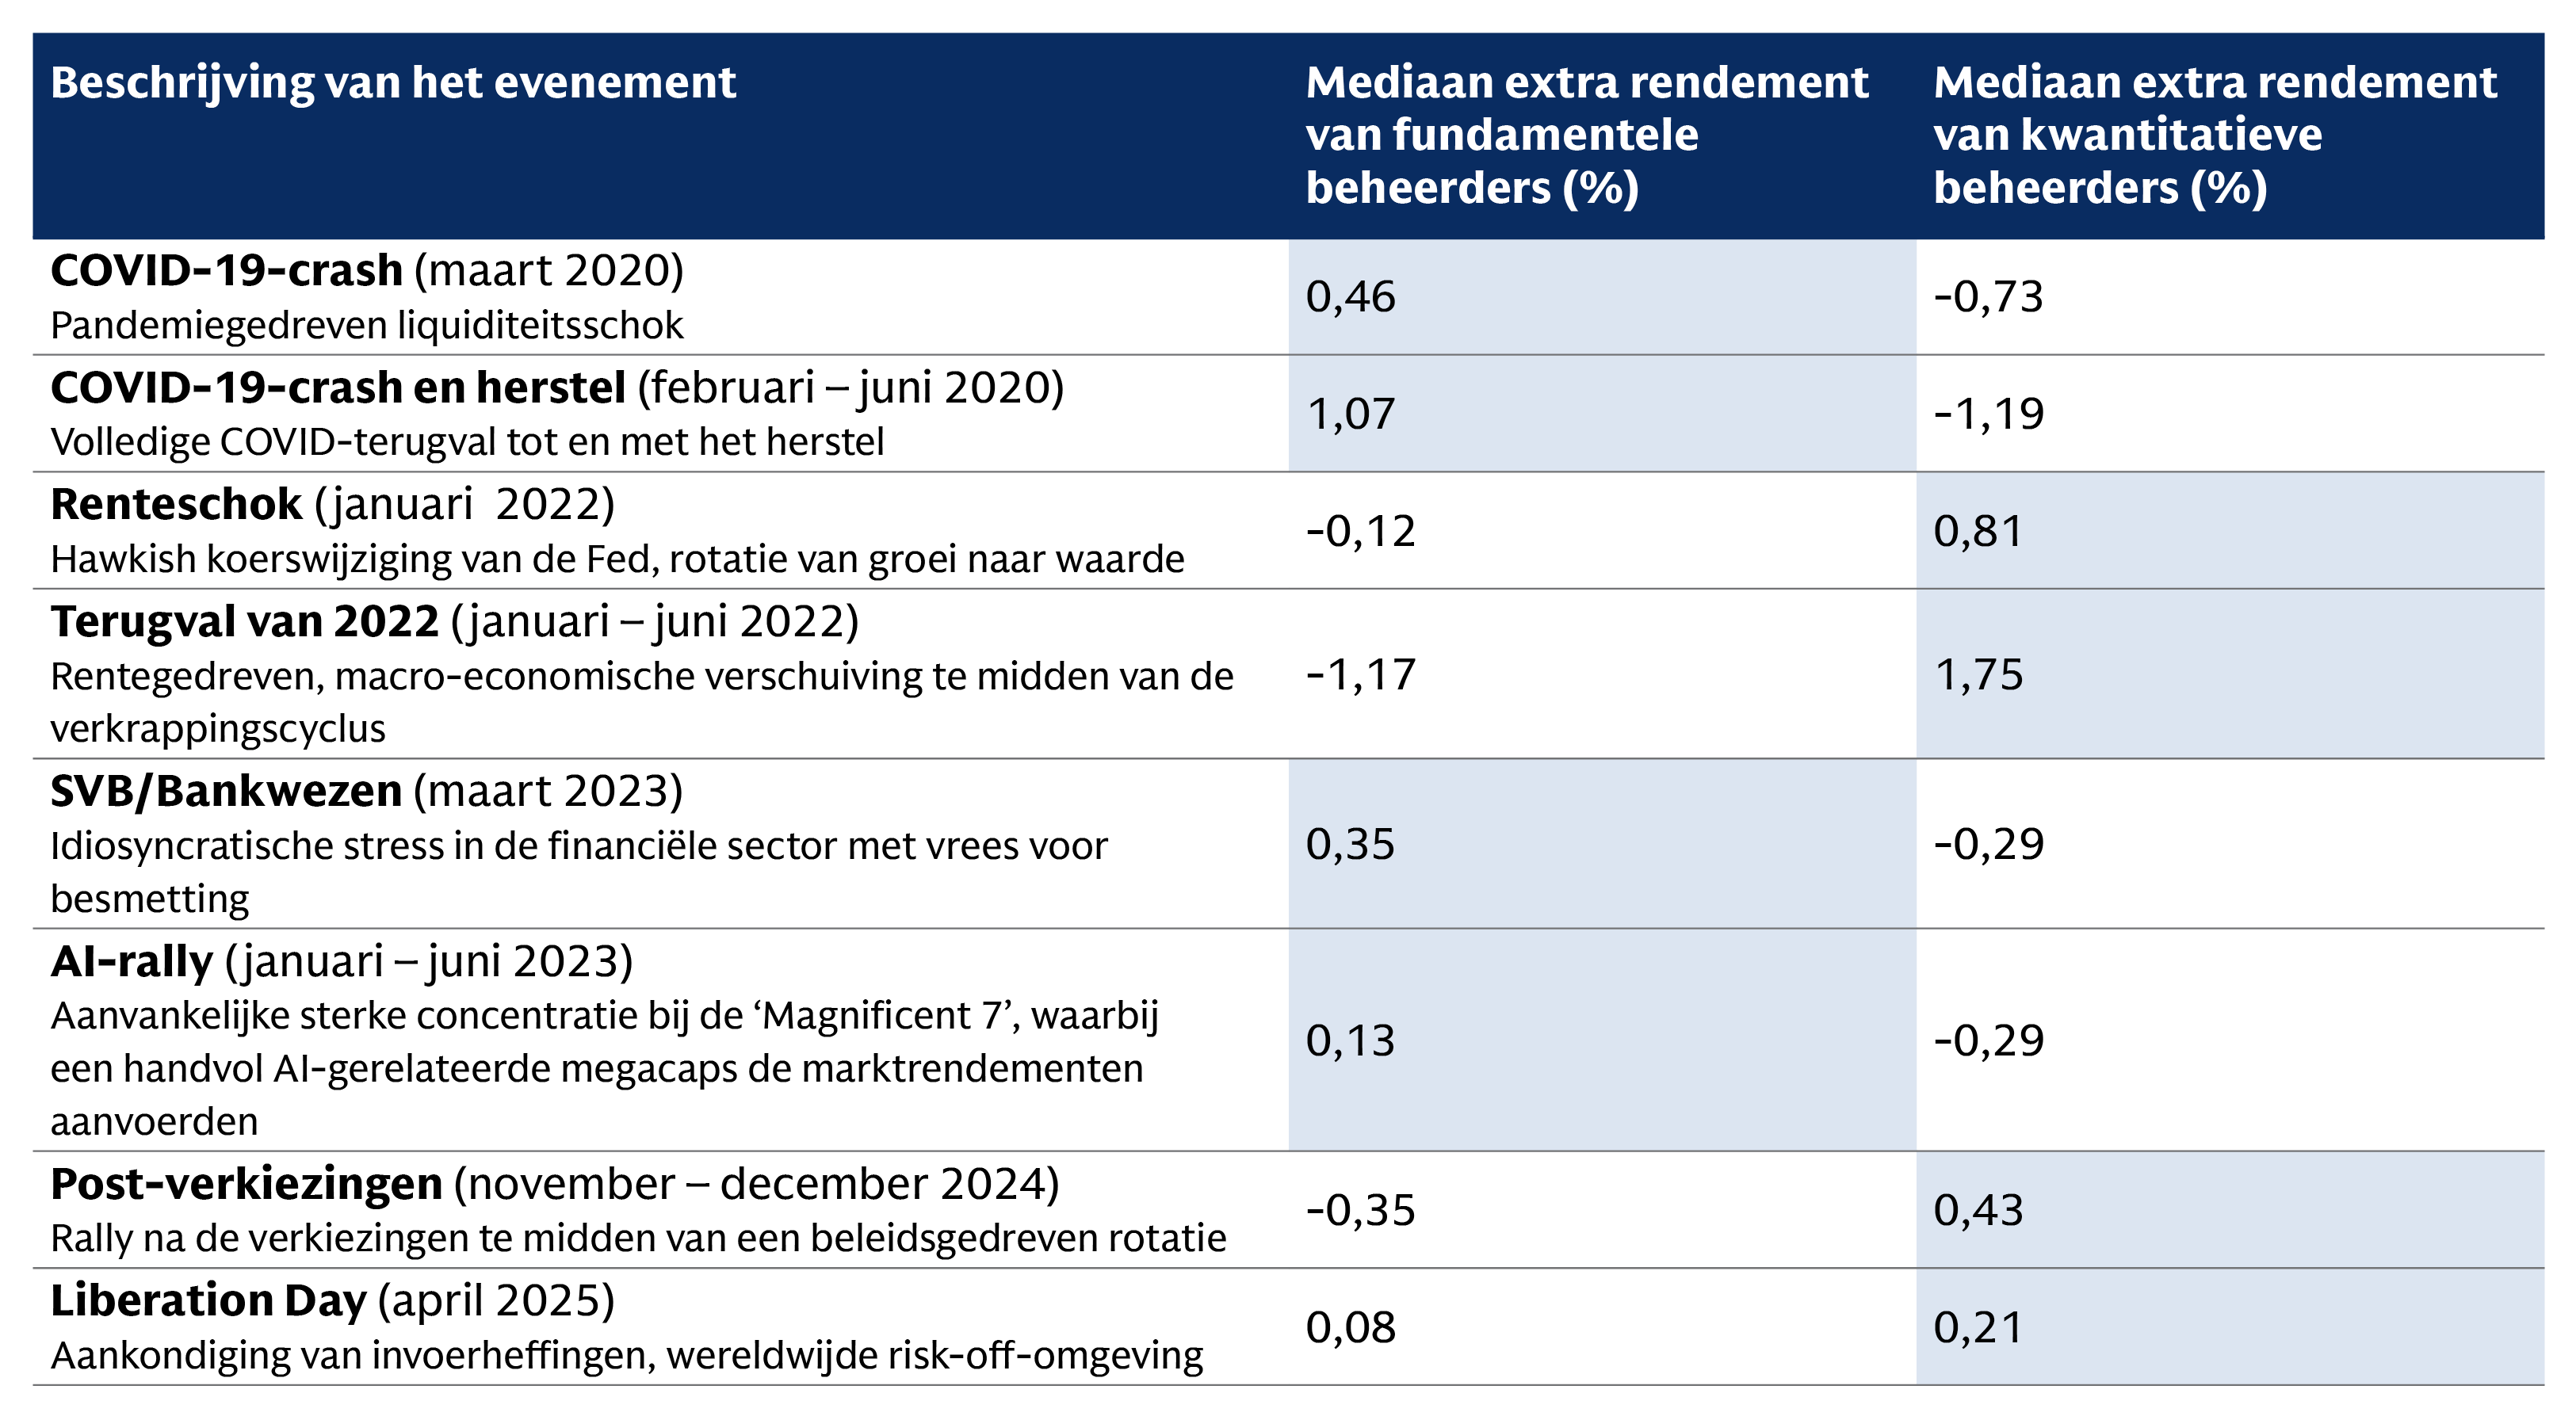
Bron: eVestment. Gegevens per 31 december 2025. Extra rendement is na aftrek van kosten (schatting van eVestment op basis van vergelijkbare fondsen, apart beheerde rekening van $ 100 mln). Het cumulatieve extra rendement wordt per beheerder berekend door de rendementen van de portefeuille en de benchmark over de periode afzonderlijk te kapitaliseren, waarna de mediaan over de beheerders en het rekenkundige gemiddelde over de zeven activaklassen worden genomen; beheerders zonder een volledige trackrecord over de periode worden buiten beschouwing gelaten.
De marktstructuur kan helpen verklaren waarom elke benadering presteert wanneer ze dat doet. Spreiding is een voorwaarde voor actief beheer, maar op zichzelf niet voldoende – de mate van marktconcentratie is net zo belangrijk. De huidige aandelenmarkten van largecaps combineren een behoorlijke spreiding met een hoge concentratie. In een sterk geconcentreerde markt staat een beheerder die streeft naar een specifiek niveau van tracking error ten opzichte van de benchmark voor een structurele keuze: ofwel grotere posities in aandelen en factoren innemen, ofwel een groter aantal aandelen aanhouden om kleinere, diversificerende posities samen te stellen die samen een beoogde “tracking error” opleveren.
Kwantitatieve benaderingen zijn wellicht beter geschikt voor het samenstellen van gediversifieerde posities die samen de beoogde “tracking error” opleveren, gezien hun vermogen om systematisch een veel breder scala aan effecten te bestrijken en te evalueren. Dit kan helpen verklaren waarom kwantitatieve strategieën de afgelopen jaren in een groot deel van het beleggingsuniversum goed hebben gepresteerd. Anderzijds kunnen de fundamentele ‘long-only’-beheerders de concentratie op de aandelenmarkt beperken door strikte limieten voor individuele posities op te leggen, zoals het beperken van elke afzonderlijke positie tot 5% van de totale portefeuille, en door drempels voor sector- en factorblootstelling vast te stellen om onbedoelde thematische concentratie te voorkomen. Portefeuillebeheerders kunnen hun allocaties ook verschuiven naar midcap-aandelen om de afhankelijkheid van prestatiefactoren bij megacaps te verminderen. Ter vergelijking: andere benaderingen die minder goed in staat zijn om dezelfde breedte te bereiken, vereisen mogelijk langere beleggingshorizons om het rendementspotentieel te realiseren, gezien de hogere “tracking error”.
Het complementaire karakter van fundamentele en kwantitatieve benaderingen komt het duidelijkst naar voren in wisselende marktomstandigheden, historische periodes en regio’s, met name wanneer gekeken wordt naar de brede spreiding van de rendementen van beheerders binnen een bepaald universum. Aangezien een beheerder uit het bovenste kwartiel aanzienlijk beter kan presteren terwijl een beheerder uit het onderste kwartiel in dezelfde omgeving achterblijft, is de manier waarop beleggers individuele beheerders selecteren en combineren net zo cruciaal als de aanvankelijke beslissing om deze stijlen te combineren.
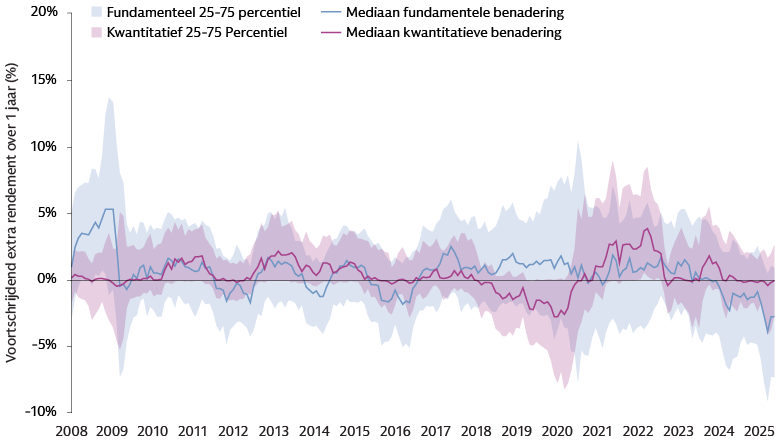
Bron: Goldman Sachs Asset Management, eVestment. Gebaseerd op een analyse van 430 fundamentele en kwantitatieve beheerders binnen Amerikaanse aandelen. Per 9 mei 2026. In het verleden behaalde resultaten vormen geen indicatie voor toekomstige resultaten.
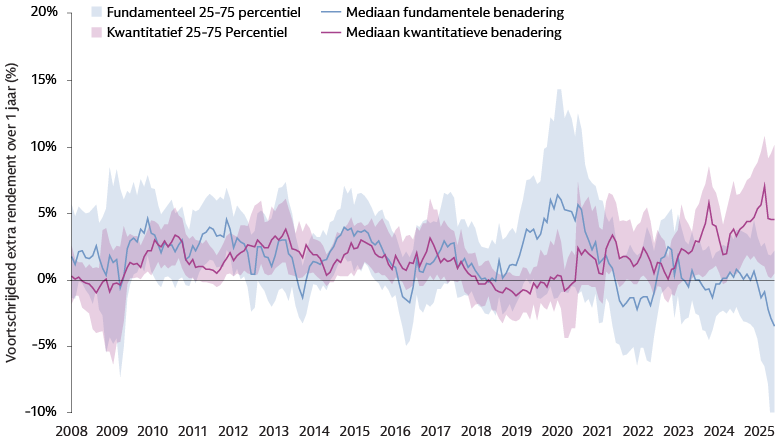
Bron: Goldman Sachs Asset Management, eVestment. Gebaseerd op een analyse van 731 fundamentele en kwantitatieve beheerders binnen wereldwijde aandelen exclusief de VS. Per 9 mei 2026. In het verleden behaalde resultaten vormen geen indicatie voor toekomstige resultaten.
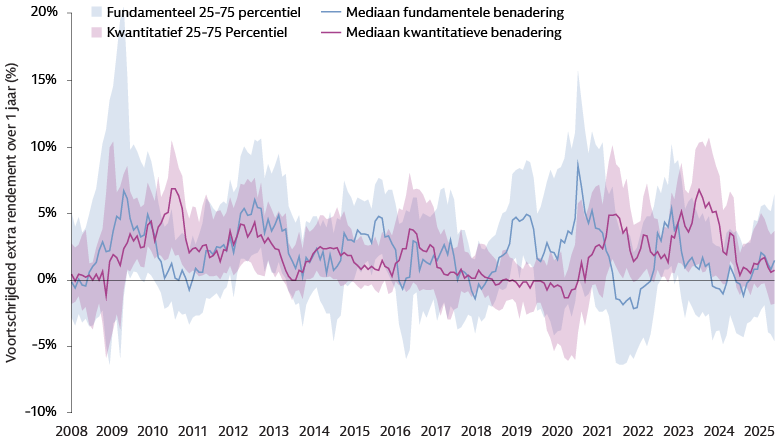
Bron: Goldman Sachs Asset Management, eVestment. Gebaseerd op een analyse van 581 fundamentele en kwantitatieve beheerders binnen aandelen uit opkomende markten. Per 9 mei 2026. In het verleden behaalde resultaten vormen geen indicatie voor toekomstige resultaten.
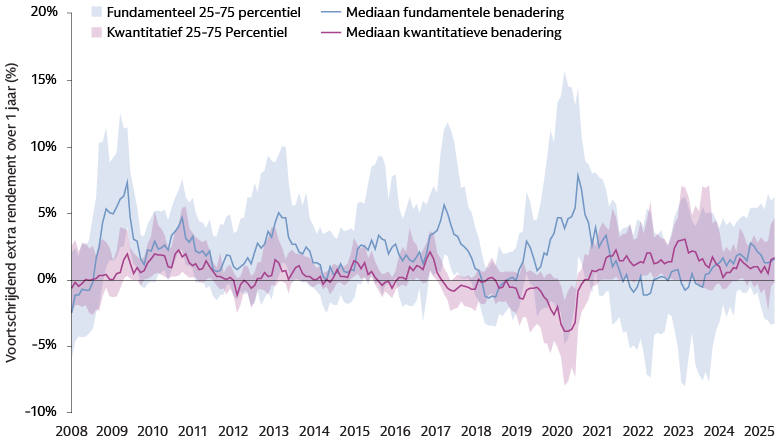
Bron: Goldman Sachs Asset Management, eVestment. Gebaseerd op een analyse van 379 fundamentele en kwantitatieve beheerders binnen Japanse aandelen. Per 9 mei 2026. In het verleden behaalde resultaten vormen geen indicatie voor toekomstige resultaten.
Structureel lage tot negatieve correlaties
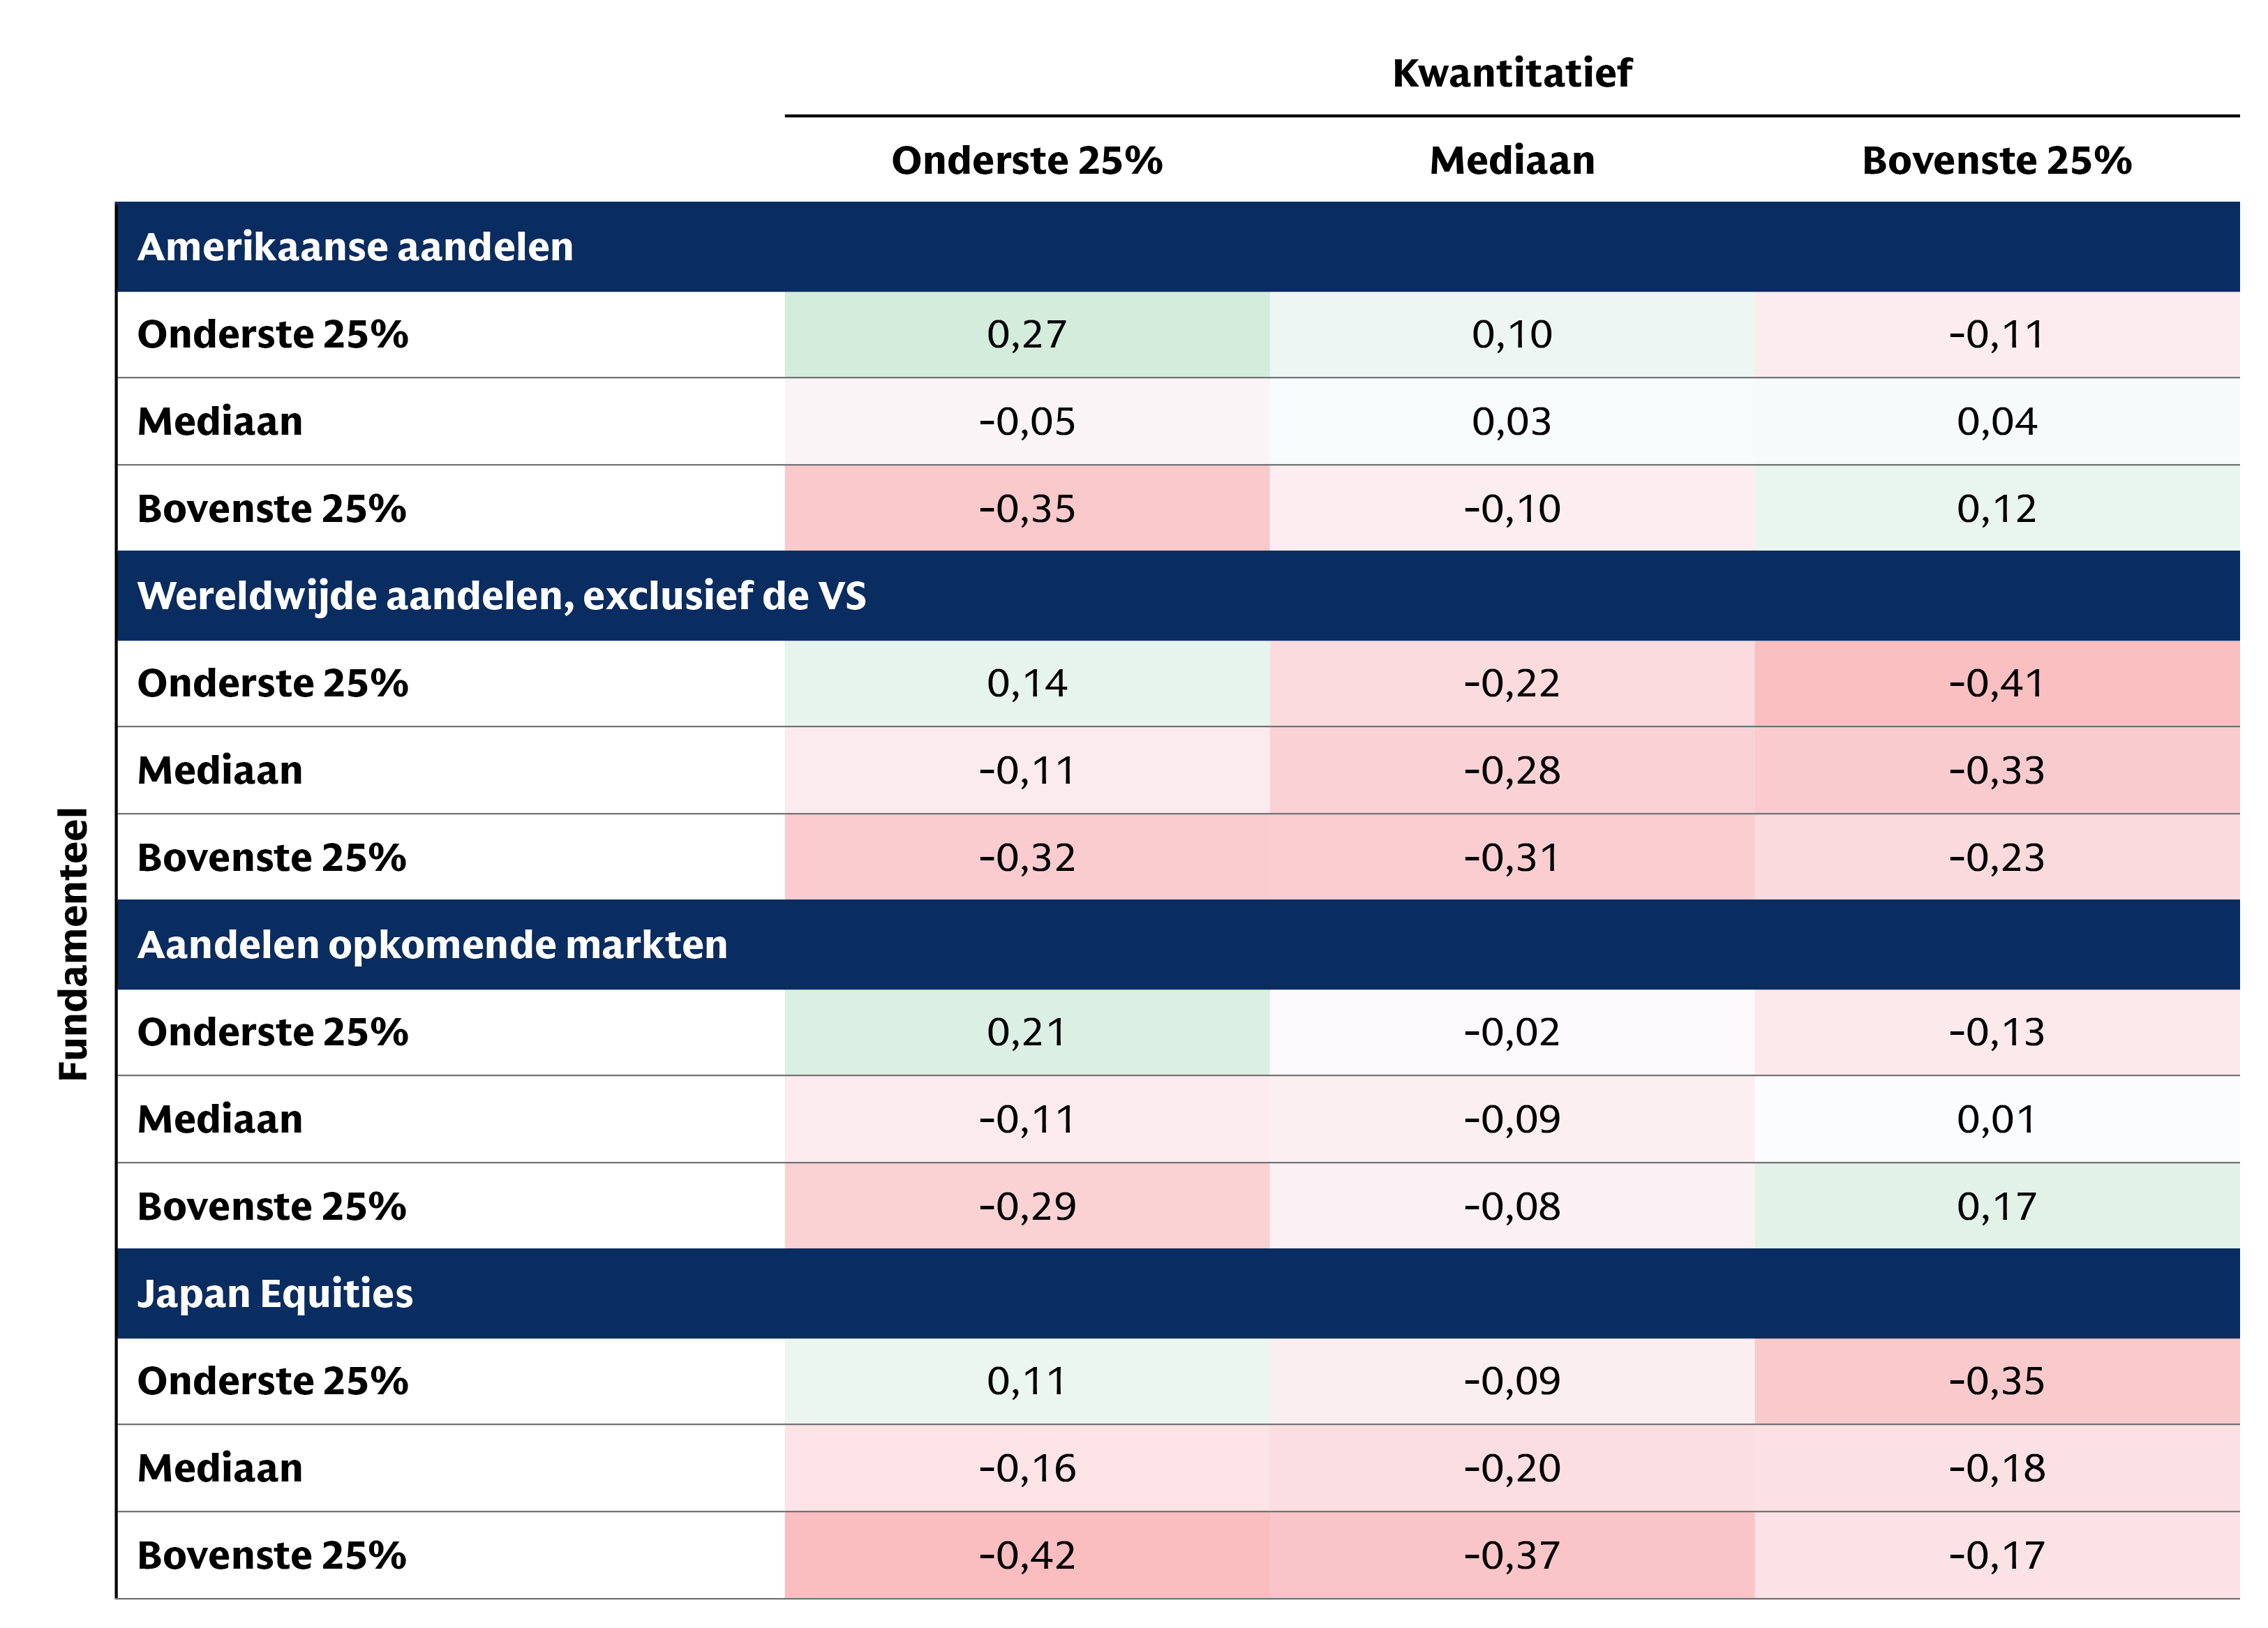
De correlaties tussen fundamentele en kwantitatieve beheerders zijn consequent laag (en in veel gevallen negatief), omdat de twee stijlen op verschillende tijdshorizonten opereren en alfa genereren uit structureel onafhankelijke, vaak tegengestelde bronnen. Dit geldt voor zowel ontwikkelde markten, opkomende markten als wereldwijde universa exclusief de VS, en het blijft bestaan over de volledige rendementsverdeling, van de best presterende fondsen in het bovenste kwartiel (waar de correlaties negatief zijn, variërend van -0,11 tot -0,41) tot de slechtst presterende fondsen in het onderste kwartiel (waar de correlaties bescheiden blijven, tussen 0,21 en 0,27). Wanneer beheerders met lage of negatieve correlaties in een portefeuille worden gecombineerd, neemt de daaruit voortvloeiende volatiliteit af omdat hun rendementen niet synchroon bewegen.
Bron: Goldman Sachs Asset Management, eVestment. Gebaseerd op tijdreekscorrelaties van maandelijkse, over een periode van één jaar voortschrijdende gegevens over het extra rendement van december 2008 tot en met december 2025. Correlaties uit het verleden zijn niet indicatief voor toekomstige correlaties die daarvan kunnen afwijken.
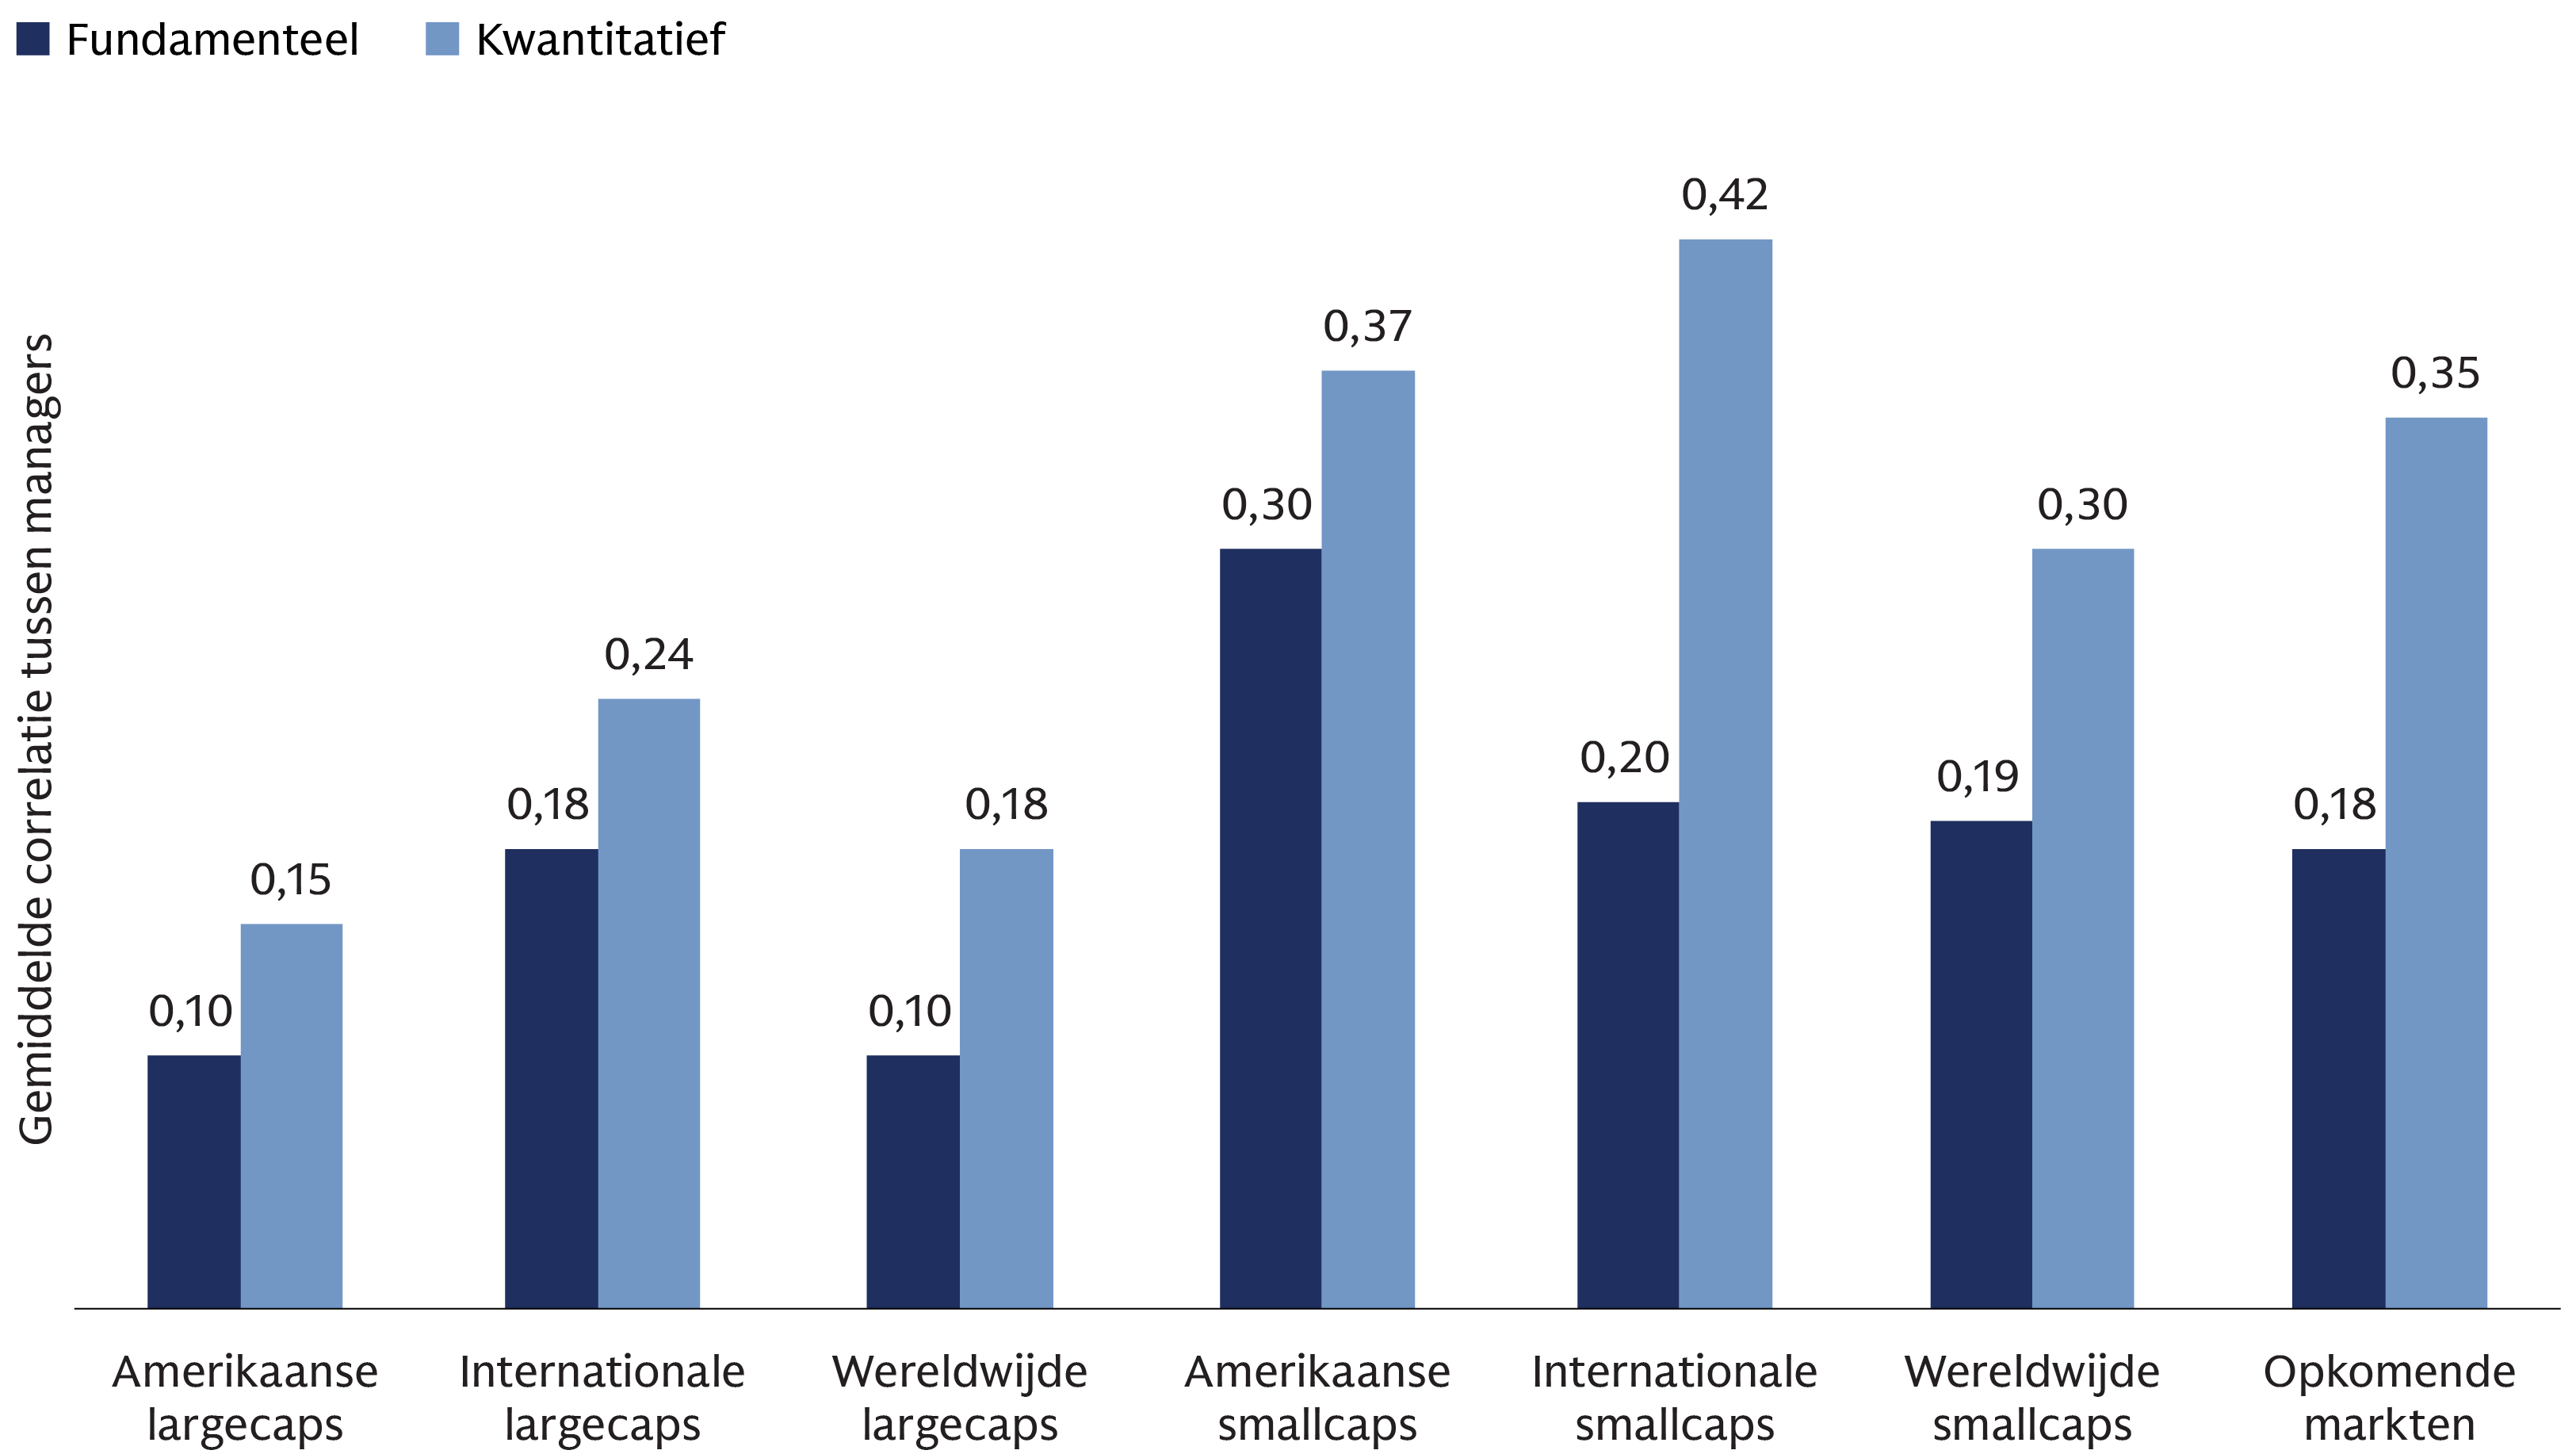
Bovendien hebben zowel fundamentele als kwantitatieve beheerders op de lange termijn relatief gematigde correlaties tussen elkaar behouden, wat erop wijst dat er diversificatievoordelen kunnen bestaan, zowel tussen als binnen de verschillende benaderingen. Dit versterkt het argument voor het handhaven van een evenwichtige allocatie bij de samenstelling van de portefeuille, aangezien gedifferentieerde alfabronnen en implementatietechnieken de afhankelijkheid van de resultaten van één enkele beheerder of stijl kunnen verminderen.
Bron: eVestment. De correlatieanalyse is gebaseerd op de correlaties per paar van het maandelijkse extra rendement van beheerders over de periode van 31 december 2013 tot en met 31 december 2025. Correlaties uit het verleden zijn niet indicatief voor toekomstige correlaties die daarvan kunnen afwijken.
Samenstelling van alfa via verhoogde informatieratio's
Het toevoegen van meerdere beheerders met een lage correlatie biedt niet alleen de mogelijkheid om de volatiliteit te verminderen; het biedt ook de mogelijkheid om de informatieratio van een portefeuille (het vermogen van een fondsbeheerder om extra rendement ten opzichte van een benchmark te genereren) structureel te verhogen, waardoor elke eenheid van actief risico harder werkt. Dit kan met name van groot belang zijn in portefeuilles met een hoger niveau van actief risico. Hoe lager de correlatie tussen beheerders, hoe groter deze verbetering van de informatieratio wordt. Het combineren van fundamentele en kwantitatieve benaderingen gaat daarom niet alleen over het minder risicovol maken van een portefeuille, maar kan ook een offensieve strategie voor het opbouwen van alfa zijn. Het toevoegen van meer beheerders garandeert echter geen hoger risicogecorrigeerd rendement. Wij constateren dat de voordelen afhankelijk zijn van het handhaven van een lage correlatie; naarmate de correlatie tussen beheerders toeneemt, neemt het marginale voordeel van het toevoegen van meer beheerders snel af.
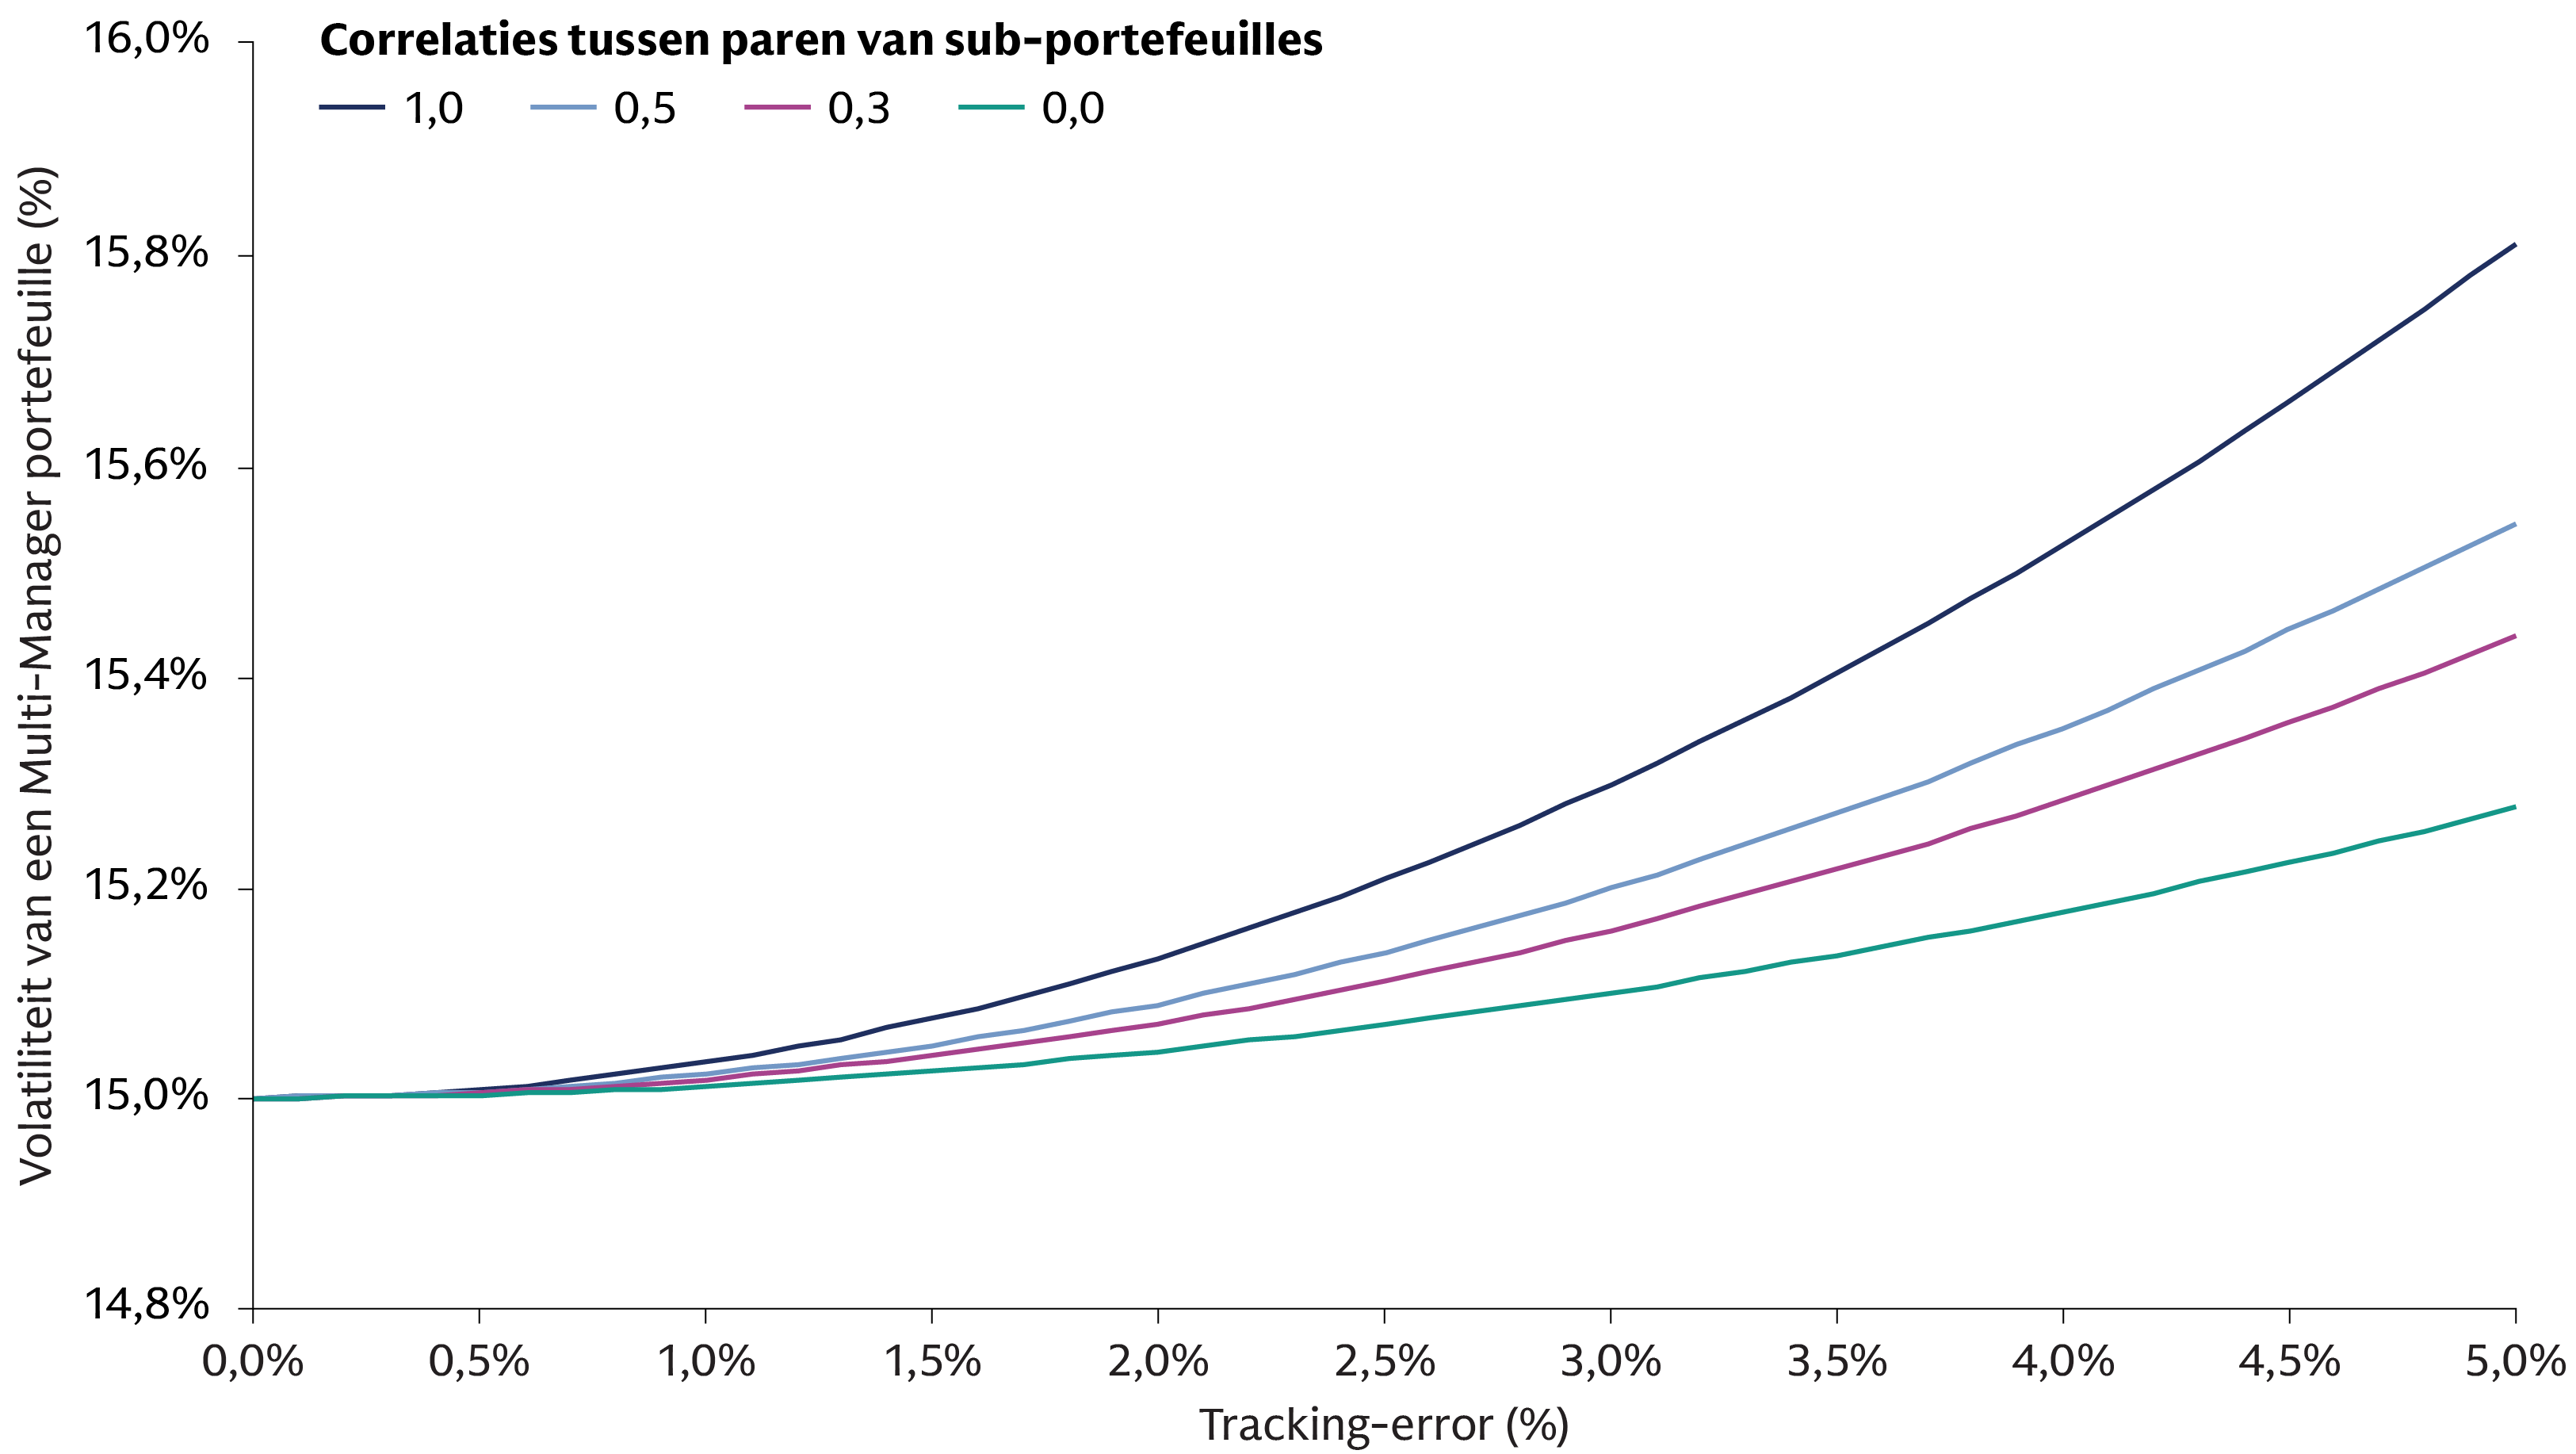
Bron: Goldman Sachs Asset Management. Per maart 2026. Volatiliteit van een multibeheerderportefeuille bestaande uit drie subportefeuilles van gelijke omvang versus de “tracking error” van elke afzonderlijke subportefeuille bij variërende correlaties tussen paren van subportefeuilles. Er wordt aangenomen dat de volatiliteit van de benchmark 15% bedraagt. De curve voor perfect gecorreleerde subportefeuilles (correlatie gelijk aan 1,0) komt overeen met een allocatie aan één enkele subportefeuille met de aangegeven “tracking error”. Correlaties uit het verleden zijn niet indicatief voor toekomstige correlaties die daarvan kunnen afwijken.
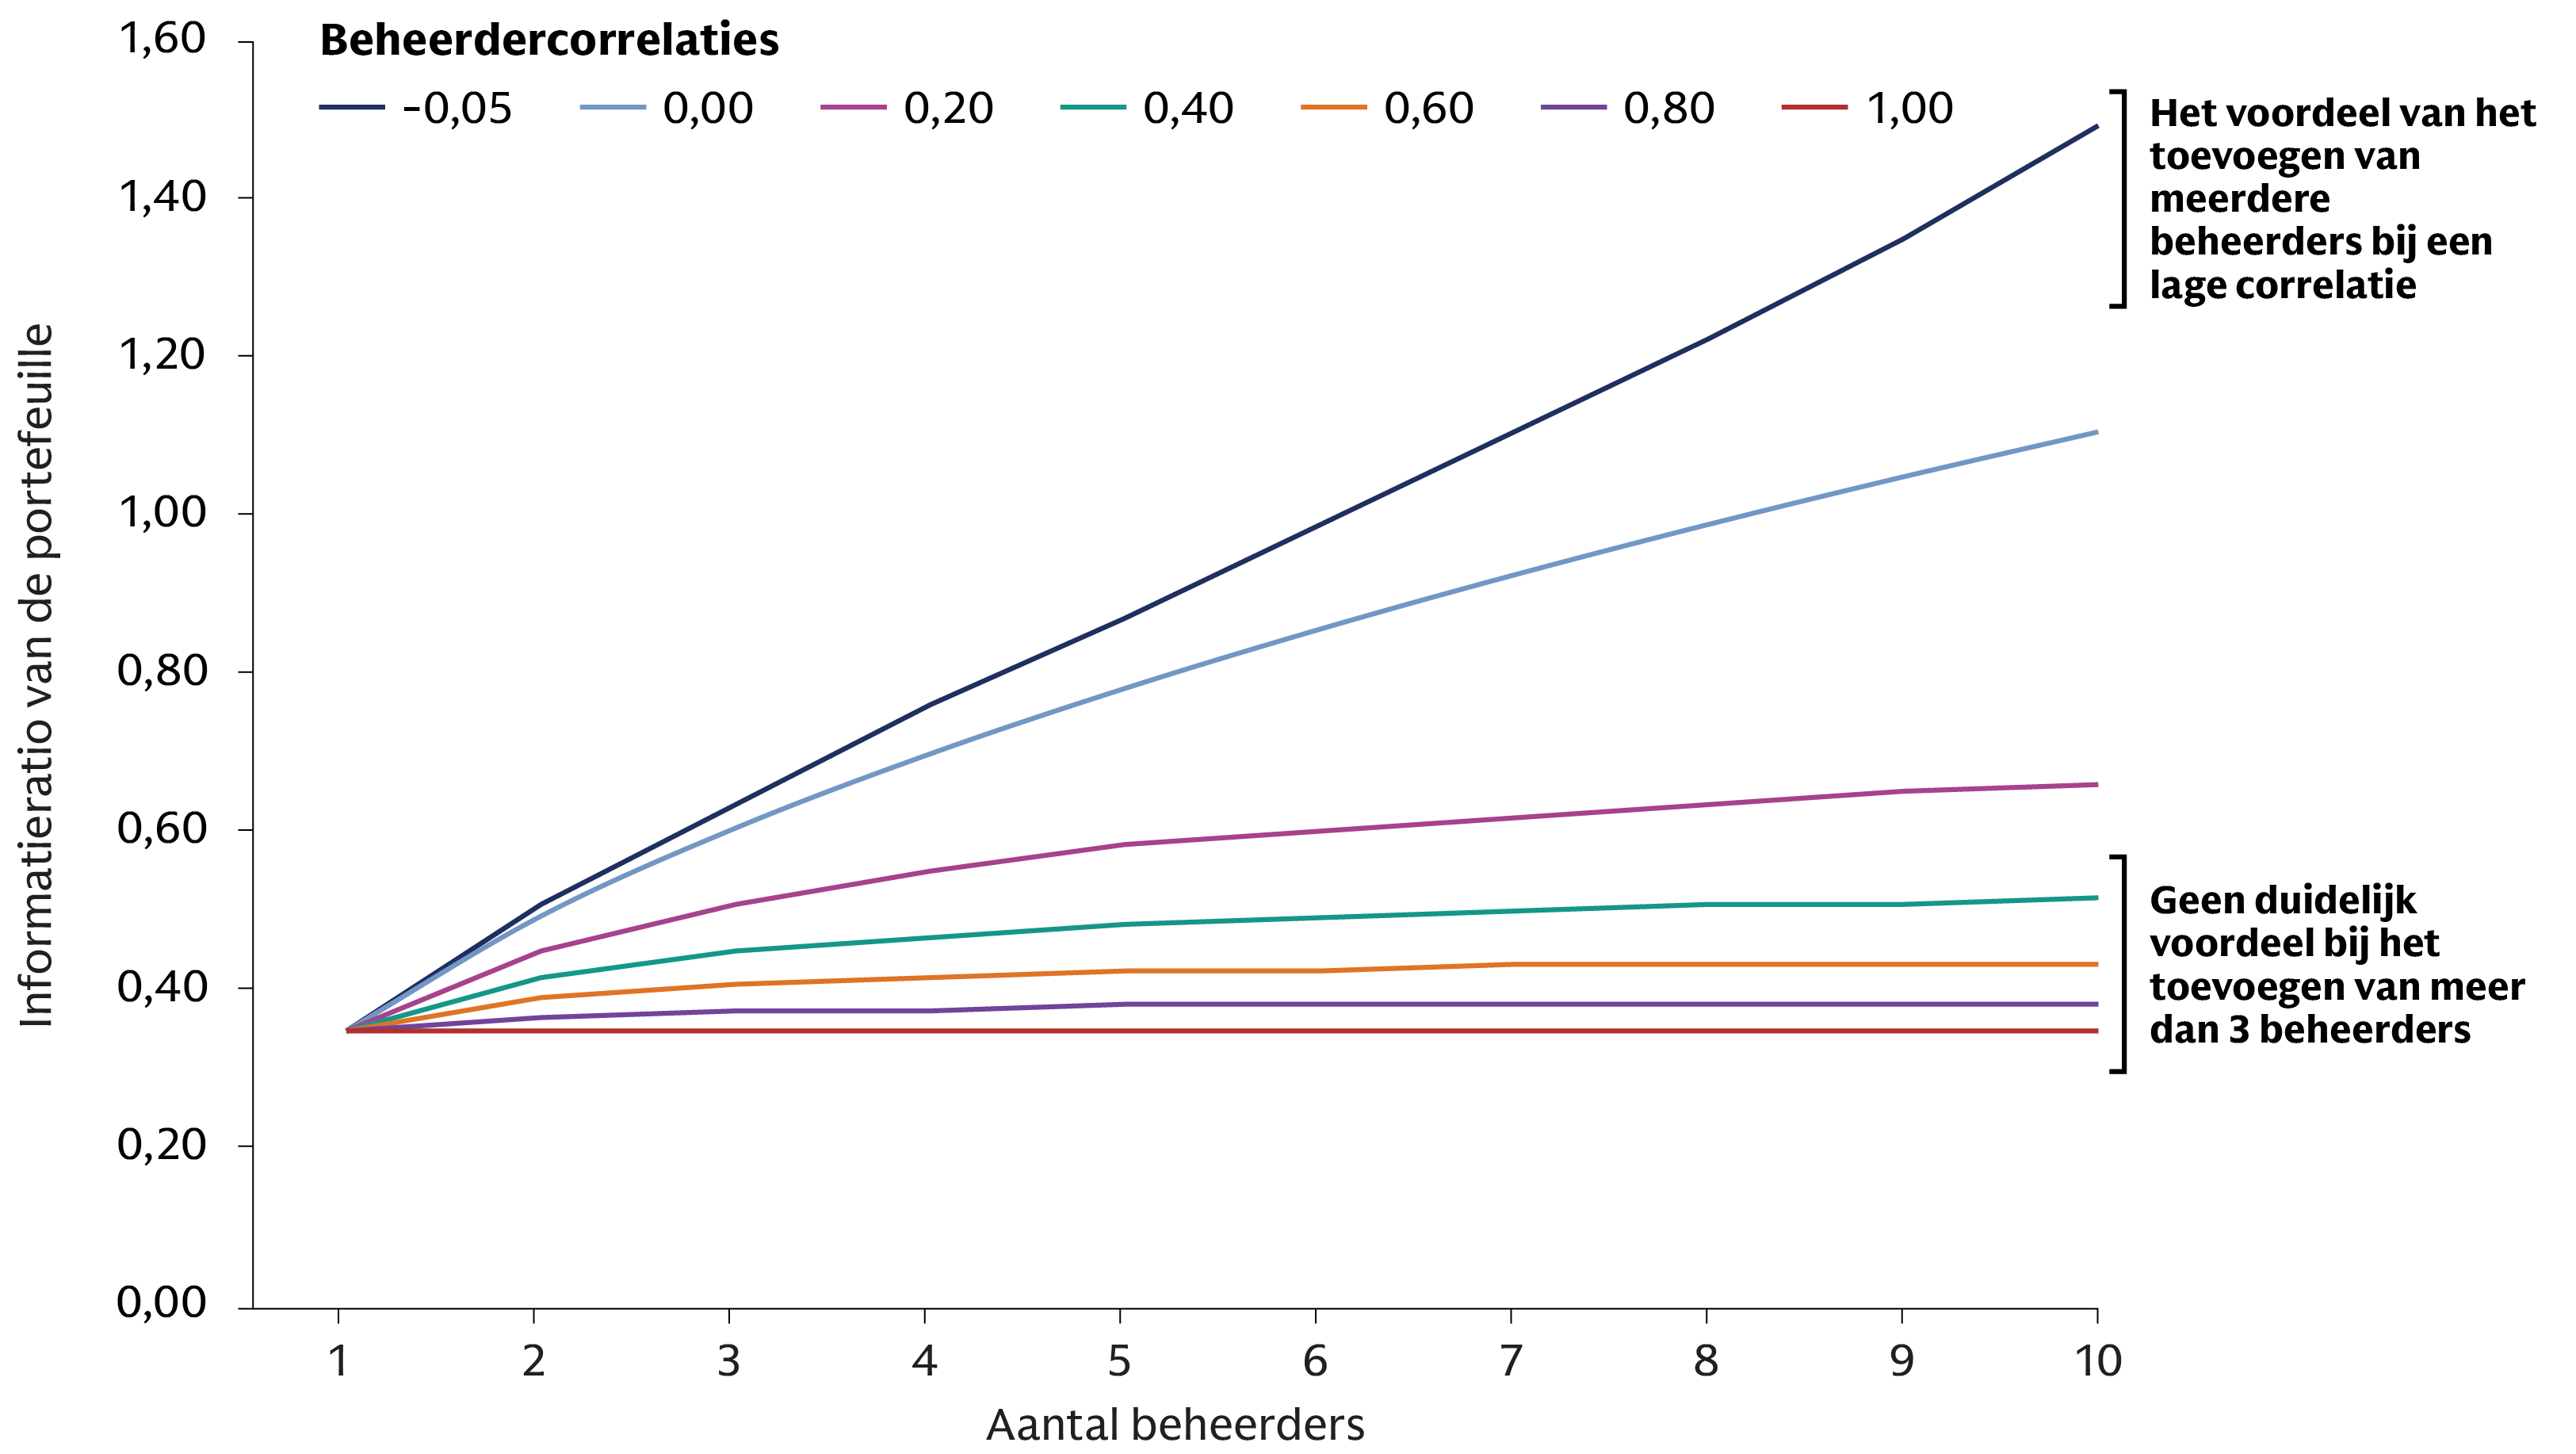
Bron: Multi-assetoplossingen Illustratieve analyse op basis van hypothetische aannames, waaronder een “tracking error” van de beheerder van 3%, een informatieratio van 0,35 en variërende correlaties tussen beheerders. De informatieratio's van de portefeuille worden berekend aan de hand van een diversificatiemodel met meerdere beheerders en geven geen weergave van de werkelijke prestaties. Deze voorbeelden zijn uitsluitend ter illustratie en betreffen geen daadwerkelijke resultaten. Als de veronderstellingen onjuist blijken te zijn, kunnen de resultaten aanzienlijk afwijken. Correlaties uit het verleden zijn niet indicatief voor toekomstige correlaties die daarvan kunnen afwijken.
Flexibiliteit in selectie, beleggingsstijl en portefeuilleomvang
Zodra de beslissing is genomen om zowel fundamentele als kwantitatieve benaderingen in portefeuilles te combineren, zijn wij van mening dat beleggers moeten overwegen welke beheerders ze selecteren, hoeveel ze er opnemen en hoe ze de allocatie aan elk van hen bepalen. Bij de keuze van de beheerders en het aantal beheerders waaraan middelen worden toegewezen, is een eerste overweging hun correlatieprofielen, aangezien lagere correlaties, zoals uiteengezet, grotere voordelen op het gebied van de informatieratio kunnen opleveren, maar ook omdat het voordeel van het combineren van fundamentele en kwantitatieve benaderingen afneemt naarmate het aantal gecorreleerde beheerders toeneemt.
Bovendien moet rekening worden gehouden met de complementariteit van de stijlblootstellingen tussen de verschillende beheerders. Een breder scala aan mogelijkheden binnen fundamentele benaderingen kan een ruimer scala aan opties bieden, waaronder de mogelijkheid om waarde- en groeistijlen tot uitdrukking te brengen. Zo kan men bijvoorbeeld gespecialiseerde, op waarde en groei gerichte beheerders combineren om de totale waarde-/grootblootstelling van de portefeuille te beheersen, of om een visie op stijlpositionering tot uitdrukking te brengen. Deze flexibiliteit in stijluitdrukking kan nog een aantrekkelijk punt zijn om een combinatie van verschillende benaderingen na te streven, maar is ook een belangrijke overweging bij het handhaven van evenwichtige allocaties tussen de verschillende benaderingen.
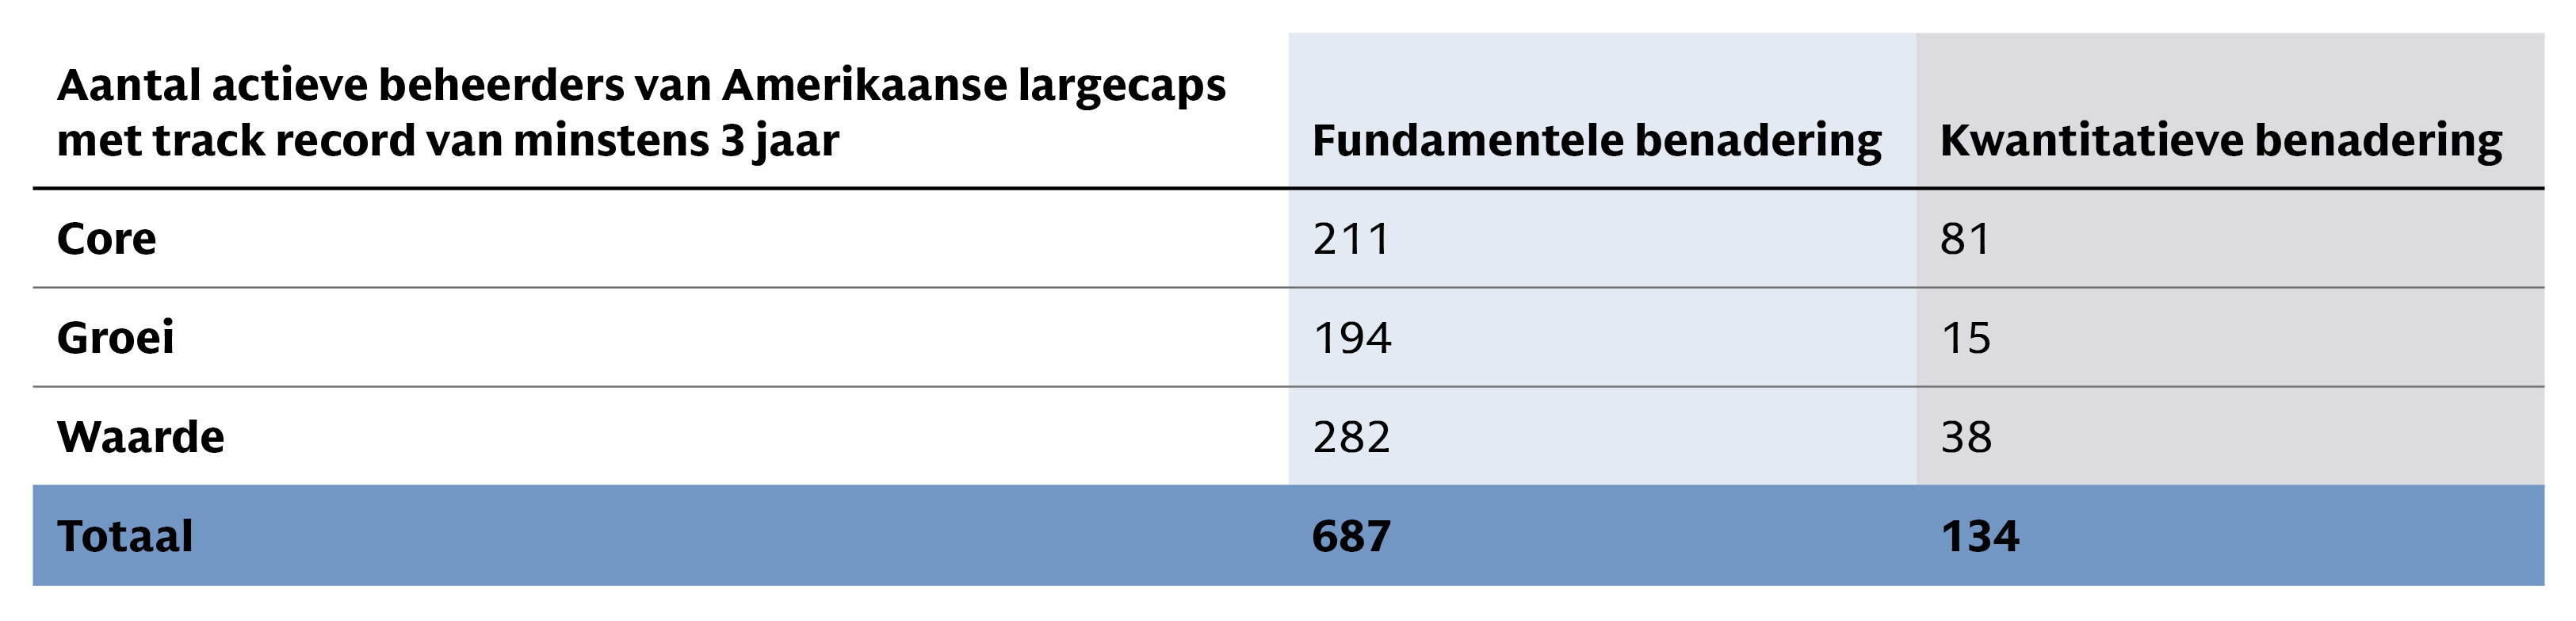
Bron: eVestment. Per 31 maart 2026. Bovenstaande tabel geeft, per eVestment-universum, een overzicht van het aantal actieve beheerders met een “track record” van minimaal drie jaar die zijn gecategoriseerd als puur kwantitatieve of puur fundamentele beleggingsstrategieën.
Naast het onderzoeken van hun correlatie en brede stijlprofielen, houdt het bepalen van het aantal op te nemen beheerders echter ook in dat de portefeuille moet worden geoptimaliseerd om stijgende operationele kosten te voorkomen, rekening houdend met ongelijke niveaus van vertrouwen in de vaardigheden van beheerders en eventuele secundaire overlappende blootstellingen tussen beheerders aan onbedoelde risicofactoren.
Bij het bepalen van de omvang van de allocaties over de geselecteerde beheerders is een veelgebruikt uitgangspunt het gelijkmatig verdelen van het actieve risico over individuele beheerders, afgestemd op de verwachte “tracking error” van elke beheerder in plaats van uitsluitend op kapitaalwegingen. Beleggers kunnen de blootstelling aan risicofactoren onderzoeken door te beginnen met een evenwicht tussen waarde en groei, alvorens verfijningen aan te brengen op basis van de overtuiging over welke beheerder of welke stijl beter gepositioneerd is voor de heersende omstandigheden.
Het opbouwen van een veerkrachtige, multidimensionale portefeuille
Wij zijn van mening dat het een gemiste kans is om fundamenteel en kwantitatief beleggen als elkaar uitsluitende keuzes te beschouwen. Aangezien de huidige aandelenmarkten te maken hebben met een hoge concentratie en snelle regimeveranderingen, leidt het vertrouwen op één enkele beleggingsfilosofie ook tot onnodige kwetsbaarheid. Door beide benaderingen te integreren, maken beleggers de overstap van een eendimensionale strategie naar een multidimensionaal portefeuillekader. Deze combinatie beoogt de kloof te overbruggen tussen door mensen aangestuurde diepgang – die naar onze mening kan helpen bij het ontdekken van idiosyncratische opportuniteiten met een hoge overtuiging – en systematische breedte, die gericht is op schaalbare, realtime risicobeheersing en een dynamisch vermogen om veranderende bronnen van alfa te benutten verspreid over duizenden effecten.
Uiteindelijk zijn wij van mening dat het potentiële voordeel van het combineren van fundamenteel en kwantitatief beleggen terug te vinden is in hun complementaire aard. Hun structureel lage tot negatieve correlaties zijn mogelijk niet alleen in staat om een portefeuille te beschermen tegen marktvolatiliteit; ze kunnen de IR actief verbeteren en de stijlflexibiliteit bieden die nodig is om diverse marktomstandigheden gedurende een volledige marktcyclus te doorstaan. Wij zijn van mening dat het combineren van deze twee motoren voor het genereren van alfa een robuust en veerkrachtig pad kan bieden naar verbeterde risicogecorrigeerde rendementen.