Investieren in den Superzyklus der Ressourcensicherheit
Key Takeaways
Eine neue Ressourcen-Realität
Jahrzehntelang war eine kostengünstige, zuverlässige Versorgung an den Energiemärkten und den Märkten für kritische Mineralien weitgehend selbstverständlich. Diese Ära ist vorbei. Geopolitische Fragmentierung, angespannte Lieferketten und nationale Energieziele treffen auf eine stark steigende Stromnachfrage durch KI und Elektrifizierung. Zusammen haben diese Kräfte einen Superzyklus der Ressourcensicherheit ausgelöst. Der zuverlässige Zugang zu Strom, kritischen Mineralien und strategischen Rohstoffen hat für Staaten wie Unternehmen gleichermaßen Priorität. Er steht neben Lieferkettenresilienz und nationaler Sicherheit als zentrale Säule eines neuen Rahmenwerks für wirtschaftliche Sicherheit.
Daraus ergibt sich ein breites Anlageuniversum, das eng mit einigen der bedeutendsten aktuellen Investitionsprogramme in Nordamerika und Europa verknüpft ist. Ressourcensicherheit ist für uns mehr als ein reines Rohstoffthema: Wir betrachten sie als langfristiges Investmentthema, das in den physischen Grundlagen künftigen Wirtschaftswachstums verankert ist. Im Folgenden zeigen wir, wie sich dieses Thema entwickelt und welche Arten von Unternehmen davon am stärksten profitieren können.
Sich wandelnde Prioritäten: von der Energiewende zum „All of the above“-Ansatz
Die oben beschriebene Notwendigkeit der Ressourcensicherheit verändert bereits die Energiepolitik. Die Debatte hat sich vom einseitigen Fokus auf den Ausstieg aus Kohlenwasserstoffen hin zu einem pragmatischeren „All of the above“-Modell verschoben. Dabei führt nicht allein die Dekarbonisierung, sondern vor allem das Streben nach Energiesicherheit zu einer Diversifizierung der Energiepfade, mit dem Ziel, die Systemresilienz zu maximieren.
- Öl spielt weiterhin eine entscheidende Rolle im globalen Energiesystem, auch wenn es heute nicht mehr wie einst so eng mit jeder Volkswirtschaft verflochten ist. Da sich das langfristige Nachfragewachstum allmählich verlangsamt, konzentrieren sich Ölkonzerne darauf, Kapital an die Aktionäre zurückzuführen, Investitionsausgaben gezielter einzusetzen und ihre Geschäftsmodelle zu diversifizieren.
- Erdgas ist eine zuverlässige Energiequelle, die im internationalen Energiemix weiterhin Marktanteile von Kohle, Diesel und Schweröl gewinnt. Flüssigerdgas (LNG) ermöglicht es, große Mengen Gas in internationale Märkte zu liefern. Die globalen LNG-Exporte werden bis 2035 voraussichtlich um mehr als die Hälfte steigen.
- Erneuerbare Energien, zu denen Wind- und Solarkraft zählen, sind die am schnellsten wachsende Primärenergiequelle. Der Anteil erneuerbarer Energien an der Primärenergie wird in den 2040er-Jahren voraussichtlich den von Kohle übertreffen und die Dekarbonisierung weiter beschleunigen.
- Die Stromerzeugung aus Kernenergie trägt dazu bei, die wachsende Nachfrage nach kohlenstoffarmem Strom zu decken, die Energiesicherheit zu stärken und Klimaziele zu unterstützen.
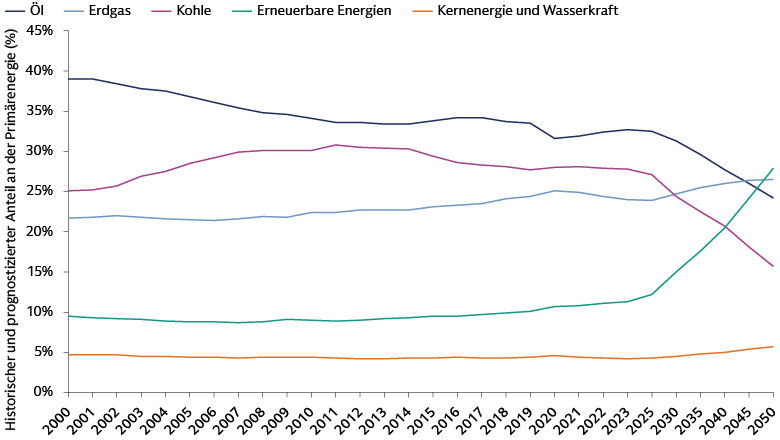
Quelle: Goldman Sachs Asset Management, BP Energy Outlook 2025, BP Statistical Review of World Energy.
Energieschocks: Parallelen zu den 1970er-Jahren, doch diesmal ist es anders
Volkswirtschaften waren in kurzer Folge mit zwei großen Energieversorgungsschocks konfrontiert: der europäischen Energiekrise 2022 infolge des russischen Angriffs auf die Ukraine sowie dem nahezu vollständigen Erliegen des Schiffsverkehrs durch die Straße von Hormus im Jahr 2026. Durch dieses Nadelöhr fließen normalerweise rund 20 % der weltweiten Ölversorgung. Die heutige geopolitische Lage weist zwar Parallelen zu den Verwerfungen der 1970er-Jahre auf, insbesondere zum arabischen Ölembargo von 1973 und dem darauffolgenden Anstieg der Energiepreise. Unseres Erachtens ist die Ausgangslage heute jedoch grundlegend anders und für Volkswirtschaften wie Anleger besser zu bewältigen.
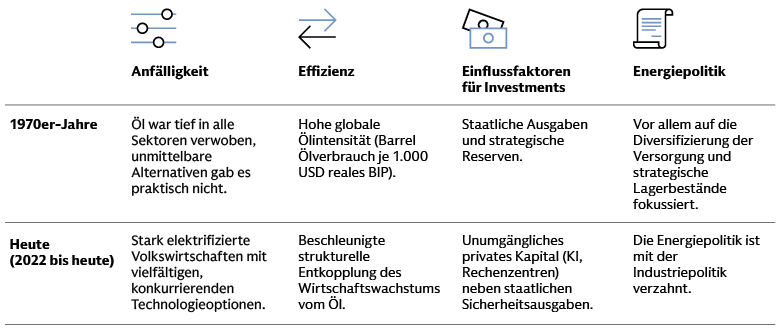
Quelle: Goldman Sachs Asset Management.
Der Beginn eines jahrzehntelangen Investitionszyklus
Die Notwendigkeit der Ressourcensicherheit führt zu Kapitalinvestitionen in historischem Ausmaß. Die globalen Energieinvestitionen werden 2026 voraussichtlich 3,4 Billionen USD1 erreichen. Die Investitionen auf beiden Seiten des Atlantiks ermöglichen einen der umfangreichsten gleichzeitigen Ausbauten der Energie- und Industrieinfrastruktur seit Jahrzehnten.
In den USA treibt der rasant steigende Strombedarf durch KI, Rechenzentren und die Rückverlagerung der Industrieproduktion Investitionen in Stromerzeugungskapazitäten, Übertragungsnetze sowie Erdgas-/LNG-Exportinfrastruktur an. Allein Rechenzentren können bis 2030 jährlich bis zu 9 % der US-Stromerzeugung verbrauchen, gegenüber 4 % im Jahr 2023.2 Der Investitionszyklus wird größtenteils vom Privatsektor getragen und durch föderale Steueranreize unterstützt.
In Europa lenken die Entkopplung von russischen Kohlenwasserstoffen und der Bedarf an Systemresilienz Kapital in grenzüberschreitende Verbindungsleitungen, große Batteriespeicher und die heimische Cleantech-Fertigung. Der geplante Ausbau der europäischen Stromnetze hat erhebliche Ausmaße: Bis 2030 sind Netzinvestitionen in Höhe von 584 Mrd. EUR erforderlich, um den erwarteten Anstieg des Stromverbrauchs um 60 % in der EU zu bewältigen.3 Mit der Verordnung über kritische Rohstoffe (Critical Raw Materials Act) konzentriert sich Europa außerdem weiterhin darauf, die Versorgung mit Kupfer, Lithium, Kobalt und seltenen Erden zu sichern, die für Branchen wie Verteidigung und Luft- und Raumfahrt unverzichtbar sind.
„HALO“: der Weg zu unersetzbaren Sachanlagen
Die oben beschriebene historische Welle an Kapitalinvestitionen fließt direkt in die physischen Grundlagen der Weltwirtschaft. Dadurch entstehen Investitionschancen bei sogenannten HALO-Unternehmen (Heavy Assets, Low Obsolescence): Unternehmen mit schwer nachbildbaren Sachanlagen wie Kapazitäten, Netzwerken, Ressourcen und Infrastruktur, bei denen technologische Veralterung nur eine begrenzte Rolle spielt. Beispiele hierfür sind Stromnetze, Pipelines, Versorgungsunternehmen, Verkehrsinfrastruktur, kritische Maschinen und langzyklische Industriekapazitäten. Das schnelle Wachstum von Rechenzentren, die zunehmende Elektrifizierung und der Ausbau der digitalen Infrastruktur treiben außerdem die Stromnachfrage stark in die Höhe. Viele Industrieländer kämpfen jetzt schon mit Netzengpässen und jahrzehntelanger Unterinvestition. Dieser dringende Bedarf schafft einen Wertvorteil für Unternehmen, die die physischen Netze, Pipelines, Übertragungsanlagen und Erzeugungsinfrastruktur besitzen, die für eine verlässliche Energieversorgung erforderlich sind. Darüber hinaus verfügen HALO-Unternehmen in einem inflationären Umfeld über eine starke Preissetzungsmacht und langfristig vertraglich gesicherte Cashflows, die unmittelbar mit den Prioritäten der wirtschaftlichen Sicherheit verknüpft sind.
Investieren in Ressourcensicherheit
Wo sehen wir mögliche Chancen?
Unserer Ansicht nach reicht das mit Ressourcensicherheit verbundene Anlageuniversum weit über traditionelle Energieproduzenten hinaus und umfasst das gesamte Ökosystem, das verlässliche Stromversorgung und industrielle Unabhängigkeit ermöglicht. Wir halten aktives Management und branchenübergreifende Expertise für entscheidend, um Qualitätsunternehmen mit starkem Wachstumspotenzial über das gesamte Marktkapitalisierungsspektrum hinweg zu identifizieren. Chancen erwarten wir in folgenden Bereichen:
LNG- und Erdgasinfrastruktur
Die USA haben sich zu einem bedeutenden LNG-Exportzentrum entwickelt; die Exportkapazitäten des Landes können sich bis Ende des Jahrzehnts verdoppeln.4 Betreiber von LNG-Exportanlagen und Gastransportnetzen sehen wir in einer stark gefestigten Marktposition. Ihre Pipeline- und Infrastrukturnetze verbinden Förderregionen direkt mit Kraftwerken, Industriezentren und Exportterminals und verschaffen den Betreibern damit einen schwer nachzubildenden Wettbewerbsvorteil. Damit sind sie Paradebeispiele für HALO-Unternehmen. Die Stromnachfrage durch KI steigt stark, und die LNG-Exporte an US-Verbündete, die sich von russischem Gas lösen, nehmen zu. Davon profitieren Unternehmen entlang der LNG-Wertkette: Sie unterstützen sowohl den heimischen US-Strombedarf als auch die internationale Energiesicherheit. Gleichzeitig erwirtschaften sie gut planbare, langfristige Zahlungsströme.
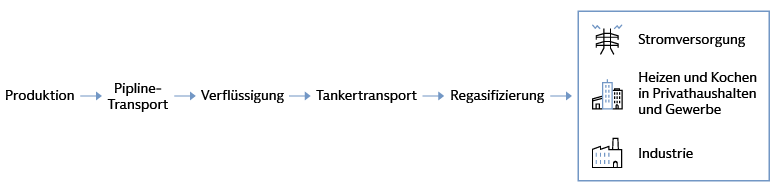
Quelle: Goldman Sachs Global Investment Research. Stand: Juli 2026.
Versorgungsunternehmen und Netzbetreiber
Ressourcensicherheit hängt zunehmend von der Strominfrastruktur ab. Regulierte Versorgungsunternehmen und Netzbetreiber stehen im Zentrum einer jahrzehntelangen Anstrengung, Übertragungsnetze zu modernisieren, die Zuverlässigkeit zu verbessern und die stark steigende Nachfrage durch Elektrifizierung, die Rückverlagerung der Industrieproduktion und den KI-bedingten Stromverbrauch zu bewältigen. Sowohl in den USA als auch in Europa setzt der rasche Ausbau von Rechenzentren und Industriekapazitäten die bestehenden Stromnetze einer beispiellosen Belastung aus. Dies verstärkt den dringenden Bedarf an Investitionen in die Stromübertragung, die Stromverteilung und widerstandsfähige Stromsysteme. Wir beobachten, dass Unternehmen diese unumgänglichen Ausgaben für Energiesicherheit in dauerhafte, regulierte Erträge umwandeln, was zu sehr stabilen Zahlungsströmen und langfristig gut planbarem Wachstum führt.
Ausrüstung und Technologie-Wegbereiter
Eine wichtige Dimension der Ressourcensicherheit liegt in der spezialisierten Ausrüstung und Technologie, die für den Ausbau, die Modernisierung und die Absicherung von Stromsystemen erforderlich ist. Ausrüstungshersteller und Technologie-Wegbereiter liefern die notwendige Hardware, etwa fortschrittliche Turbinen, Netzausrüstung und Elektrifizierungslösungen. Sie ist zur Beseitigung der Übertragungsengpässe erforderlich, die die Energiewende derzeit bremsen. Diese Technologie-Wegbereiter liefern die physischen Komponenten für abgestimmte öffentliche und private Infrastrukturprogramme. Dadurch sichern sie sich robuste, langzyklische Auftragsbestände und etablieren sich als wichtige Partner beim weltweiten Ausbau der Ressourcensicherheit.
Kritische Rohstoffe und Industriegase
Staaten und Unternehmen müssen außerdem die Rohstoffe sichern, die für den Aufbau und die Modernisierung von Energiesystemen erforderlich sind. So sind unserer Einschätzung nach ausgewählte Kupferproduzenten gut positioniert, um von der strukturellen Nachfrage zu profitieren. Das Metall spielt bei Elektrofahrzeugen und beim Ausbau KI-gestützter Rechenzentren eine unersetzliche Rolle. Heimische Stahlhersteller und Hersteller von kohlenstoffarmem Aluminium sind wichtige Partner. Sie profitieren von den umfangreichen Investitionsausgaben von Unternehmen, die physische Netzinfrastruktur errichten und Industrieanlagen modernisieren. Anbieter von Spezialgasen besetzen hochdefensive Nischen mit hohen Markteintrittsbarrieren. Ihre Produkte sind entlang der gesamten Halbleiter-Lieferkette, in der Hochtechnologiefertigung sowie im schnell wachsenden Luft- und Raumfahrtsektor unverzichtbar, nicht zuletzt für Raketenstarts und Satellitenfertigung.
Eine neue Ressourcen-Realität
Ebenso wie sich Fertigung und Lieferketten verändert haben,5 hat sich die Ressourcenlandschaft grundlegend gewandelt. Geopolitische Unsicherheit und ein struktureller Kurswechsel hin zu mehr Sicherheit prägen die neue Realität. Unseres Erachtens schaffen die kritische Infrastruktur, Technologie und Rohstoffe, in die Staaten unabhängig von der Konjunkturlage investieren müssen, überzeugende Chancen für Anleger. Wir gehen davon aus, dass angesichts der zunehmenden Bedeutung von Lieferketten- und Ressourcensicherheit jetzt ein günstiger Zeitpunkt ist, um in darauf ausgerichtete Unternehmen zu investieren.6 Um diese Trends zu nutzen, braucht es aktive, global aufgestellte Manager, die die Verflechtungen zwischen diesen Sektoren verstehen.
1 Internationale Energieagentur. Stand: 28. Mai 2026.
2US-Energieministerium, Electric Power Research Institute (EPRI). Stand: Juni 2024.
3Europäische Kommission. Dezember 2025.
4US-Energieinformationsbehörde. Stand: 16. Oktober 2025.
5Goldman Sachs Asset Management. Stand: 29. April 2026.
6Goldman Sachs Asset Management. Stand: 8. April 2026.