Dos motores de inversión: combinando los enfoques fundamental y cuantitativo en las carteras de renta variable
Puntos clave
Enfoques de inversión fundamental y cuantitativo en renta variable
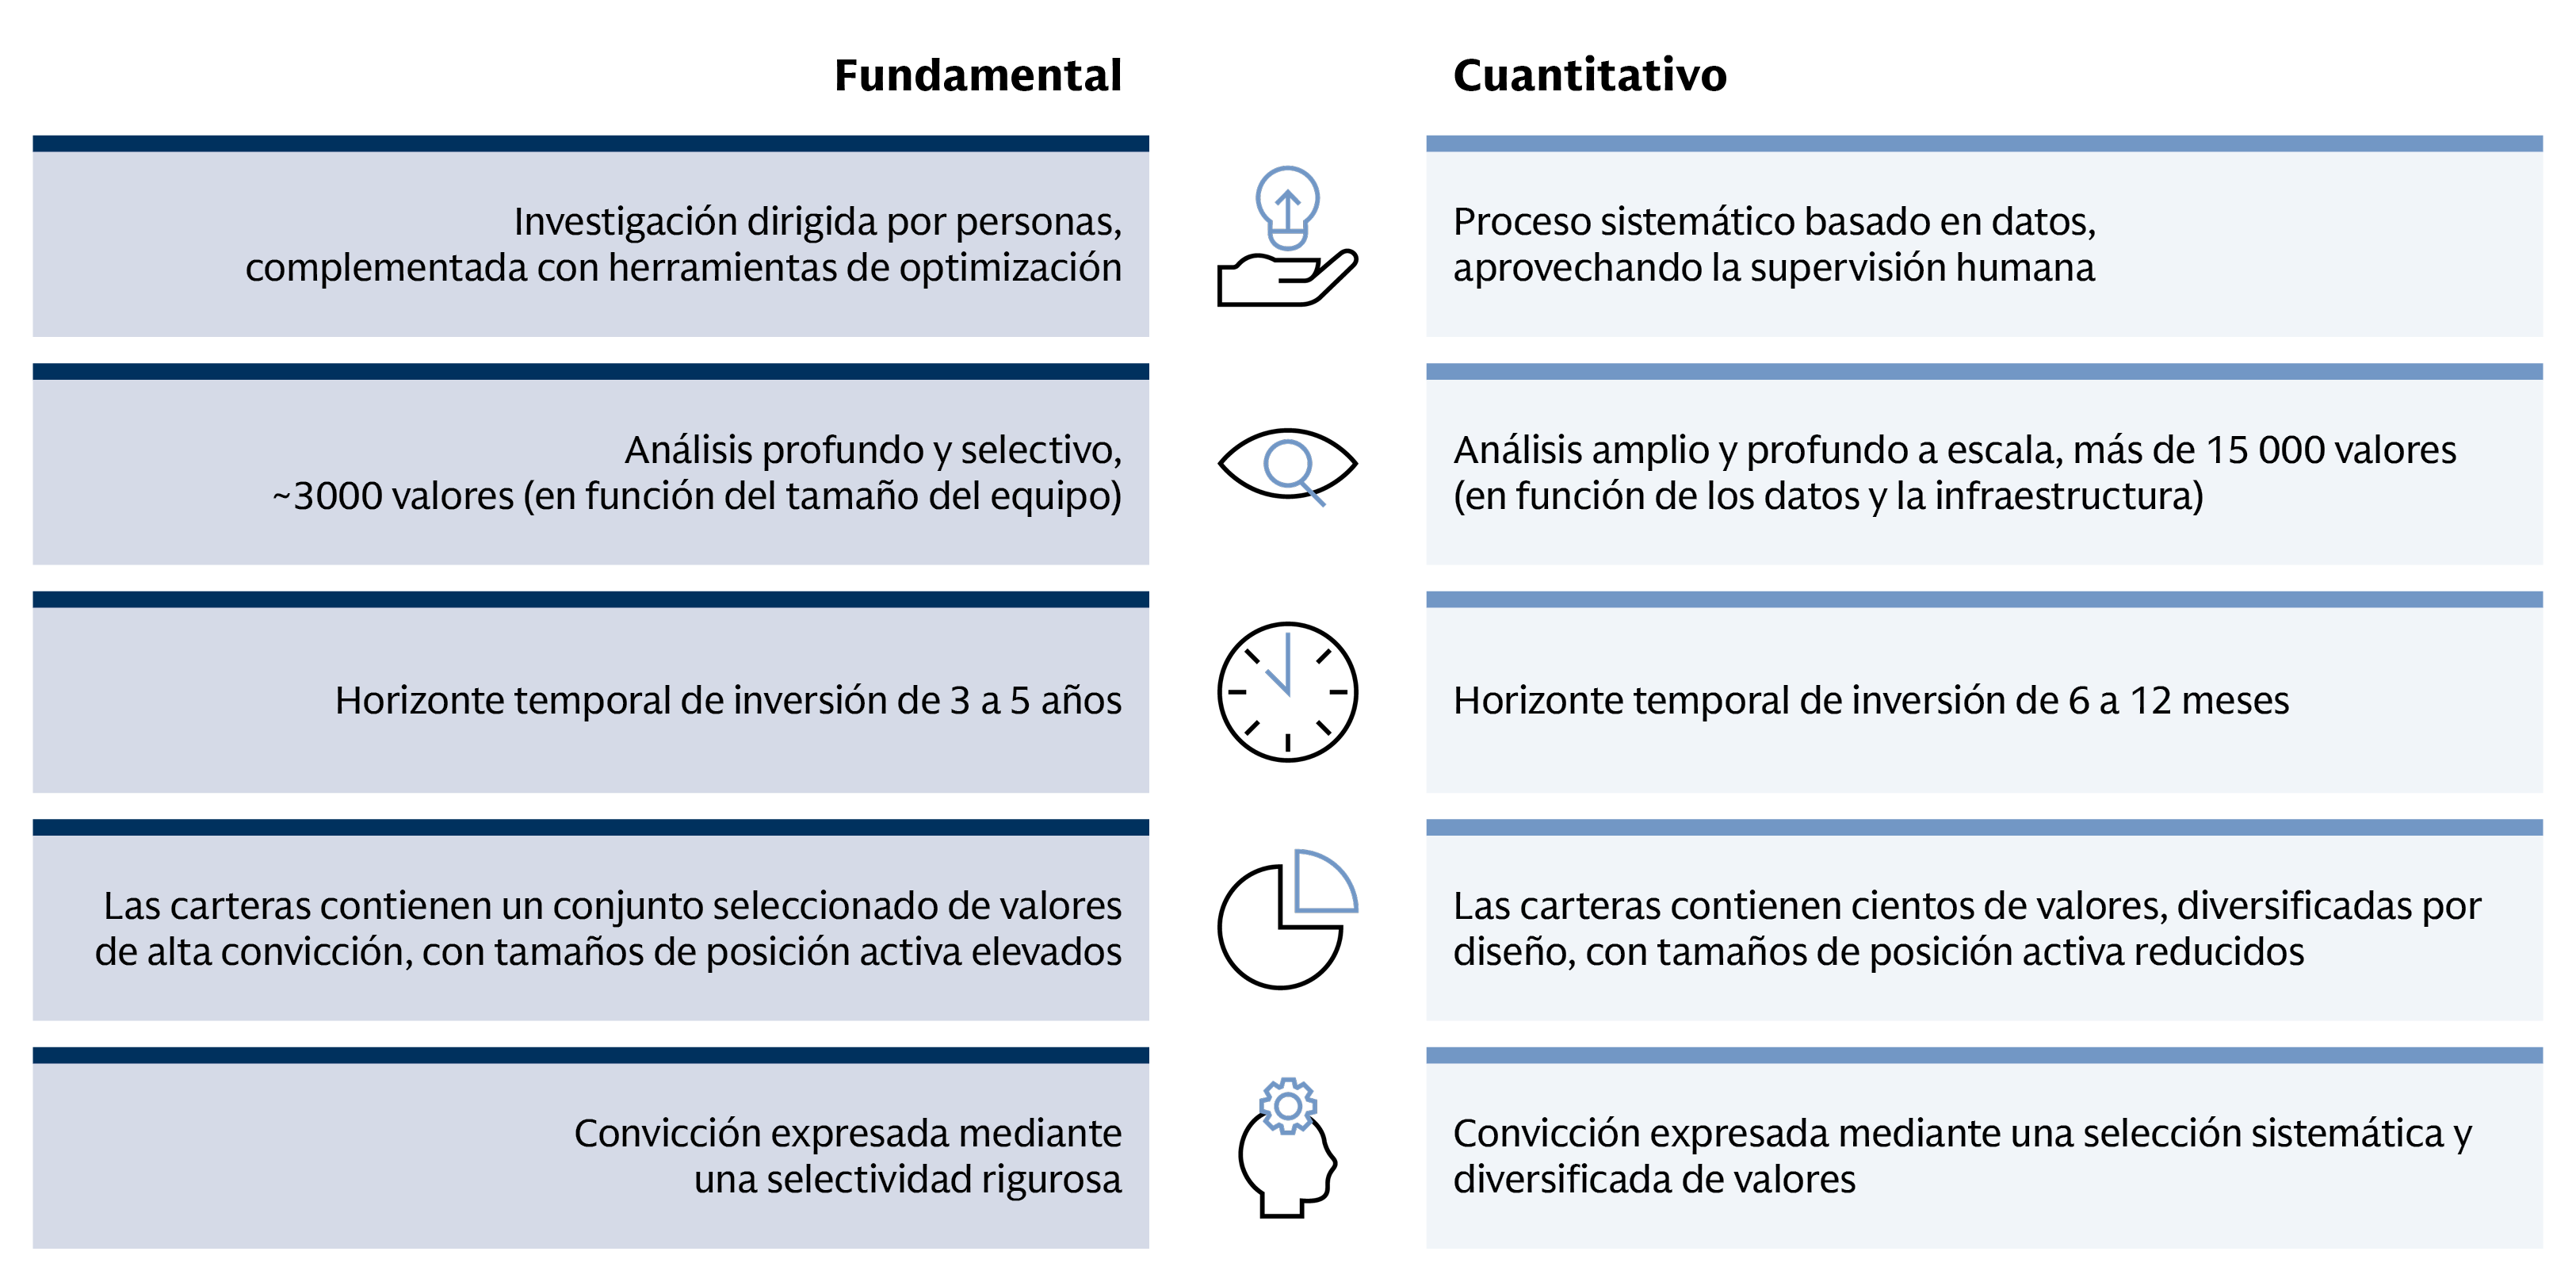
Antes de analizar cómo las estrategias de renta variable fundamental y cuantitativa se complementan entre sí, creemos que es clave entender en qué se diferencian estos dos enfoques de inversión.
Fuente: Goldman Sachs Asset Management.
La gestión fundamental se basa en el análisis realizado por profesionales de la inversión para evaluar el estado financiero de una empresa, sus ventajas competitivas y la calidad de su equipo directivo. Gracias a su presencia local y a la interacción directa tanto con los diferentes niveles de dirección de una empresa como con su ecosistema de proveedores, clientes y competidores, los gestores de renta variable fundamental pueden acceder a información diferenciada y valiosa, especialmente en aquellos mercados o sectores donde los datos disponibles son limitados o poco fiables. Este enfoque selectivo y de alta convicción, impulsado por el análisis fundamental, se centra en oportunidades específicas, a menudo fuera de los índices de referencia, con el objetivo de identificar empresas que parecen estar bien posicionadas para crear valor de manera consistente a largo plazo.
El enfoque fundamental tiende a ser más concentrado que el cuantitativo, con posiciones activas de mayor tamaño y mayores desviaciones respecto al índice de referencia. La gestión del riesgo se apoya en un proceso constante de análisis y contraste de ideas, mientras que los gestores de cartera supervisan activamente la exposición por sectores, industrias, calidad y capitalización de mercado. La convicción en las inversiones se materializa a través de un riguroso proceso de selección y de una disciplinada revisión por parte del equipo gestor, sustentados en un debate continuo sobre las compañías presentes y ausentes en cartera, respaldado por un análisis profundo y continuo de cada compañía. Los gestores fundamentales también pueden utilizar herramientas avanzadas de optimización de carteras para complementar la convicción del gestor con una rigurosa modelización de riesgos. Estas herramientas ayudan a los gestores a construir carteras equilibradas y a controlar exposiciones no deseadas. El objetivo de la gestión fundamental es generar rentabilidades a largo plazo a partir de un conocimiento profundo de cada compañía, más que de la evolución de los mercados o de determinadas apuestas sectoriales.
La gestión cuantitativa se basa en el análisis de datos a gran escala para generar perspectivas sistemáticas sobre la selección de valores con la ayuda de técnicas avanzadas, incluida la IA. La integración de las perspectivas de los gestores con fuentes masivas de datos permite a las estrategias cuantitativas procesar y evaluar de manera sistemática miles de compañías, incorporando datos fundamentales, indicadores de consumo, comportamiento de los inversores, sentimiento de mercado y noticias. La naturaleza escalable de la gestión sistemática permite analizar de forma diaria y exhaustiva un amplio universo de inversión. Esto permite a los gestores complementar las perspectivas fundamentales a largo plazo con conocimientos en tiempo real sobre el posible atractivo de las acciones, teniendo en cuenta cómo las condiciones macroeconómicas y los regímenes de mercado pueden influir en las rentabilidades a corto plazo.
Las estrategias cuantitativas long-only suelen apoyarse en una amplia diversificación, manteniendo una beta cercana a 1 y distribuyendo el riesgo entre numerosas posiciones activas de menor dimensión a lo largo de distintos segmentos del mercado. El riesgo se gestiona de forma sistemática mediante un control preciso de las exposiciones, procurando que el potencial de generación de alfa de cada operación supere los riesgos asumidos y los costes de transacción asociados. La convicción se materializa en un proceso de inversión sistemático capaz de generar señales de manera continua a partir de grandes volúmenes de datos, apoyado en una evolución permanente de los modelos impulsada por la investigación de nuevos factores. El objetivo de la inversión cuantitativa es crear carteras amplias y diversificadas, con una exposición al mercado controlada respecto al índice de referencia, donde la generación de rentabilidad procede de numerosas apuestas de pequeña escala en lugar de unas pocas posiciones concentradas por estilo de inversión, sector y región geográfica.
Es importante señalar que la distinción entre la inversión fundamental y la cuantitativa no siempre es binaria. En la práctica, varios gestores podrían incorporar elementos de ambos enfoques de inversión combinando la selección fundamental de valores con la construcción sistemática de carteras y herramientas de gestión del riesgo. Los gestores cuantitativos también varían considerablemente en sus filosofías y metodologías de inversión. Algunos gestores basan sus modelos sistemáticos en la realidad económica y fundamental. Por ejemplo, la inversión por factores o los enfoques de smart beta tienen como objetivo características fundamentales como el valor y la calidad. En el otro extremo del espectro se encuentran las estrategias que tienen poca o ninguna base en el análisis empresarial fundamental y que se basan exclusivamente en modelos matemáticos y patrones estadísticos.
A efectos del análisis que se presenta a continuación, y con el fin de mantener la coherencia con las clasificaciones del universo de inversión utilizado por eVestment, hemos agrupado a los gestores en dos categorías: “Fundamentales” y “Cuantitativas”. Sin embargo, reconocemos que los enfoques híbridos pueden ser valiosos y que un proceso sólido de selección de gestores debería incluir una evaluación más profunda de cómo se incorporan estos elementos al proceso de inversión.
Las posibles ventajas de combinar los enfoques fundamental y cuantitativo
Nuestro análisis sugiere que la integración de estrategias de renta variable fundamental y cuantitativa puede crear una ventaja estructural en la cartera superior a la que cada enfoque podría ofrecer por separado. Esta ventaja se deriva de cuatro dinámicas complementarias que se refuerzan mutuamente y que analizamos a continuación:
- Rendimiento complementario en distintos entornos de mercado
- Correlaciones estructuralmente bajas o negativas
- Generación de alfa mediante ratios de información más elevados
- Flexibilidad en la selección de valores, la expresión de estilos de inversión y el dimensionamiento de las posiciones
Rendimiento complementario en distintos entornos de mercado
Una selección de episodios recientes de tensión en el mercado pone de manifiesto cómo los enfoques de inversión fundamental y cuantitativo pueden mostrar patrones de rendimiento complementarios en función de la naturaleza de las perturbaciones que afectan al mercado. Los enfoques habitualmente asociados a la inversión cuantitativa parecieron estar relativamente mejor posicionados durante las rotaciones de mercado impulsadas por factores macroeconómicos o cambios de política económica, mientras que los enfoques fundamentales mostraron una mayor resiliencia en determinados episodios de carácter idiosincrático. Este patrón respalda los beneficios potenciales de diversificación que ofrece mantener una asignación equilibrada entre ambos enfoques a lo largo del ciclo de mercado.
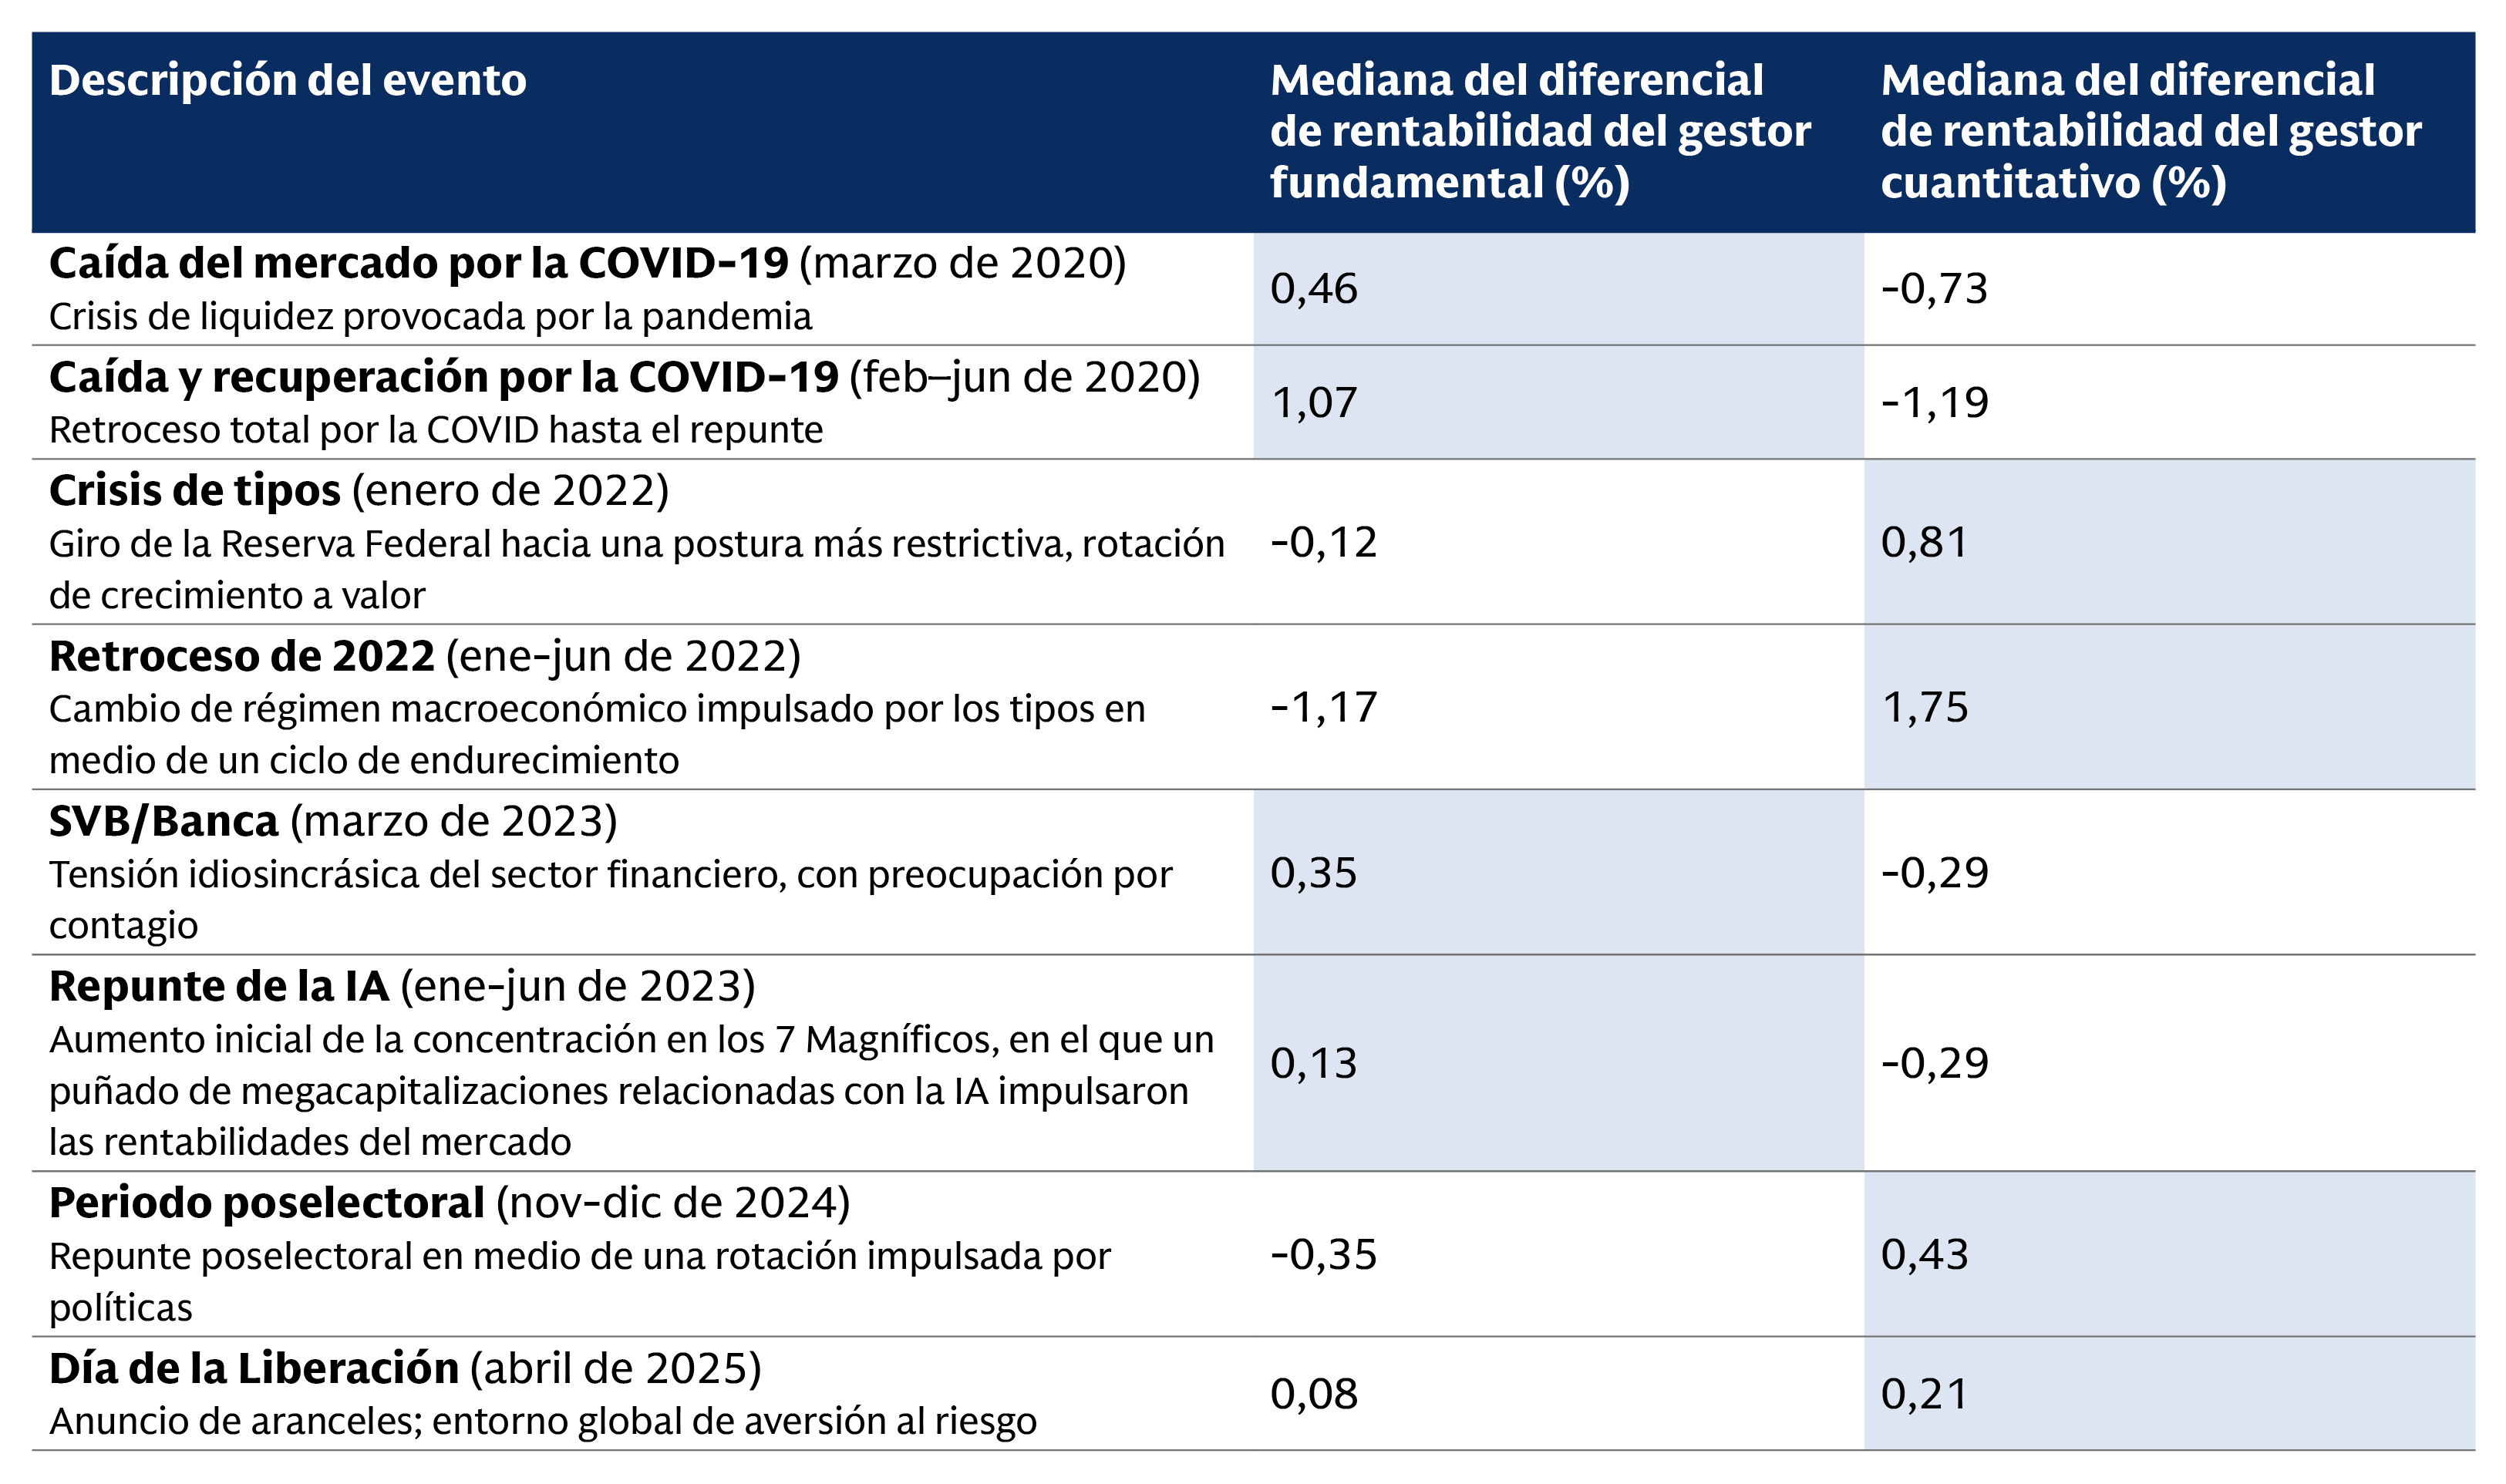
Fuente: eVestment. Datos a 31 de diciembre de 2025. El diferencial de rentabilidad es neto de comisiones (estimación de homólogos de eVestment, SMA de 100 millones de USD). El diferencial de rentabilidad acumulado se calcula por gestor capitalizando las rentabilidades de la cartera y del índice de referencia por separado durante el periodo, calculando después la mediana entre los gestores y una media simple entre las siete clases de activos; se excluye a los gestores que no tengan un historial completo durante el periodo.
La estructura del mercado puede ayudar a explicar por qué cada enfoque genera rentabilidad en un momento determinado. La dispersión es un requisito previo para la gestión activa, pero no es suficiente por sí sola: el grado de concentración del mercado es igual de importante. Los mercados actuales de renta variable large-cap combinan un nivel significativo de dispersión entre valores con una elevada concentración. En un mercado muy concentrado, un gestor que busca mantener un determinado nivel de tracking error respecto al índice de referencia se enfrenta a una decisión estructural: asumir posiciones de mayor tamaño y apuestas más marcadas a determinados factores, o invertir en un mayor número de valores para construir posiciones activas más pequeñas y diversificadas que, en conjunto, alcancen el nivel de tracking error objetivo.
Los enfoques cuantitativos pueden estar mejor posicionados para construir una cartera diversificada de posiciones activas que, en conjunto, alcancen un nivel determinado de tracking error, gracias a su capacidad para analizar y evaluar sistemáticamente un universo de valores mucho más amplio. Esto puede ayudar a explicar por qué las estrategias cuantitativas han tenido un buen rendimiento en gran parte del universo en los últimos años. Por otro lado, los gestores fundamentales long-only pueden mitigar la concentración de los mercados de renta variable imponiendo límites estrictos al tamaño de las posiciones, por ejemplo, restringiendo cada participación individual a un máximo del 5 % de la cartera, junto con el establecimiento de límites de exposición sectorial y factorial para evitar concentraciones temáticas no deseadas. Los gestores de carteras también pueden sesgar las asignaciones hacia la renta variable de mediana capitalización para reducir la dependencia de los factores que impulsan la rentabilidad de las empresas de gran capitalización. En comparación, otros enfoques que no son capaces de alcanzar el mismo nivel de amplitud pueden requerir horizontes de inversión más largos para materializar el potencial de rentabilidad, dado el tracking error más alto.
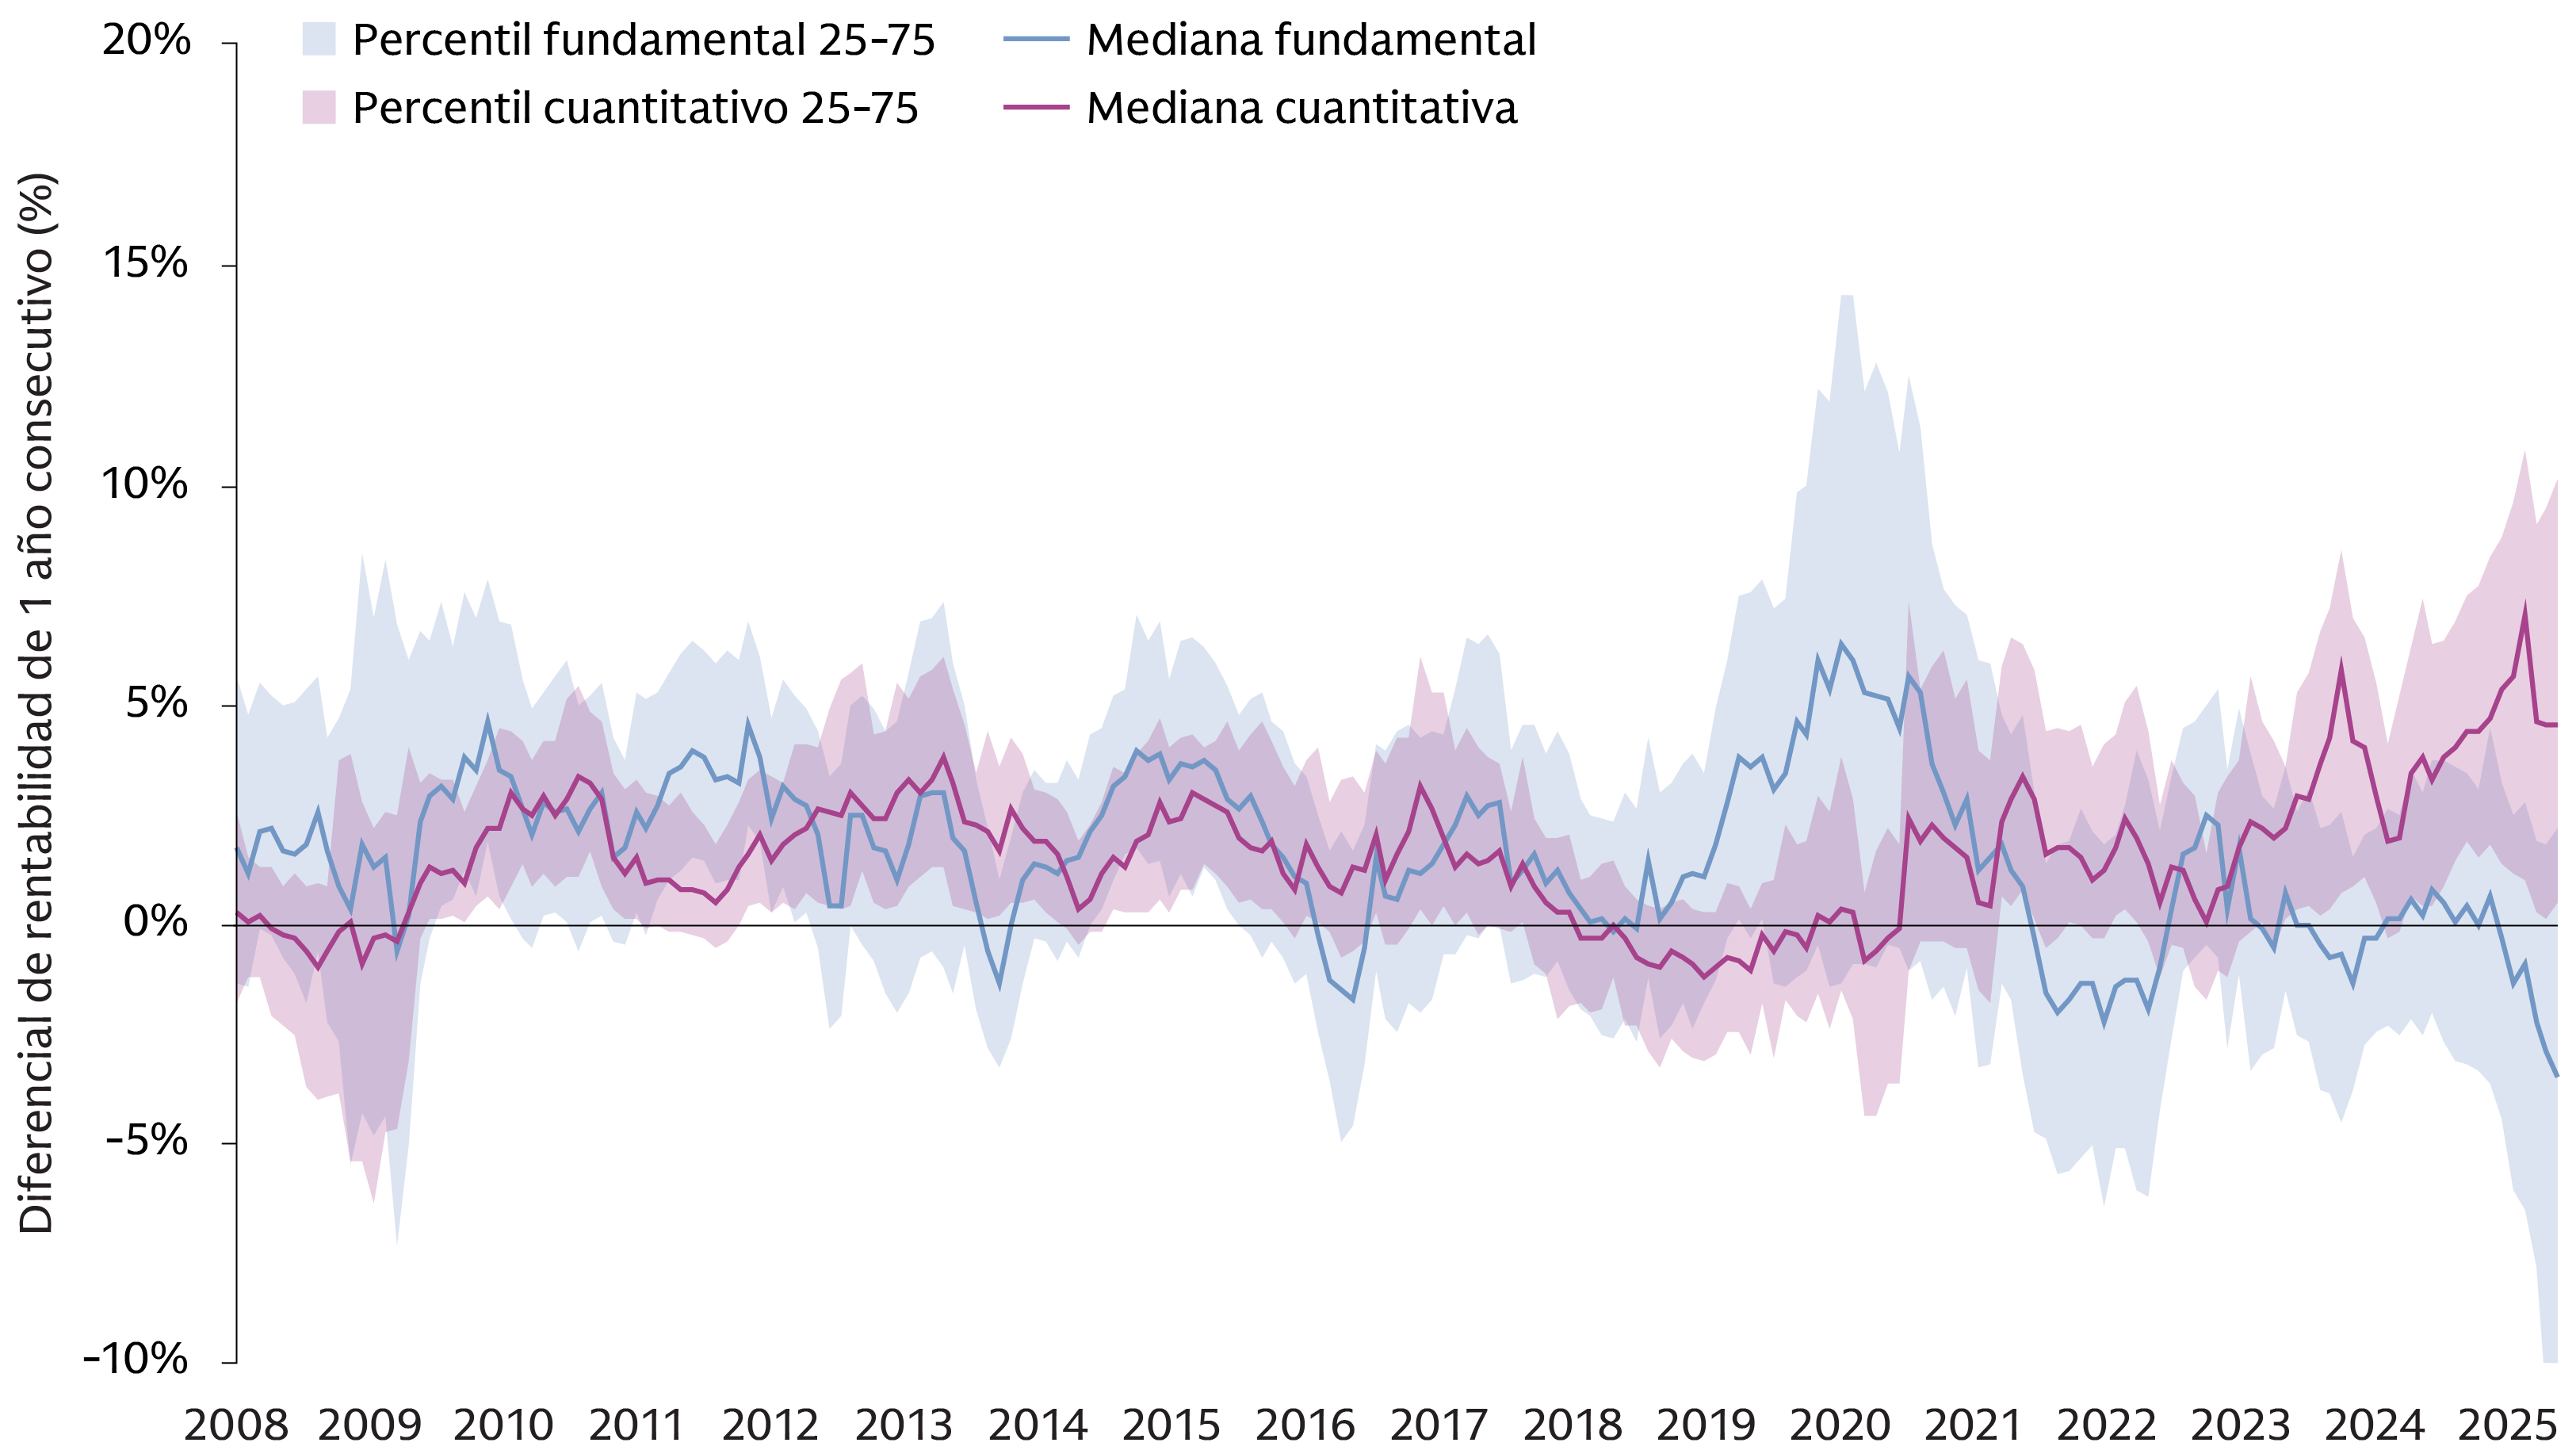
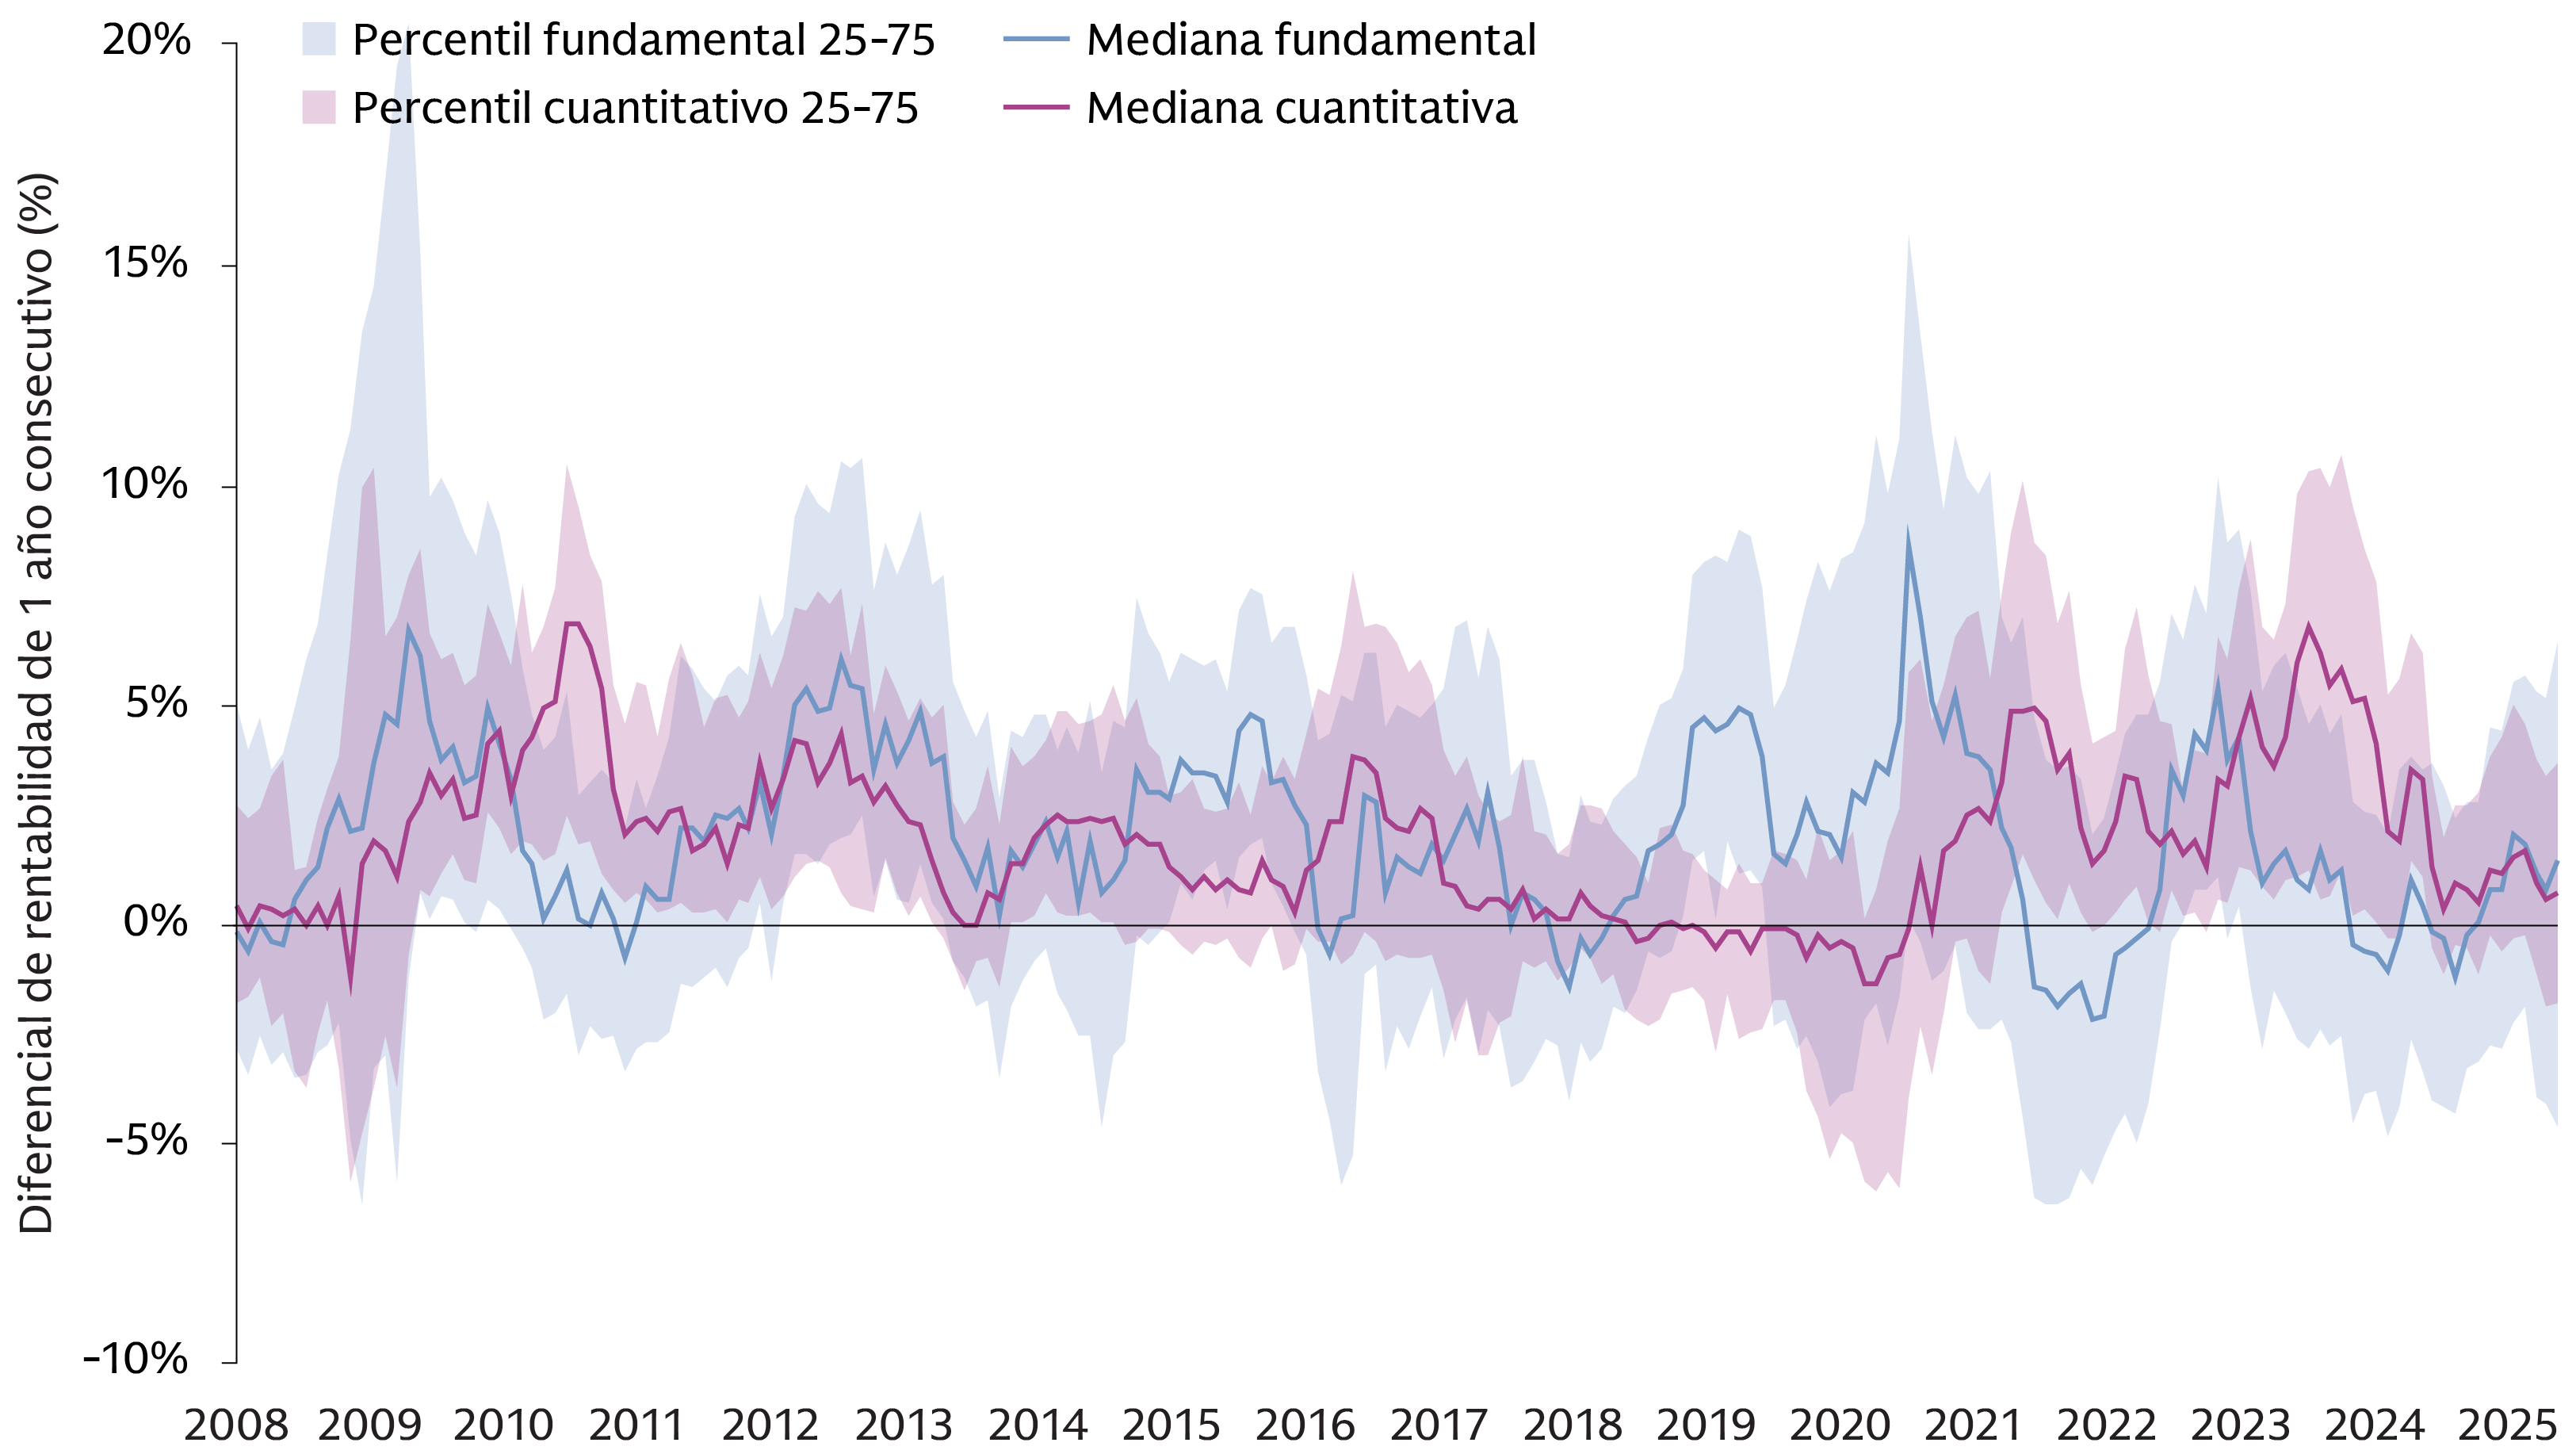
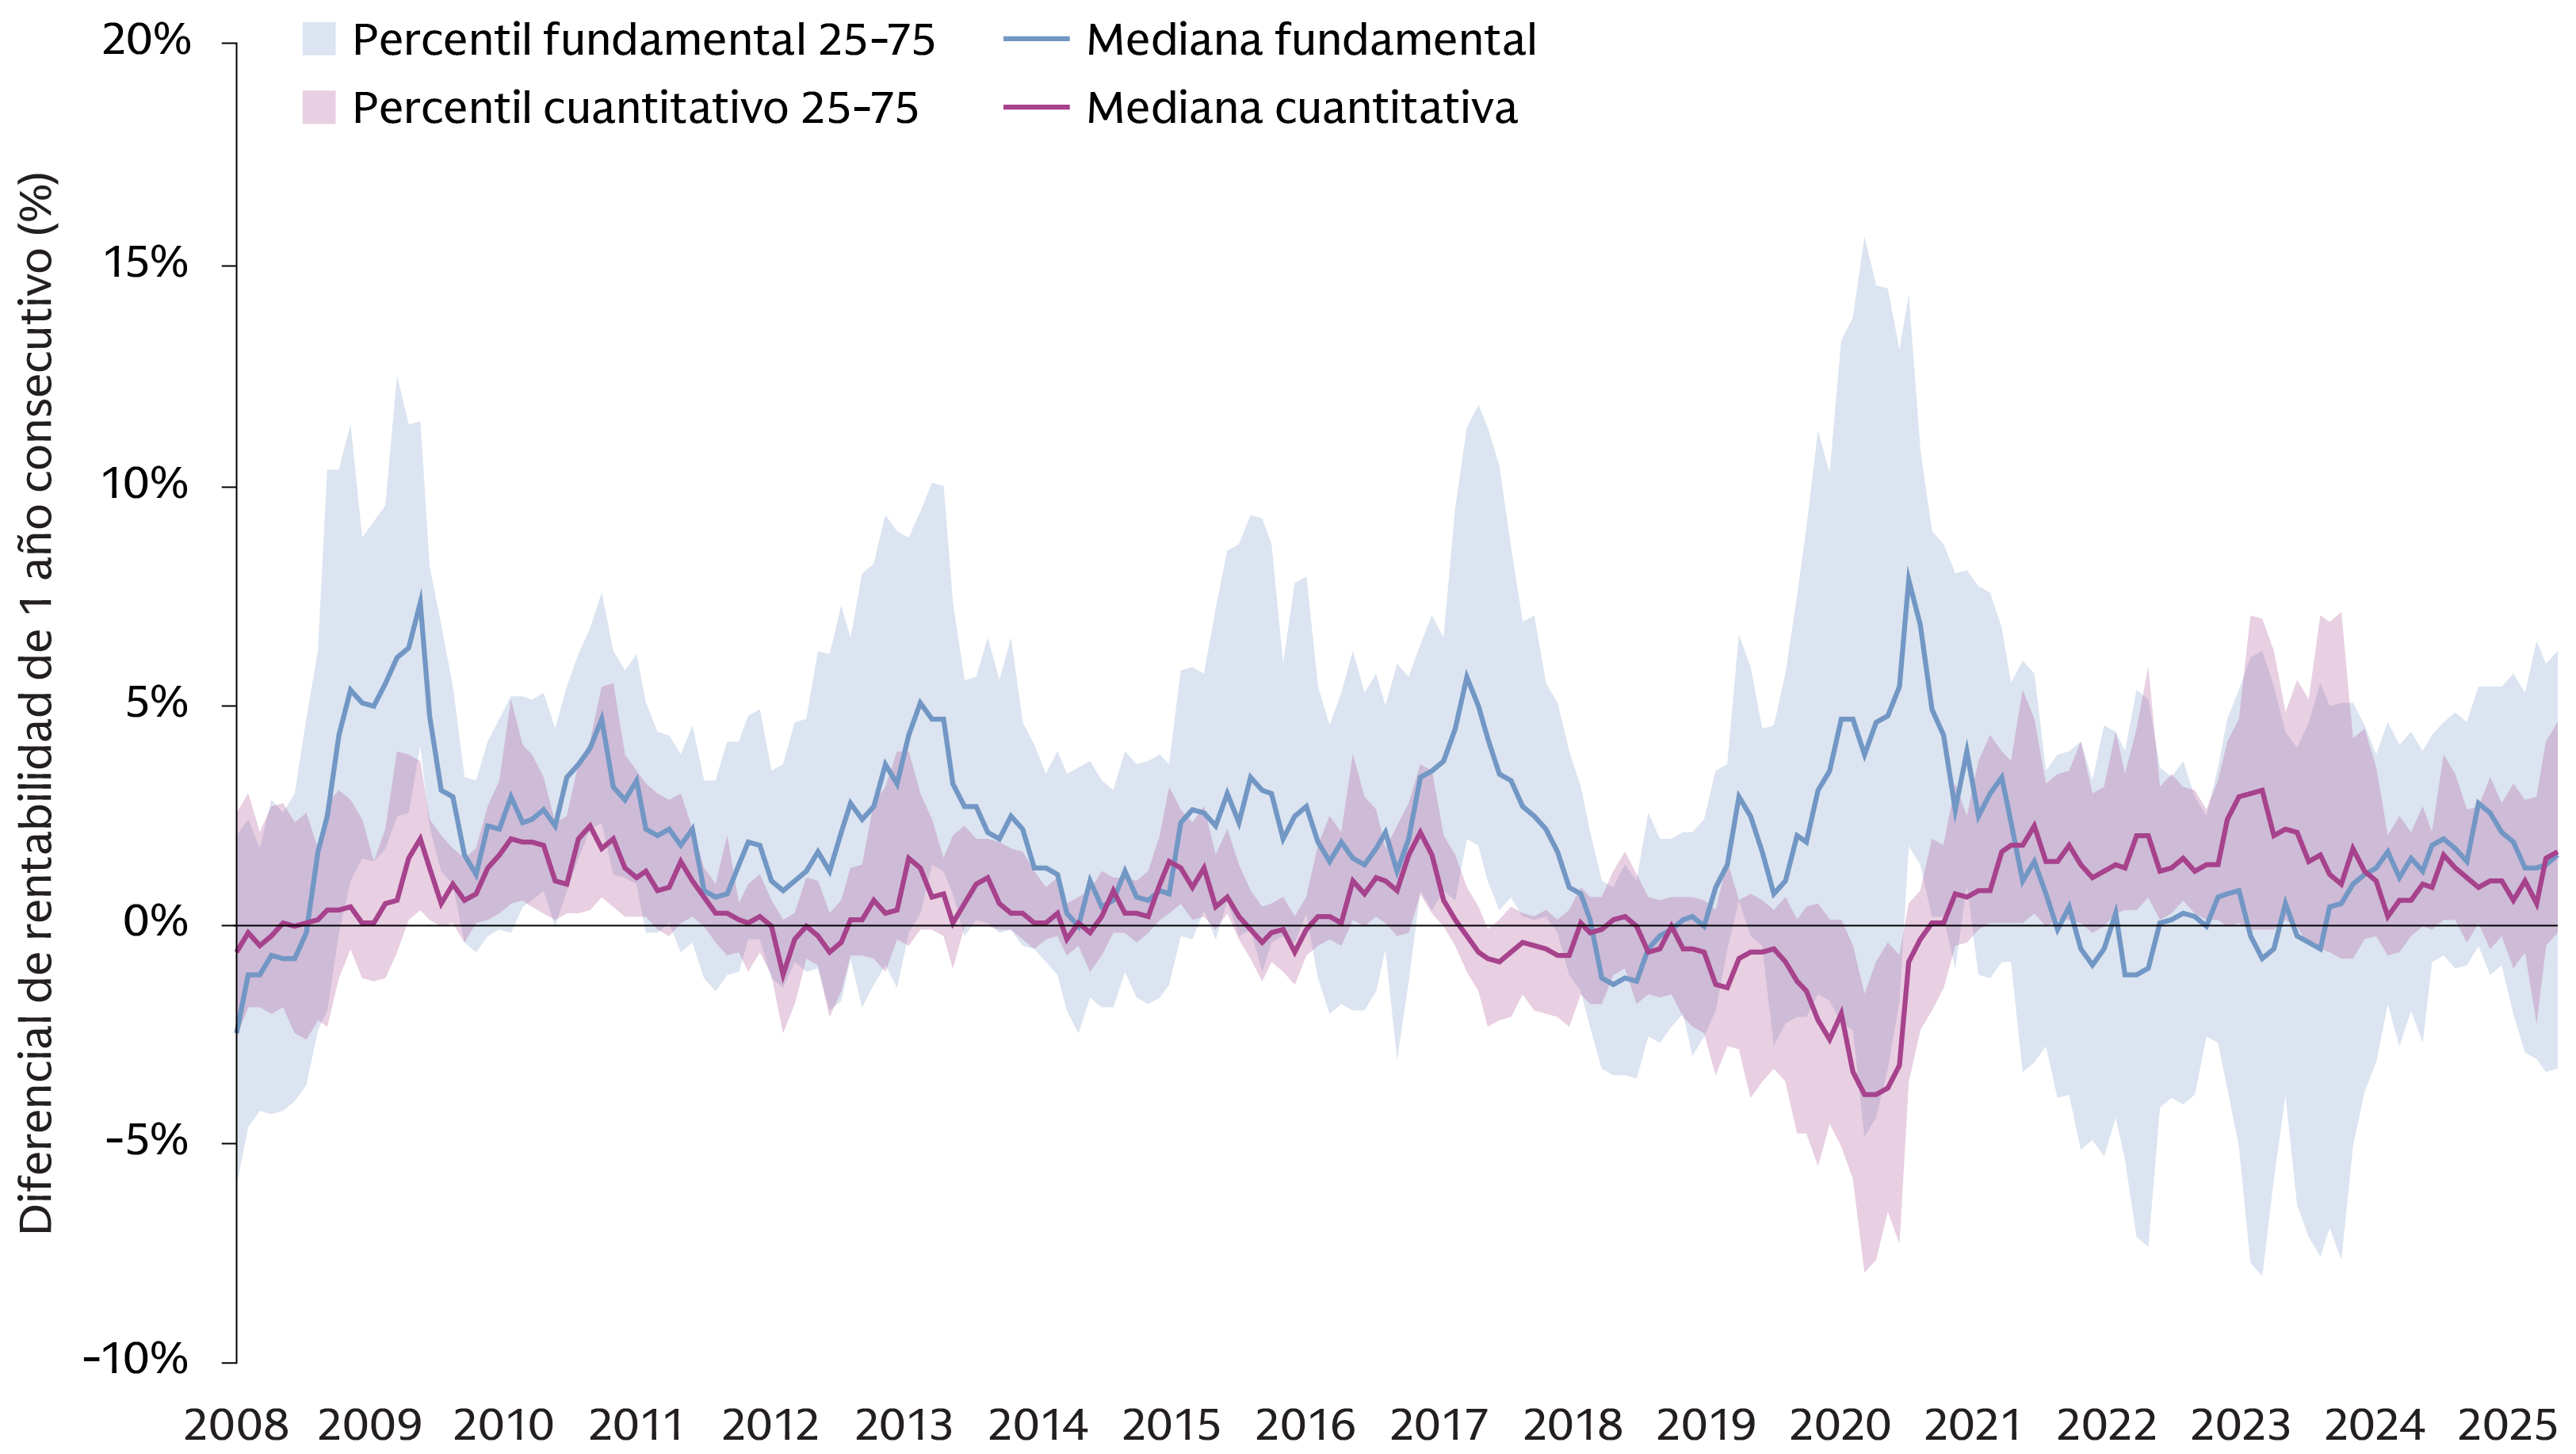
La naturaleza complementaria de los enfoques fundamental y cuantitativo se hace más evidente a lo largo de distintos entornos de mercado, periodos históricos y regiones geográficas, especialmente al analizar la amplia dispersión de resultados que presentan los gestores dentro de un mismo universo de inversión. Dado que un gestor situado en el cuartil superior puede superar significativamente al mercado mientras que un gestor del cuartil inferior puede quedarse rezagado en un mismo entorno de inversión, la forma en que los inversores seleccionan y combinan gestores individuales resulta tan importante como la decisión inicial de combinar estos estilos de gestión.
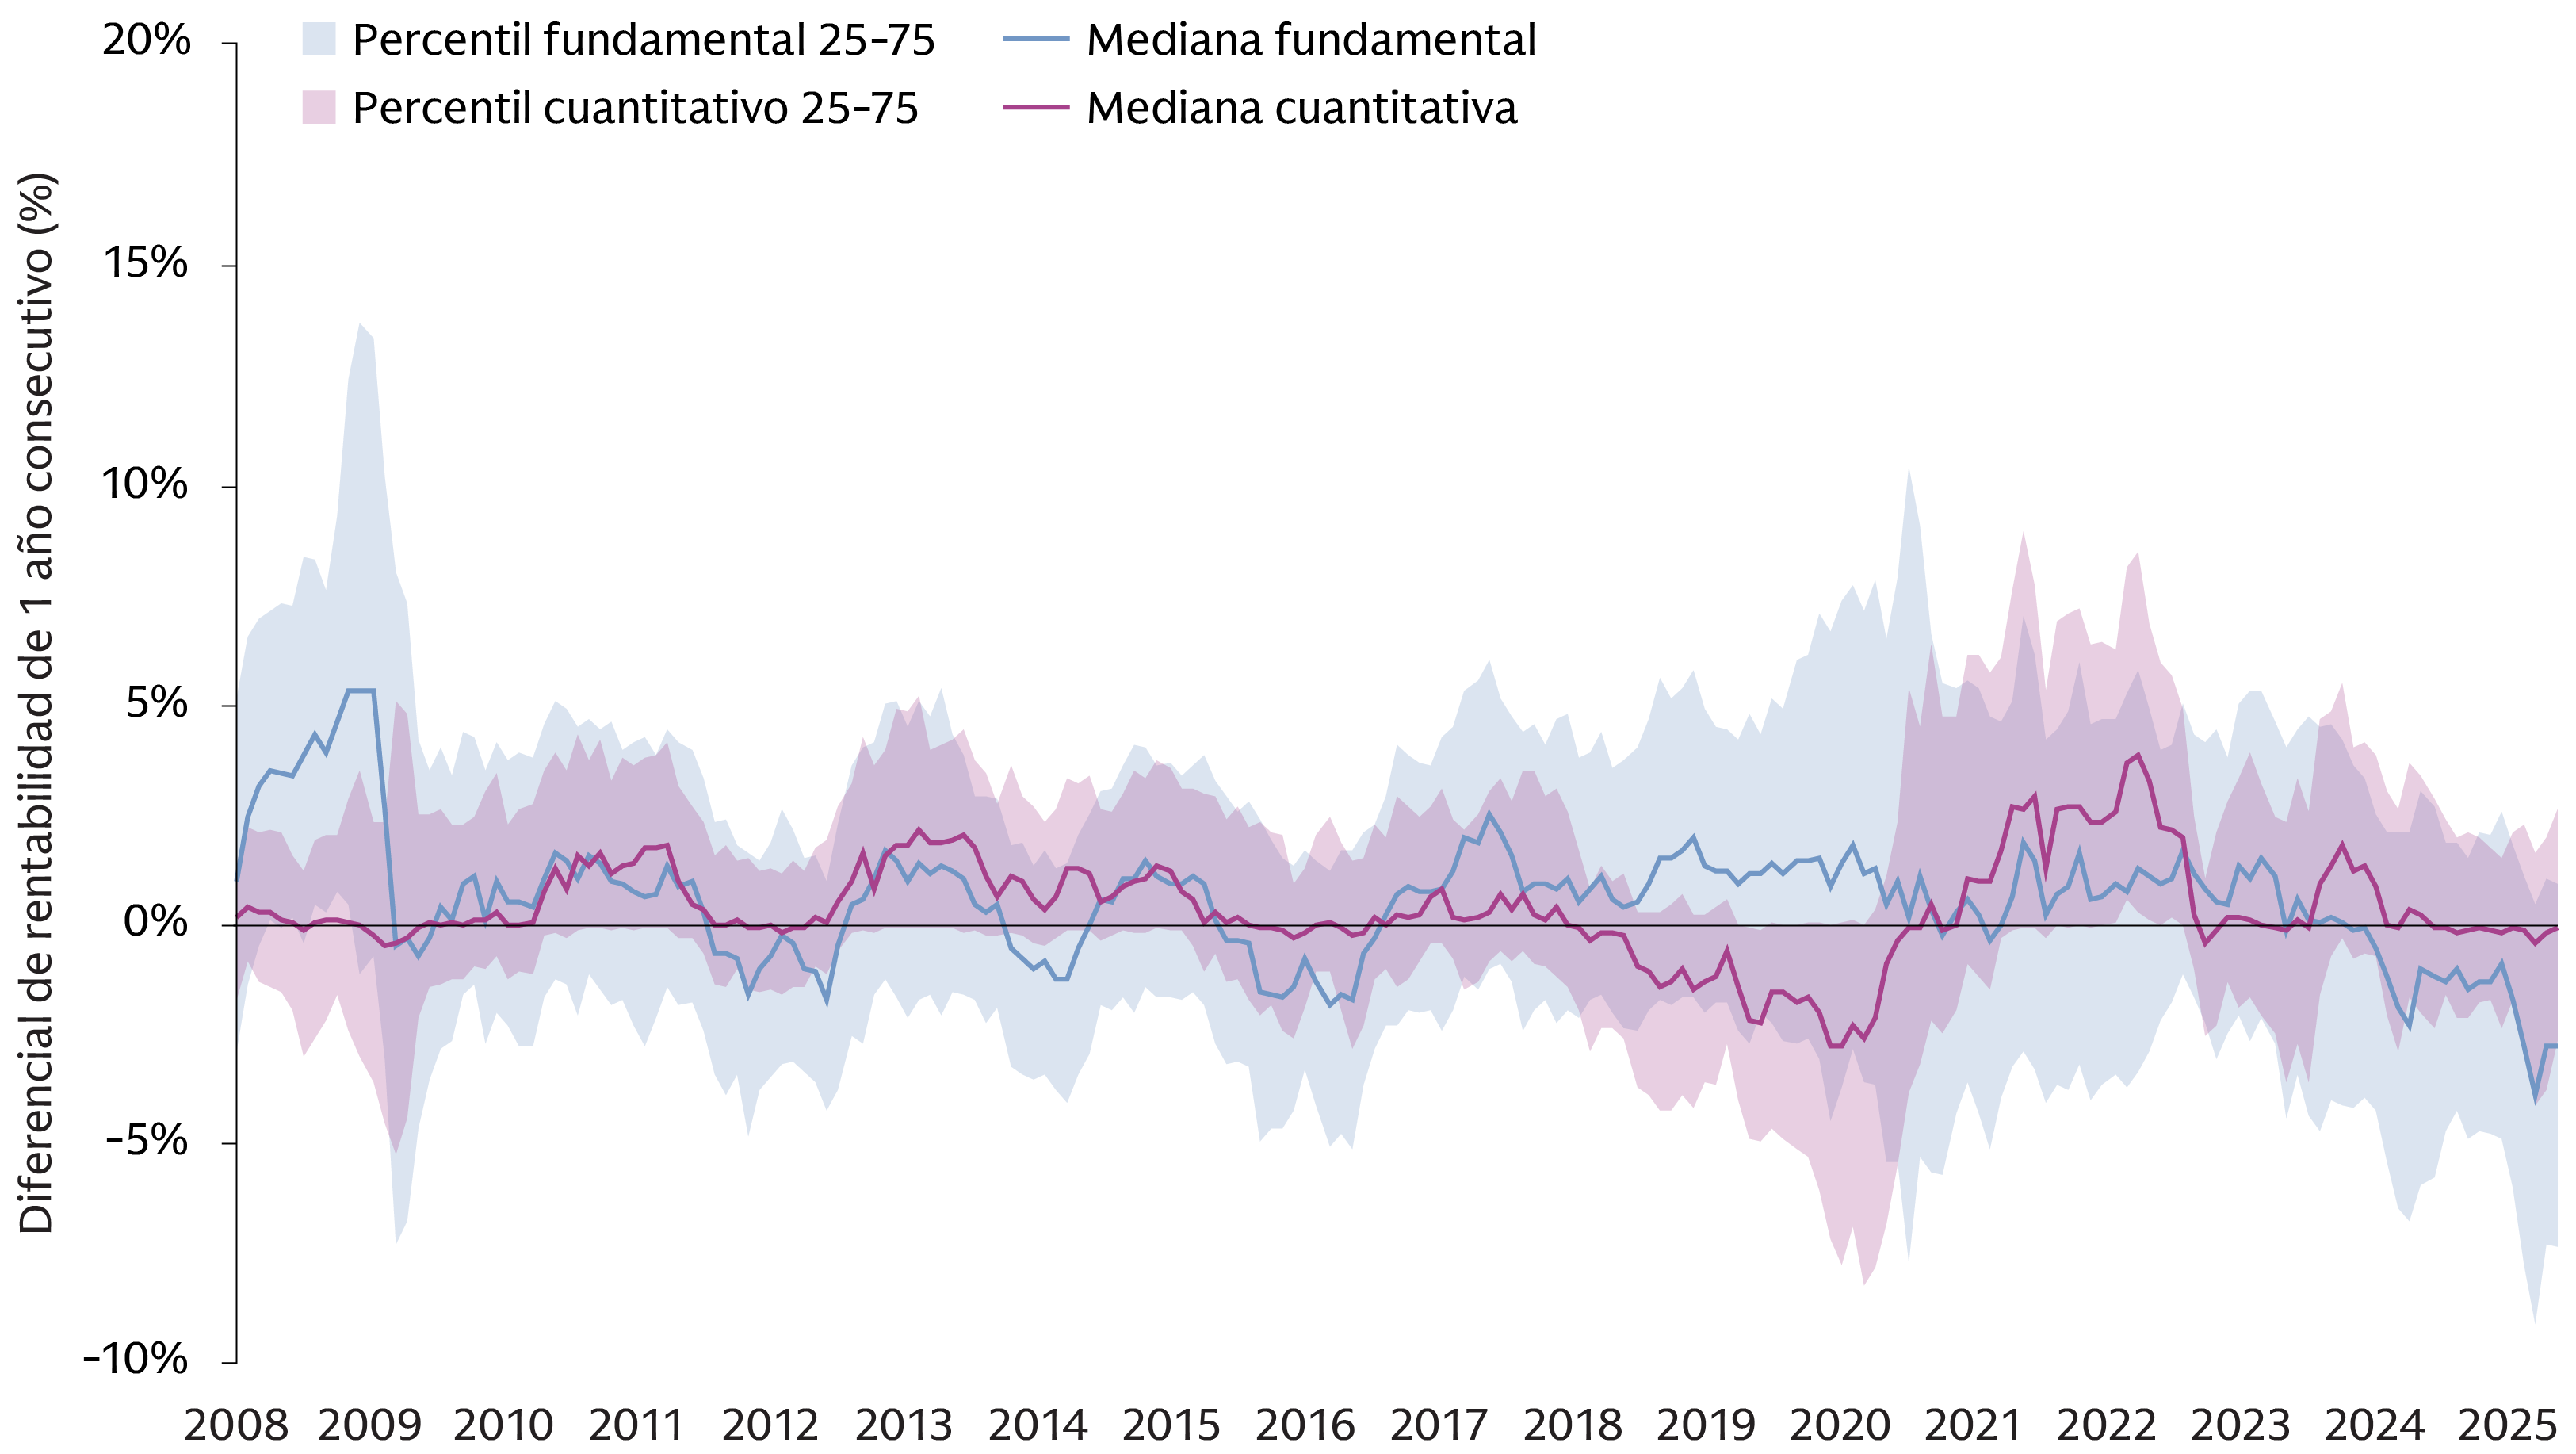
Fuente: Goldman Sachs Asset Management, eVestment. Basado en un análisis de 430 gestores fundamentales y cuantitativos en el ámbito de la renta variable estadounidense. A 29 de mayo de 2026. Rentabilidades pasadas no son indicativas de rentabilidades futuras, que pueden variar.
Fuente: Goldman Sachs Asset Management, eVestment. Basado en el análisis de 731 gestores fundamentales y cuantitativos dentro de renta variable global ex EE. UU. A 29 de mayo de 2026. Rentabilidades pasadas no son indicativas de rentabilidades futuras, que pueden variar.
Fuente: Goldman Sachs Asset Management, eVestment. Basado en el análisis de 581 gestores fundamentales y cuantitativos dentro de renta variable de mercados emergentes. A 29 de mayo de 2026. Rentabilidades pasadas no son indicativas de rentabilidades futuras, que pueden variar.
Fuente: Goldman Sachs Asset Management, eVestment. Basado en el análisis de 379 gestores fundamentales y cuantitativos dentro de la equity de Japón. A 29 de mayo de 2026. Rentabilidades pasadas no son indicativas de rentabilidades futuras, que pueden variar.
Correlaciones estructuralmente bajas o negativas
Las correlaciones entre los gestores fundamentales y cuantitativos son sistemáticamente bajas (y en muchos casos negativas) porque los dos estilos operan en diferentes horizontes temporales y generan alfa a partir de fuentes estructuralmente independientes y, a menudo, opuestas. Este es el caso en los mercados desarrollados, los mercados emergentes y los universos globales, excluyendo EE. UU., y persiste a lo largo de toda la distribución de resultados, desde los gestores posicionados en el cuartil superior con mejor rendimiento (donde las correlaciones son negativas, oscilando entre el -0,11 y el -0,41) hasta aquellos situados en el cuartil inferior y que obtienen peores resultados (donde las correlaciones siguen siendo de un modesto 0,21 a 0,27). Al combinar gestores con correlaciones bajas o negativas en una misma cartera, la volatilidad resultante es inferior porque sus rendimientos no se mueven en paralelo.
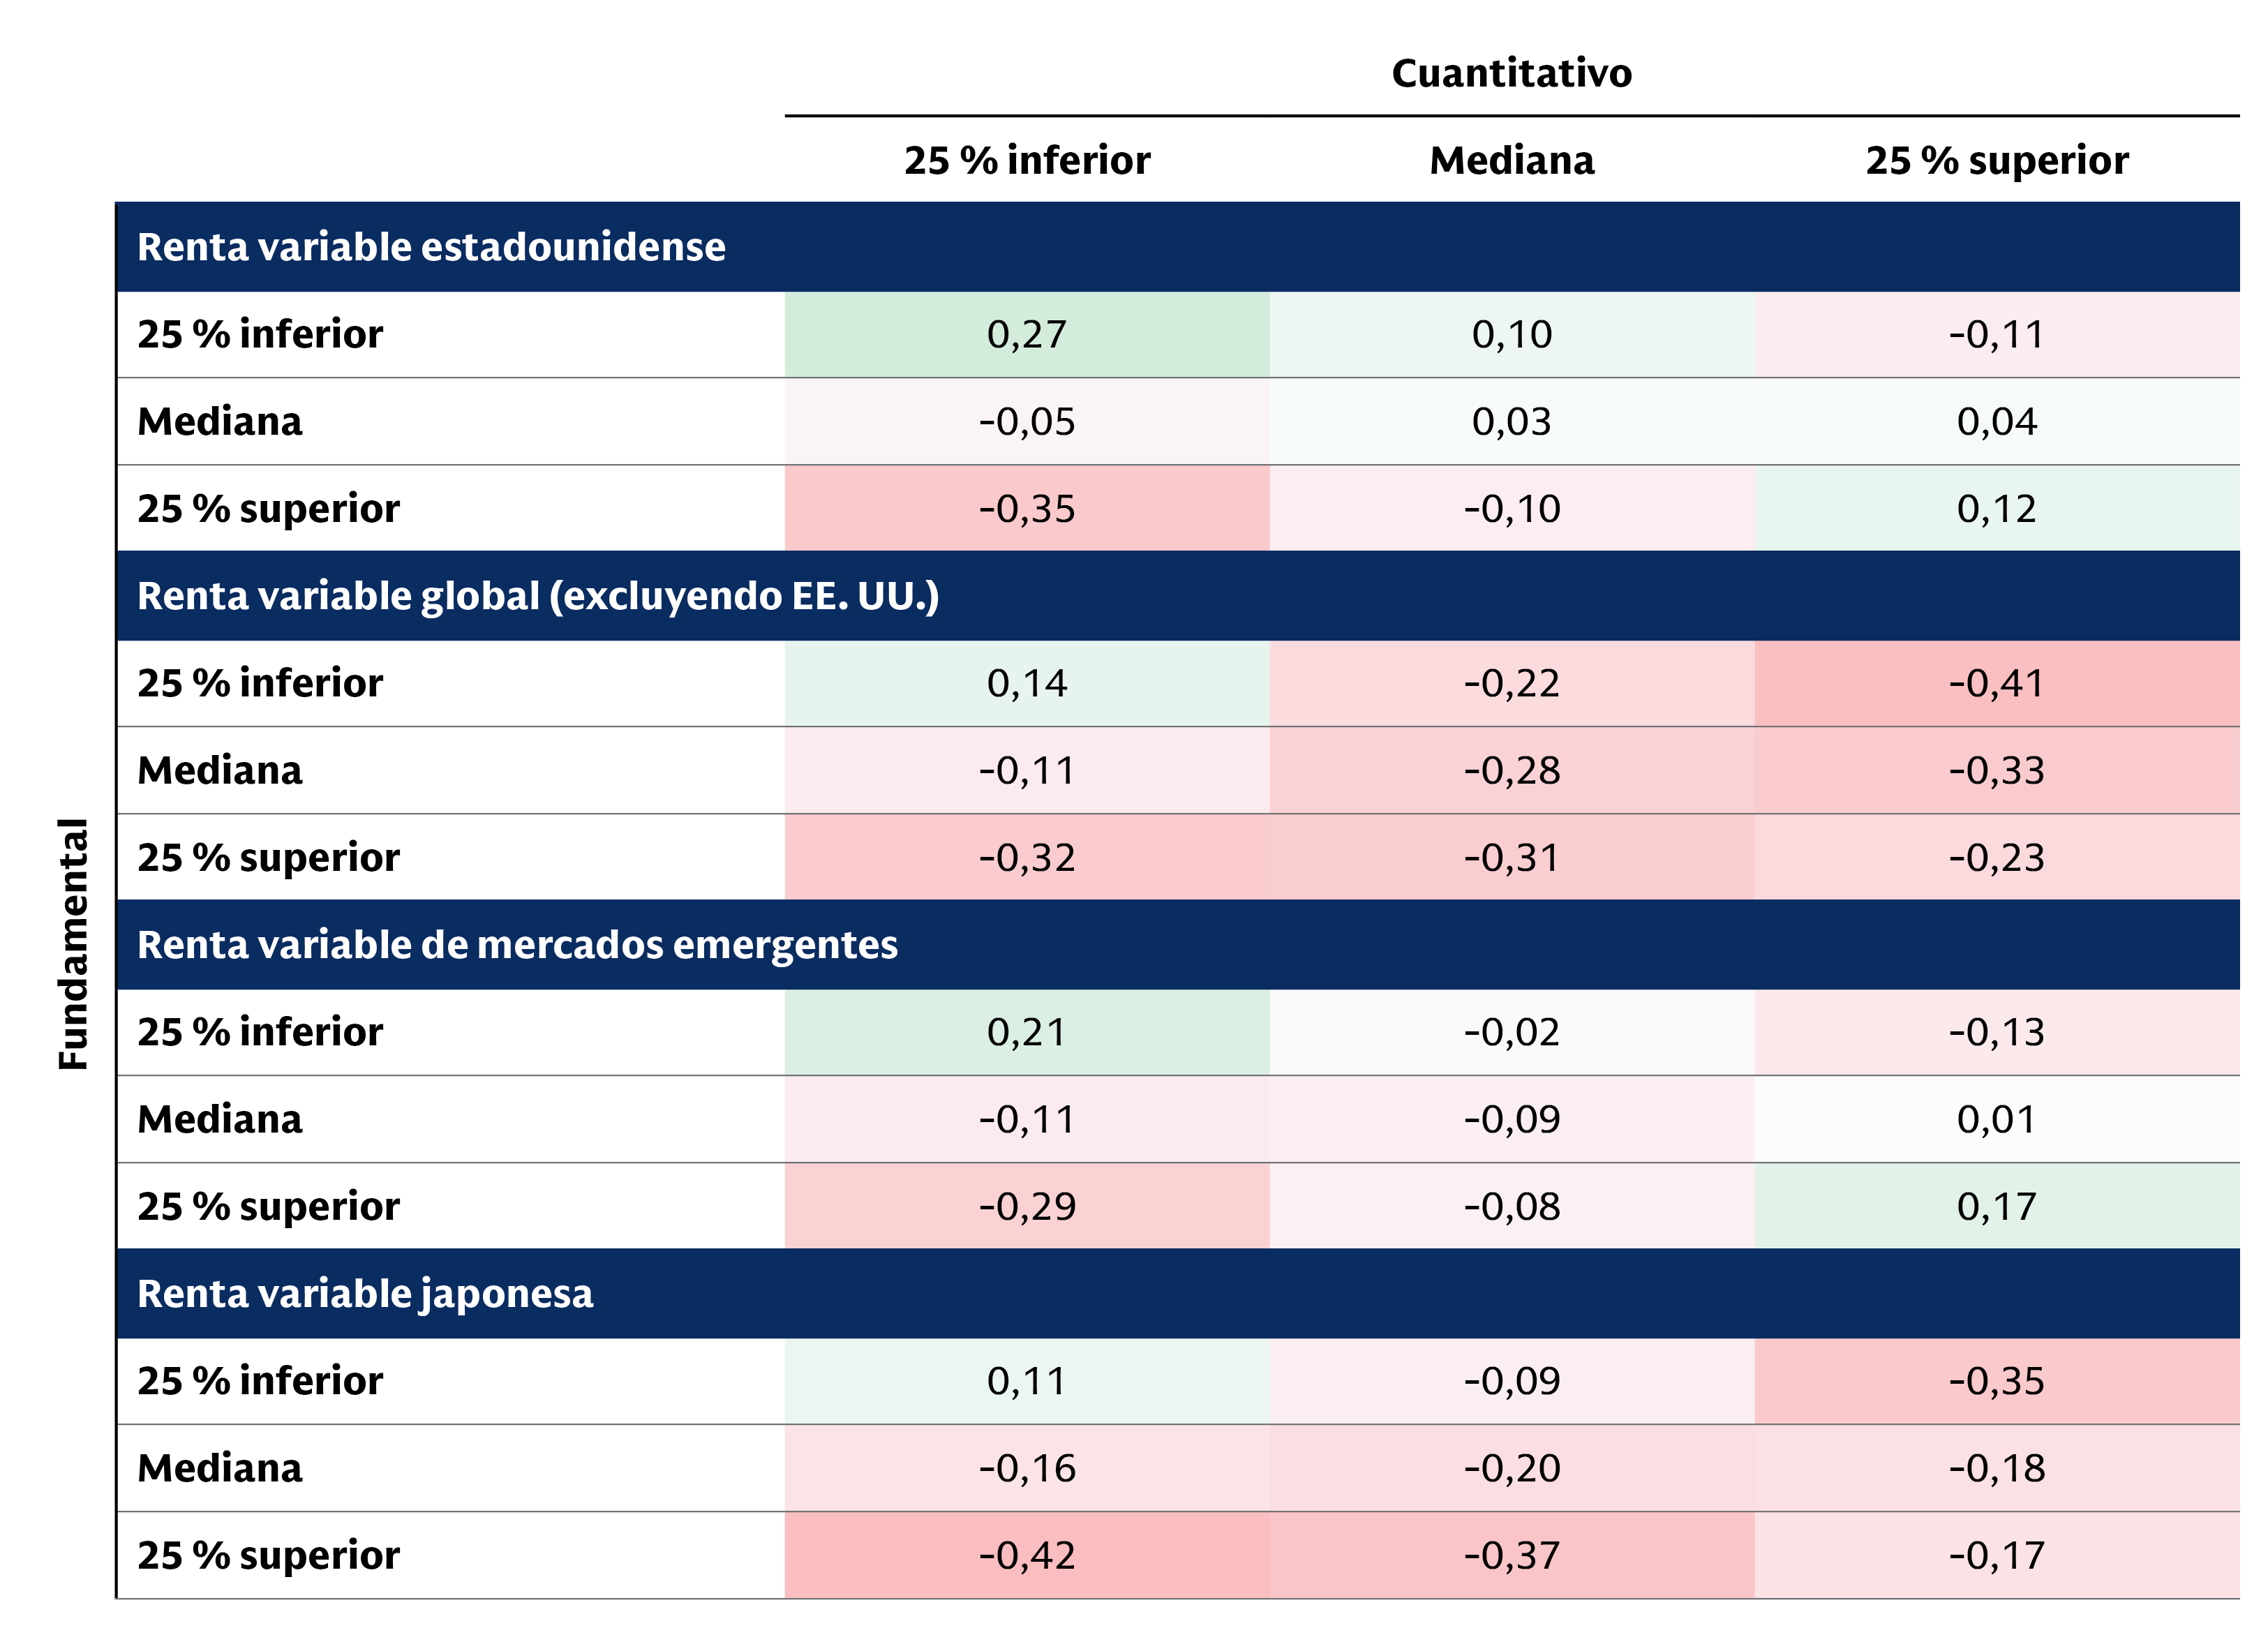
Fuente: Goldman Sachs Asset Management, eVestment. Basado en correlaciones de series temporales de datos de exceso de rentabilidad mensual a 1 año móvil (1Y Rolling Excess Return), calculadas entre diciembre de 2008 y diciembre de 2025. Correlaciones pasadas no son indicativas de correlaciones futuras, que pueden variar.
Además, tanto los gestores fundamentales como los cuantitativos han mantenido históricamente correlaciones cruzadas relativamente moderadas entre sí, lo que sugiere que pueden existir beneficios de diversificación tanto entre ambos enfoques como dentro de cada uno de ellos. Esto refuerza el argumento a favor de mantener una asignación equilibrada en la construcción de carteras, ya que la combinación de distintas fuentes de generación de alfa y la metodología de implementación pueden reducir la dependencia de un único gestor o estilo de inversión.
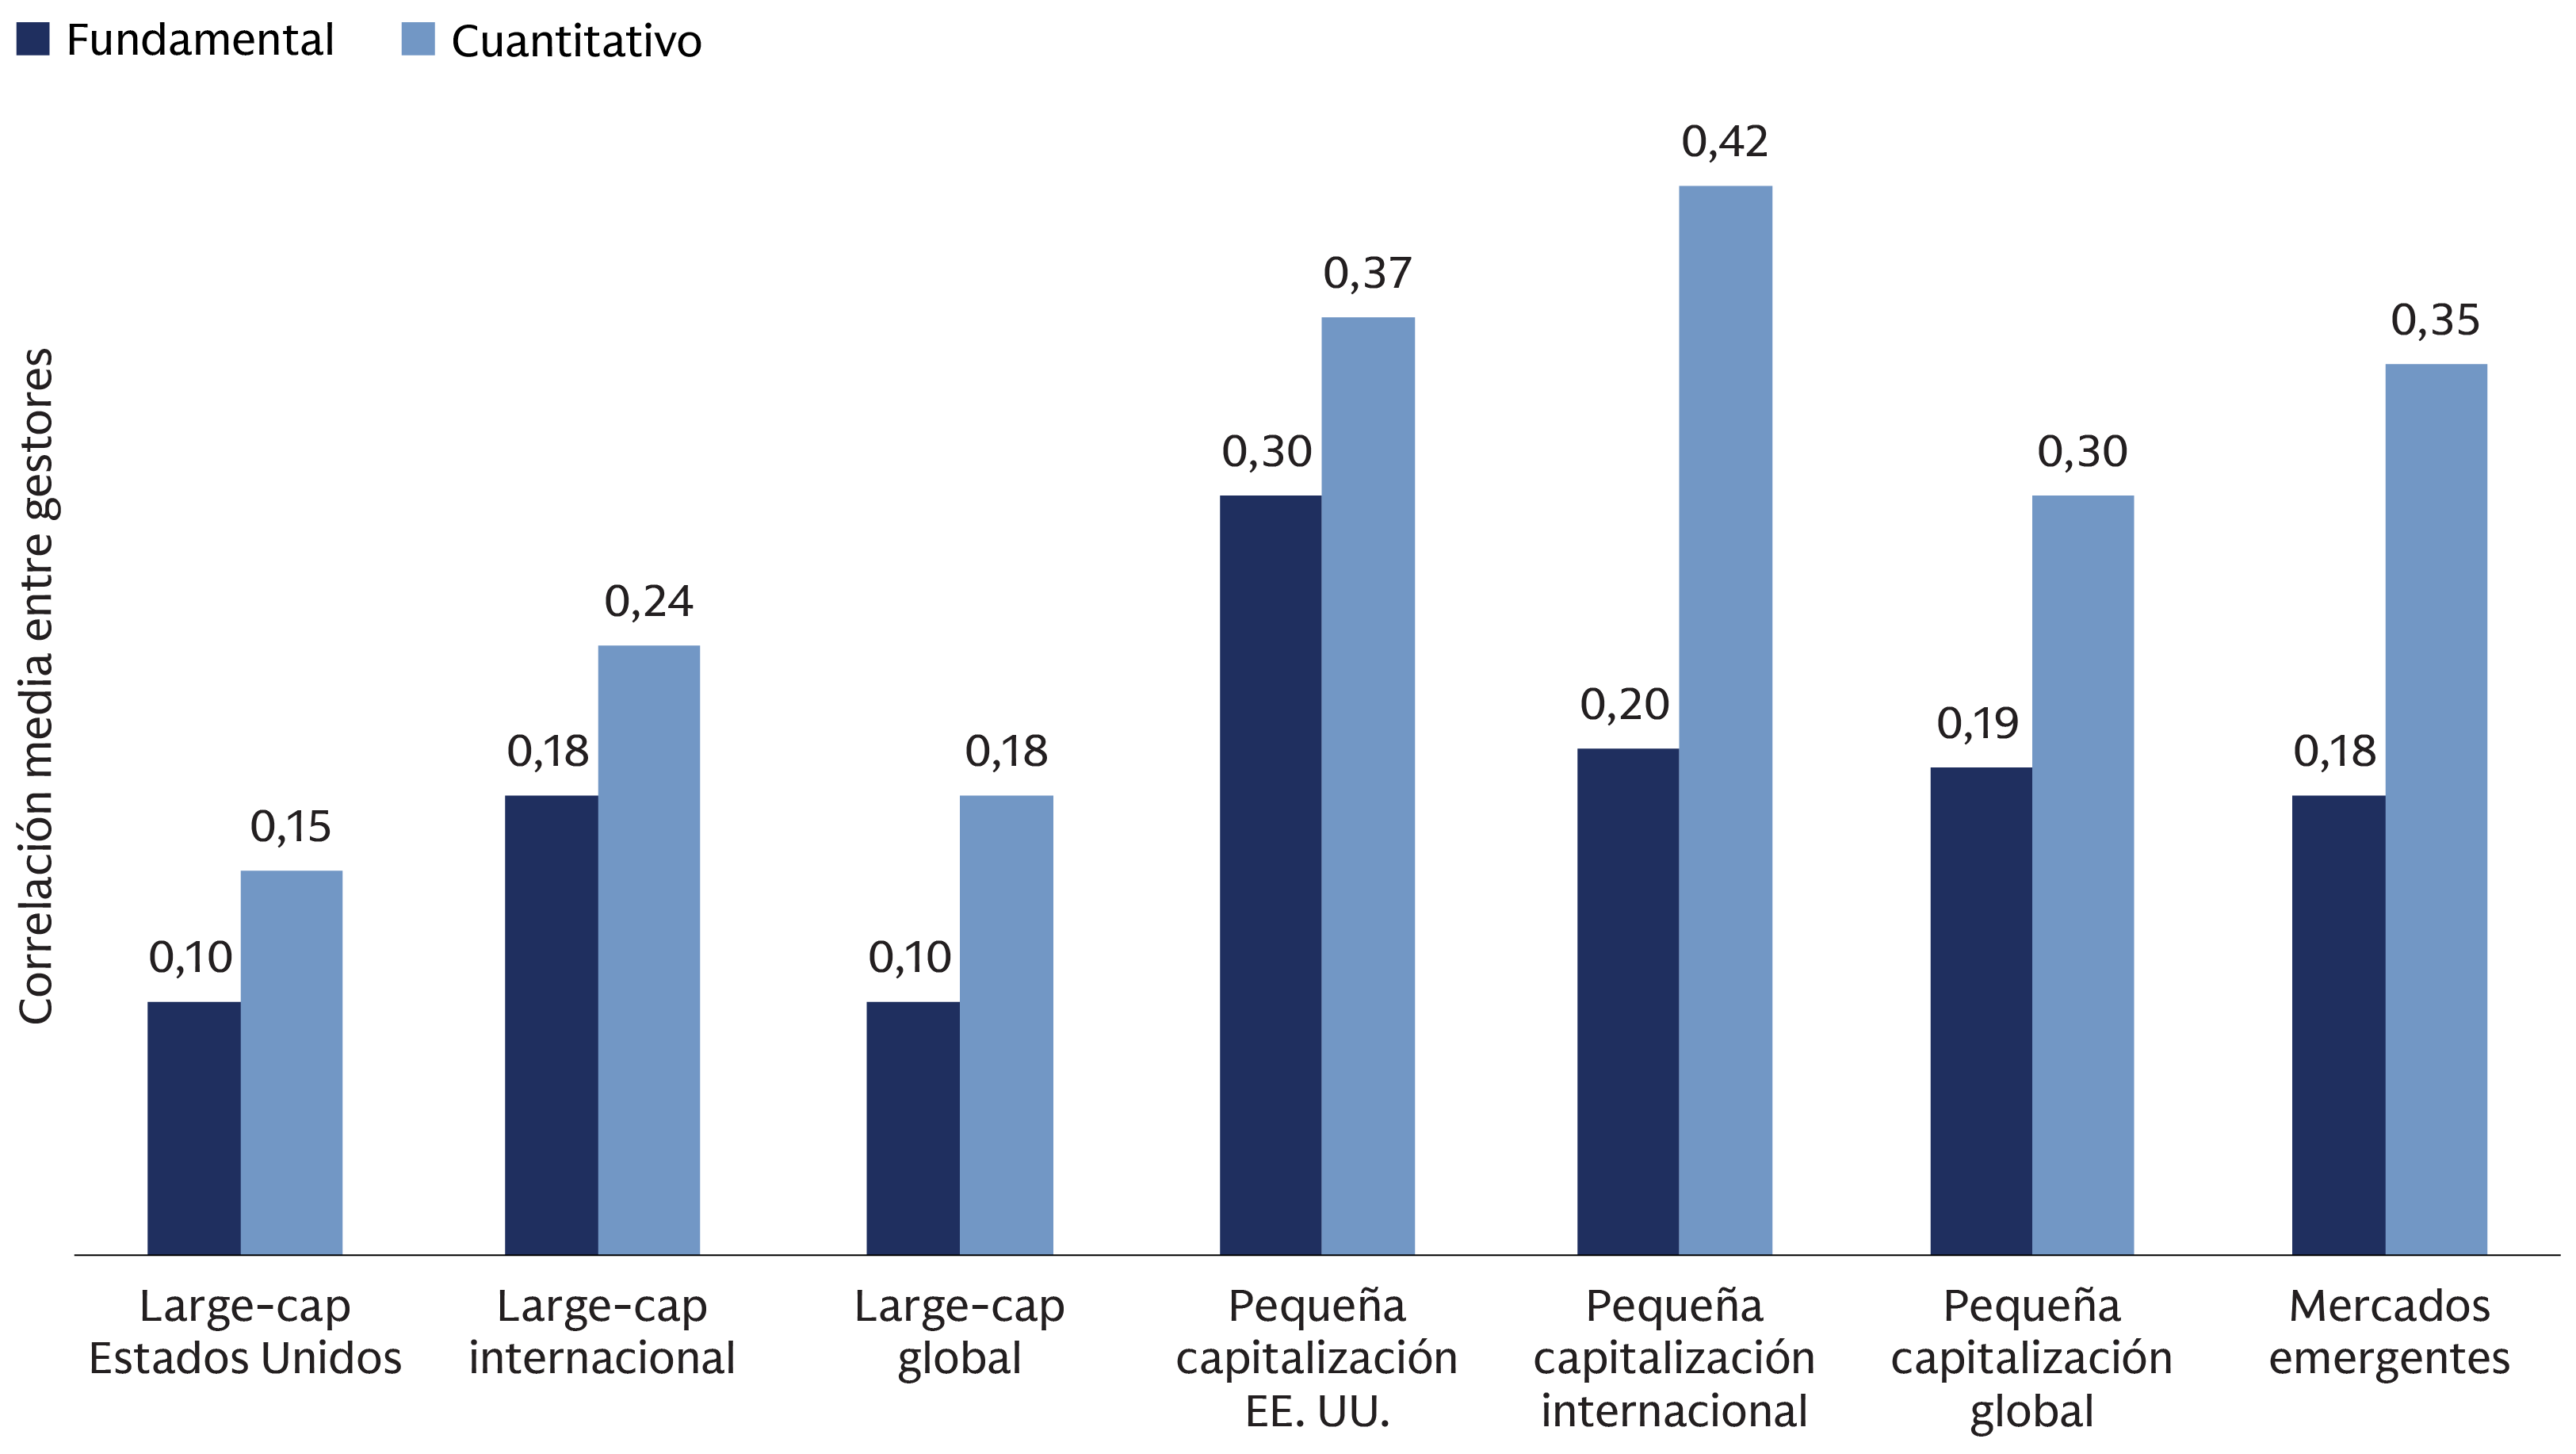
Fuente: eVestment. El análisis de correlación se basa en las correlaciones por pares del diferencial de rentabilidad mensual de los gestores, en el periodo comprendido entre el 31 de diciembre de 2013 y el 31 de diciembre de 2025. Correlaciones pasadas no son indicativas de correlaciones futuras, que pueden variar.
Mayor potencial de generación de alfa mediante ratios de información superiores
Añadir múltiples gestores con baja correlación no solo tiene el potencial de reducir la volatilidad; también tiene el potencial de elevar estructuralmente el ratio de información de una cartera (la capacidad de un gestor de fondos para generar un diferencial de rentabilidad sobre un índice de referencia), haciendo que cada unidad de riesgo activo trabaje más. Esto puede tener un impacto especialmente significativo en carteras con niveles más altos de riesgo activo. Cuanto menor sea la correlación entre gestores, mayor será esta mejora del ratio de información. Por tanto, combinar enfoques fundamentales y cuantitativos no consiste meramente en hacer que una cartera sea menos arriesgada, sino que puede ser una estrategia ofensiva de generación de alfa. Sin embargo, añadir más gestores no garantiza mayores rentabilidades ajustadas al riesgo. Observamos que el beneficio depende de mantener una baja correlación; a medida que aumenta la correlación entre gestores, el beneficio marginal de añadir más gestores disminuye rápidamente.
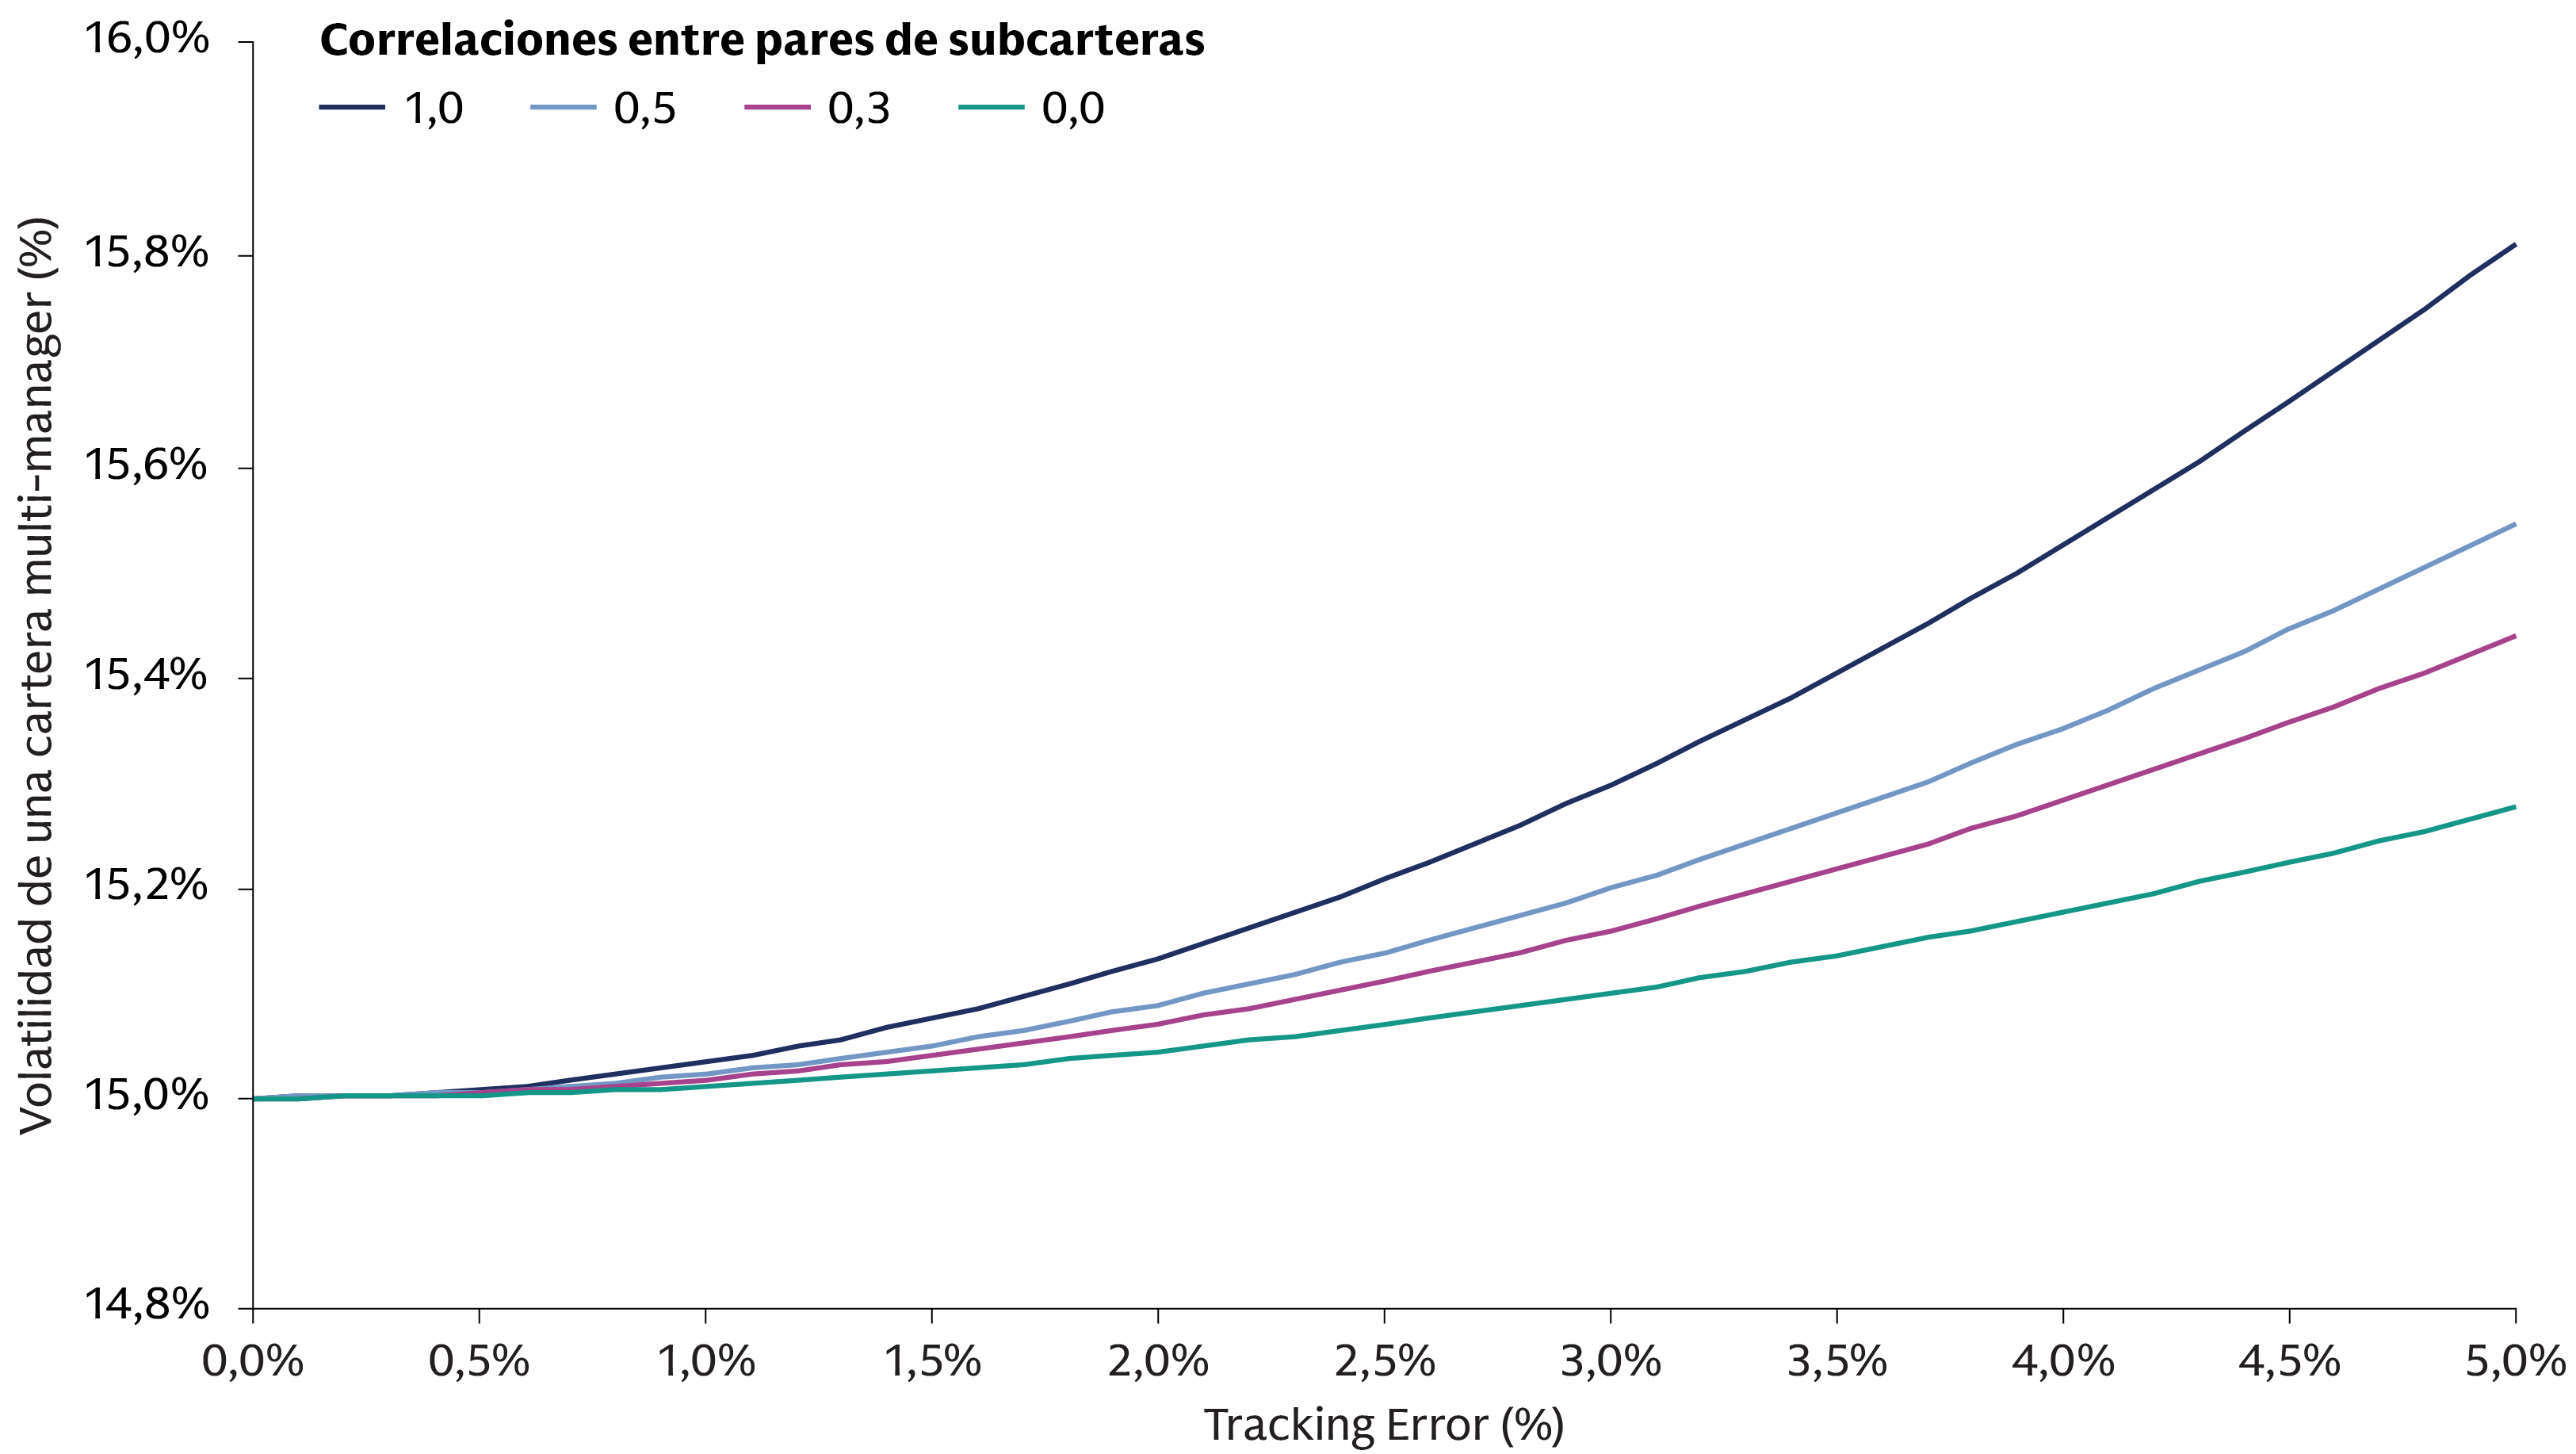
Fuente: Goldman Sachs Asset Management. Marzo de 2026. Volatilidad de una cartera multi-manager compuesta por tres subcarteras de igual tamaño frente al tracking error de cada una de las subcarteras individuales para distintas correlaciones entre pares de subcarteras. Se presupone que la volatilidad del índice de referencia es del 15 %. La curva para subcarteras perfectamente correlacionadas (correlación igual al 1,0) es equivalente a una asignación a una única subcartera con el tracking error indicado. Correlaciones pasadas no son indicativas de correlaciones futuras, que pueden variar.
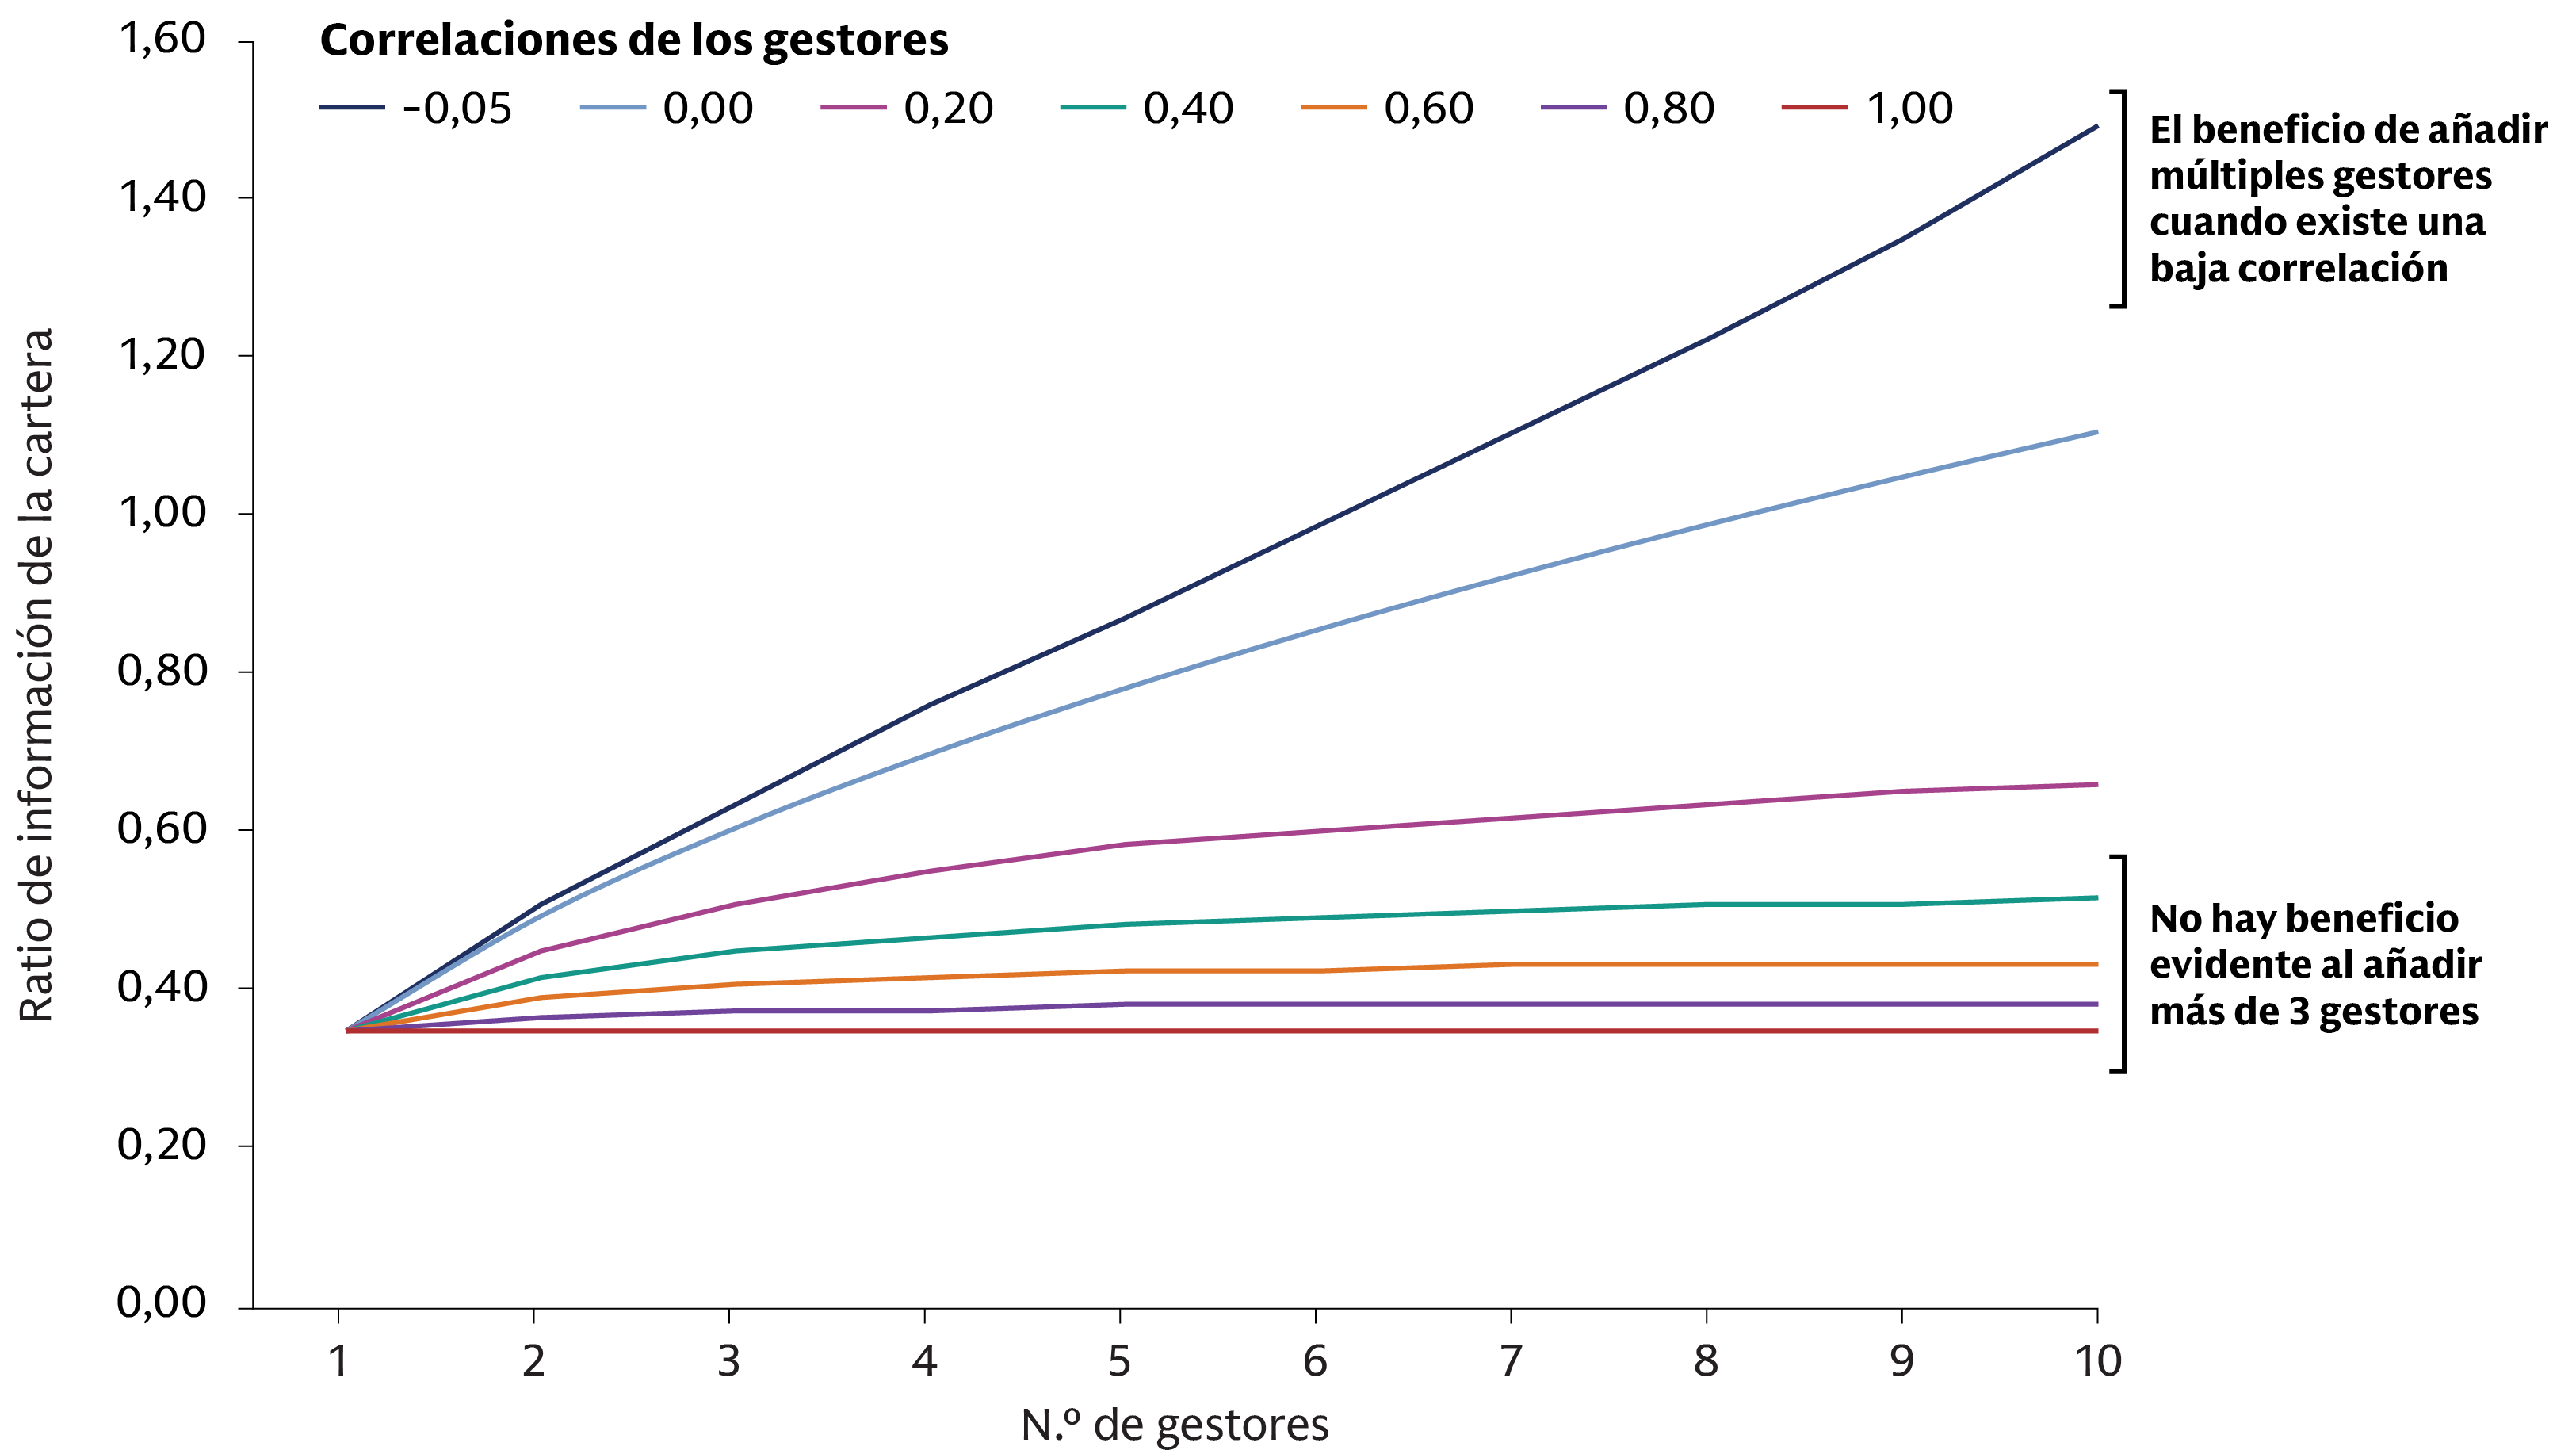
Fuente: Multi-Asset Solutions. Análisis ilustrativo basado en presunciones, que incluye un tracking error de los gestores del 3 %, un ratio de información del 0,35 y correlaciones variables entre gestores. Los ratios de información de la cartera se calculan utilizando un marco de diversificación multigestor y no representan la rentabilidad real. Estos ejemplos se proporcionan únicamente a efectos ilustrativos y no son resultados reales. Si alguna presunción utilizada no se cumple al final, los resultados pueden variar sustancialmente. Correlaciones pasadas no son indicativas de correlaciones futuras, que pueden variar.
Flexibilidad en la selección de valores, la expresión de estilos de inversión y el dimensionamiento de las posiciones
Una vez tomada la decisión de combinar enfoques fundamental y cuantitativo en las carteras, creemos que los inversores deberían considerar qué gestores seleccionar, cuántos incluir y cómo dimensionar la asignación a cada uno. A la hora de seleccionar a los gestores que formarán parte de una cartera y determinar su número, es fundamental analizar sus niveles de correlación. Aunque correlaciones más reducidas pueden mejorar el ratio de información, los beneficios marginales de combinar enfoques fundamentales y cuantitativos tienden a moderarse a medida que aumenta el número de gestores con perfiles similares.
Además, también conviene considerar el grado de complementariedad de las exposiciones a distintos estilos de inversión entre los gestores seleccionados. Un universo de oportunidades más amplio dentro de los enfoques fundamentales puede ofrecer una mayor variedad de opciones de inversión, incluida la posibilidad de expresar estilos value y growth. Por ejemplo, se pueden combinar gestores especializados en valor (“value”) y en crecimiento (“growth”) para controlar la exposición global a dichos factores de la cartera, o para expresar una visión sobre el posicionamiento del estilo. Esta flexibilidad en la expresión de estilos puede ser otro punto atractivo más para buscar una combinación de enfoques distintos, pero también una consideración clave para mantener asignaciones equilibradas entre enfoques.
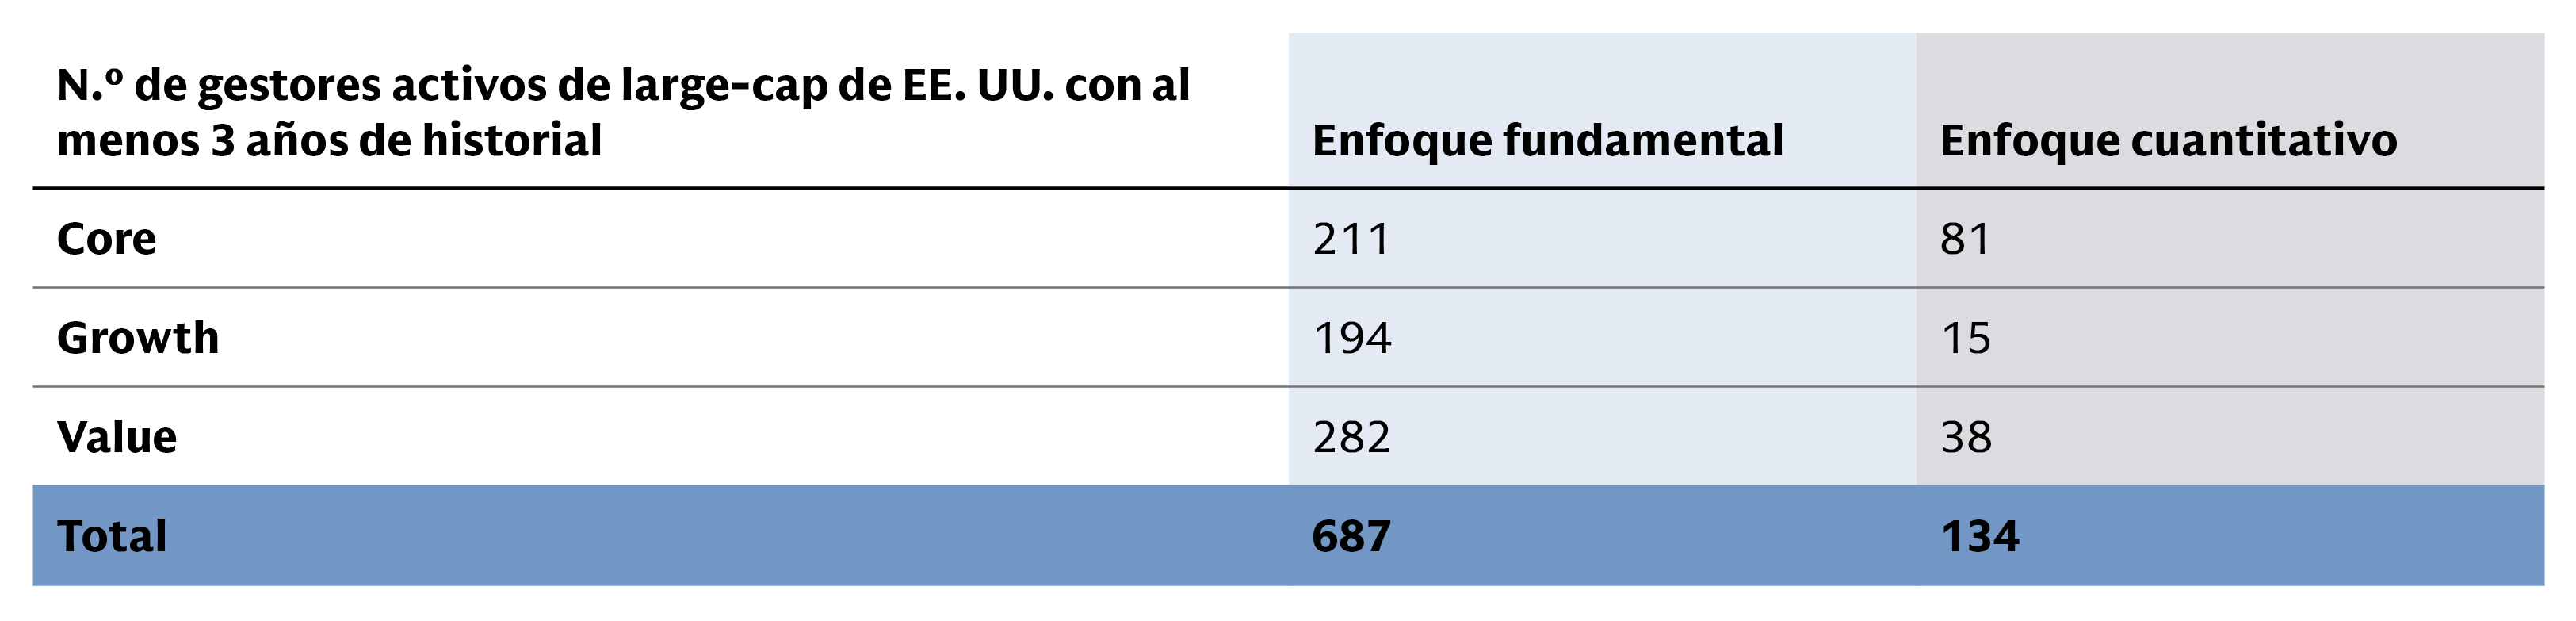
Fuente: eVestment. A 31 de marzo de 2026. La tabla anterior resume, por universo de eVestment, el número de gestores activos con un historial mínimo de tres años que se clasifican como estrategias de inversión puramente cuantitativas o puramente fundamentales.
Sin embargo, más allá de analizar las correlaciones y los perfiles generales de estilo, determinar cuántos gestores incluir en una cartera también implica optimizar su construcción para evitar un aumento de los costes operativos, tener en cuenta los distintos niveles de confianza en la capacidad de cada gestor para generar alfa y considerar posibles solapamientos de exposiciones que puedan dar lugar a riesgos no deseados.
Al determinar cómo dimensionar las asignaciones entre los gestores seleccionados, un punto de partida habitual consiste en asignar el mismo nivel de riesgo activo entre los distintos gestores, ajustándolo en función del tracking error esperado de cada gestor en lugar de basarse únicamente en ponderaciones de capital. Los inversores pueden comenzar analizando las exposiciones a factores de riesgo desde una perspectiva de equilibrio entre estilos value y growth, para posteriormente realizar ajustes en función de su grado de convicción sobre qué gestor o estilo de inversión está mejor posicionado para el entorno actual.
Construir una cartera resiliente y multidimensional
Creemos que plantear la inversión fundamental frente a la cuantitativa como opciones mutuamente excluyentes supone pasar por alto una oportunidad. Dado que los mercados de renta variable actuales se enfrentan a una elevada concentración y a rápidos cambios de régimen, depender de una única filosofía de inversión también implica asumir una vulnerabilidad innecesaria. Al integrar ambos enfoques, los inversores pasan de una estrategia unidimensional a un marco de cartera multidimensional. Esta combinación busca cerrar la brecha entre la profundidad que aporta el análisis humano, que creemos puede ayudar a identificar oportunidades idiosincráticas y de alta convicción, y la amplitud de un enfoque sistemático, orientado a ofrecer un control del riesgo escalable y en tiempo real, así como una capacidad dinámica para captar nuevas fuentes de alfa en evolución a través de miles de valores.
En última instancia, creemos que el beneficio potencial de combinar la inversión fundamental y cuantitativa reside en su naturaleza complementaria. Sus correlaciones estructuralmente bajas o negativas no solo pueden contribuir a proteger la cartera frente a la volatilidad de los mercados, sino que también pueden mejorar de forma activa su ratio de información y aportar la flexibilidad de estilo necesaria para desenvolverse en distintos entornos de mercado a lo largo de un ciclo completo. Creemos que la combinación de estos dos motores de generación de alfa puede ofrecer una vía sólida y resiliente para mejorar la rentabilidad ajustada al riesgo.