Razones reales para considerar la renta fija core
Puntos clave
1. La rentabilidad real sí que importa
Aunque los rendimientos de los bonos han aumentado notablemente, el aspecto realmente importante puede ser lo que esos rendimientos representan una vez descontada la inflación. Aunque la inflación sigue siendo una de las principales preocupaciones de muchos inversores, las rentas reales, es decir, los ingresos ajustados por la inflación, han mejorado en los principales mercados de renta fija de los países desarrollados, reforzando el punto de partida de la renta fija core.
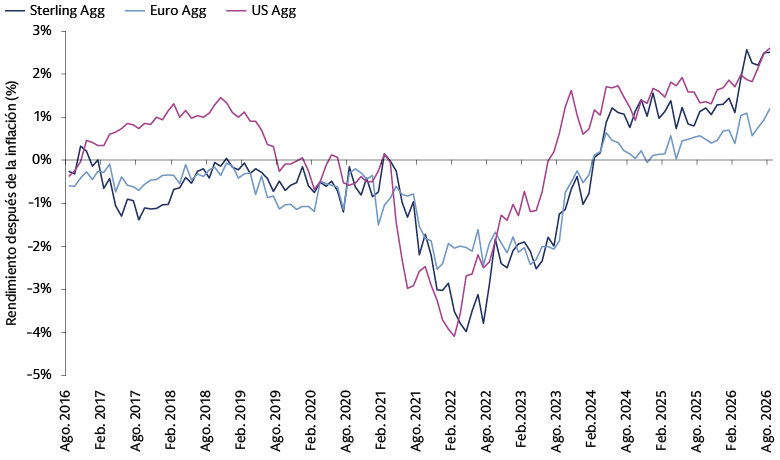
Fuente: Bloomberg. Renta real calculada para cada región como el rendimiento del índice menos la inflación subyacente (Core CPI) correspondiente. A 31 de julio de 2026.
Dado que los rendimientos reales influyen en las valoraciones de todo el universo de renta fija, esta mejora no se limita a un único sector o tipo de activo. La renta ajustada por la inflación disponible en el universo de renta fija core ha aumentado significativamente, reforzando el atractivo de esta clase de activo para los inversores que buscan ingresos de calidad y diversificación.
2. Deje que las rentas trabajen a su favor en entornos de volatilidad
¿Y qué ocurre con la volatilidad? Es una pregunta legítima. Seguimos de cerca varias dinámicas: la trayectoria de la política monetaria de los bancos centrales sigue siendo incierta y diverge entre regiones; las presiones fiscales podrían impulsar al alza los rendimientos de la deuda pública en distintos mercados, y no puede descartarse una reaceleración de la inflación derivada de los aranceles o nuevas perturbaciones en las cadenas de suministro. Los inversores deben prepararse para que los movimientos impulsados por los titulares sigan siendo una característica recurrente de los mercados de bonos. Nuestro último análisis refleja este matiz: seguimos favoreciendo las estrategias orientadas a la generación de rentas, pero nos mostramos prudentes a la hora de asumir posiciones direccionales significativas sobre duración.
El motivo principal es que, con los niveles actuales de rentabilidad, una cartera de renta fija core no necesita que los tipos de interés bajen para poder aspirar a generar rentabilidades atractivas. Las rentas pueden hacer gran parte del trabajo. Los inversores centrados en las recientes oscilaciones de los precios podrían estar pasando por alto cuánto ha cambiado el punto de partida a su favor.
El Bloomberg Global Aggregate Index ilustra bien esta idea más amplia. Tras años de aumento de los rendimientos, las rentas vuelven a ser un motor clave de la rentabilidad en renta fija, lo que reduce la necesidad de confiar en bajadas de tipos de interés para obtener rentabilidades atractivas.
Para quienes buscan nuevas oportunidades de inversión, la oportunidad actual va más allá de limitarse a replicar pasivamente un índice. Creemos que el aumento de los rendimientos iniciales ha reforzado los argumentos a favor de la renta fija core, al tiempo que ha generado diferencias significativas de valoración entre distintos sectores. La forma en que los inversores se posicionen dentro de la renta fija core puede ser tan importante como la propia decisión de invertir en esa clase de activo.
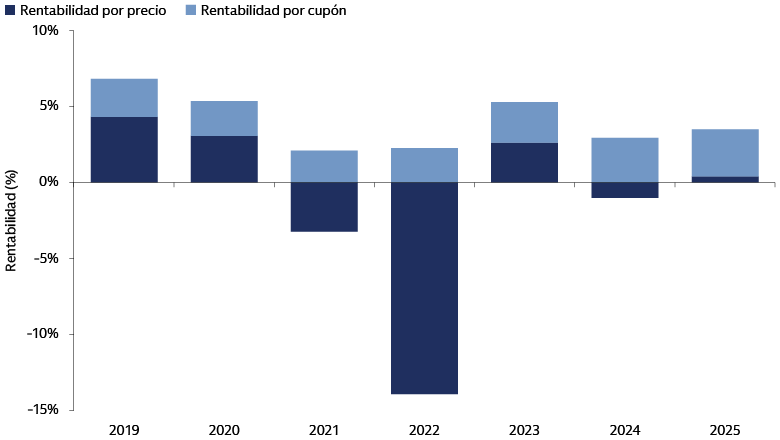
Fuente: Bloomberg PREP. Datos del año natural hasta el 31 de diciembre de 2025. Únicamente a efectos ilustrativos.
3. Encontrar oportunidades dentro de la renta fija core
Adoptamos un enfoque activo en renta fija core, buscando generar valor a través del análisis de valor relativo entre distintos segmentos de la renta fija de alta calidad. Esto nos permite identificar oportunidades atractivas de carry sin renunciar a la diversificación que ofrece el universo de grado de inversión. En nuestra opinión, varios temas están definiendo nuestro posicionamiento:
- Posicionarse para capturar carry en la renta fija core
Vemos oportunidades en aquellos segmentos donde los inversores reciben una mayor compensación por asumir un nivel de riesgo crediticio similar. Actualmente, el crédito titulizado destaca dentro del universo de investment grade desde una perspectiva de valor relativo, al ofrecer diferenciales más atractivos que los bonos corporativos con calificaciones similares, al tiempo que puede beneficiarse de mecanismos estructurales de protección frente a pérdidas.
- Diversificar dentro del universo de la renta fija
Los bonos soberanos, los activos titulizados y los bonos corporativos responden de forma distinta a las condiciones macroeconómicas. Gestionar activamente la exposición a estos segmentos puede ayudar a construir una cartera con fuentes de rentabilidad más equilibradas y una mayor diversificación que la que ofrece una simple réplica de un índice. En la actualidad mantenemos una postura prudente respecto a la duración de la deuda pública y favorecemos determinados segmentos del crédito corporativo y titulizado, donde identificamos oportunidades de carry más atractivas y una mejor compensación por el riesgo asumido.
- Mantener un enfoque selectivo
Los diferenciales a nivel de índice son ajustados, pero la dispersión dentro del mercado de crédito sigue siendo elevada, lo que favorece a los gestores capaces de diferenciar entre emisores y no solo entre sectores.
- Aprovechar la flexibilidad de la gestión activa
En un entorno volátil, las asignaciones estáticas ofrecen poca capacidad de adaptación. Creemos que la gestión activa permite ajustar las exposiciones y aprovechar las ineficiencias o desajustes del mercado a medida que surgen nuevas oportunidades.
Estamos preparados para ayudarle a evaluar las oportunidades actuales de renta fija y el papel que la renta fija core puede desempeñar en las carteras de inversión.