Il doppio motore: integrare l'approccio fondamentale e quantitativo nei portafogli azionari
Punti principali
Azionario: gli approcci fondamentali e quantitativi
Prima di analizzare come le strategie azionarie fondamentali e quantitative si integrano a vicenda, riteniamo fondamentale chiarire in che modo questi due approcci di investimento differiscono tra loro.
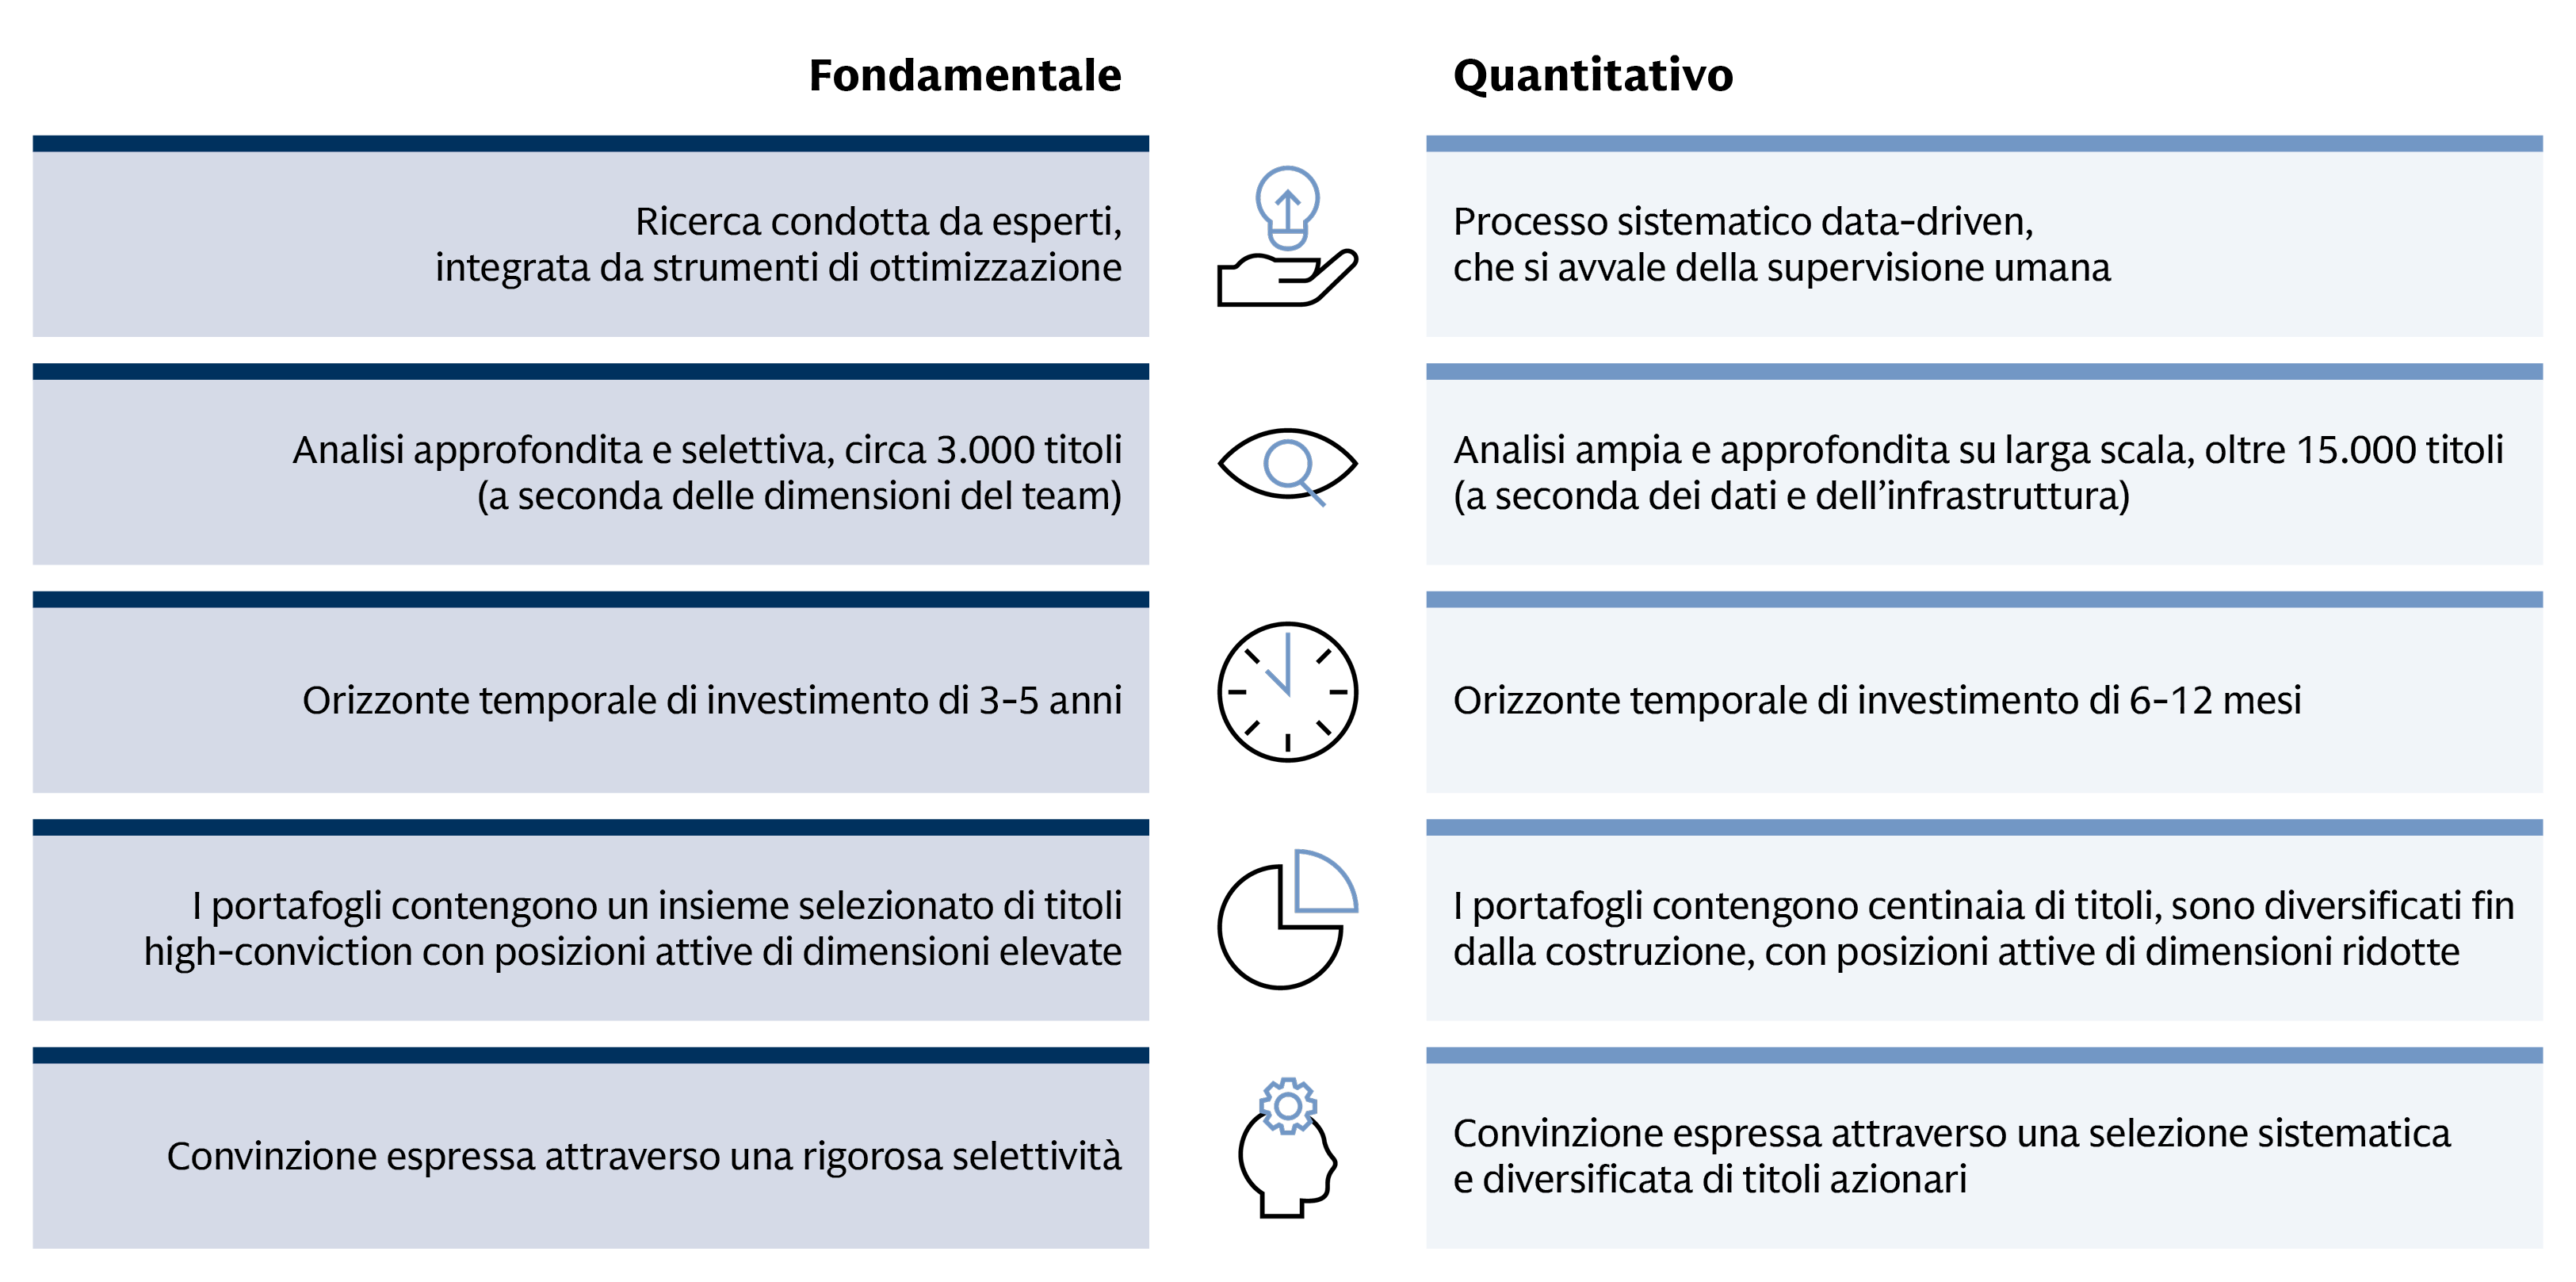
Fonte: Goldman Sachs Asset Management.
L’investimento fondamentale sfrutta ricerche condotte da esperti per analizzare i dati finanziari delle società, i loro punti di forza rispetto alla concorrenza e la qualità del management. Grazie all’integrazione dei propri team localmente e alle attività di engagement non solo con i diversi livelli di management di una società, ma anche direttamente con il suo ecosistema, che comprende fornitori e concorrenti, i gestori azionari fondamentali possono puntare a ottenere un vantaggio informativo, in particolare laddove i dati sono scarsi o inaffidabili. Questo approccio selettivo e high conviction, gestito da esperti, si concentra su opportunità idiosincratiche, talvolta fuori benchmark, al fine di individuare imprese che sembrano adeguatamente posizionate per generare valore nel tempo.
Gli approcci fondamentali tendono a essere più concentrati rispetto a quelli quantitativi, con posizioni attive di maggiore entità e scostamenti più marcati rispetto al benchmark. La gestione del rischio avviene attraverso un processo di analisi e confronti costanti, con la supervisione da parte del gestore di portafoglio sulle esposizioni per settore, tipologia, qualità e capitalizzazione di mercato. La convinzione si esprime attraverso una selezione rigorosa e un processo di revisione condotto da professionisti, sostenuto da un ciclo continuo di confronto sui titoli, presenti o meno in portafoglio, e supportato da una ricerca approfondita e costante su ciascuna società. I gestori fondamentali possono inoltre avvalersi di strumenti avanzati di ottimizzazione del portafoglio per integrare le proprie convinzioni con una rigorosa modellazione del rischio. Questi strumenti aiutano i gestori a costruire portafogli bilanciati e a limitare esposizioni indesiderate. L’obiettivo complessivo degli approcci fondamentali è fare in modo che i rendimenti a lungo termine vengano determinati da approfondimenti specifici sui singoli titoli, piuttosto che da trend generali del mercato o dalle esposizioni settoriali.
L’investimento quantitativo si avvale dell’analisi di dati su larga scala per ottenere informazioni utili alla selezione sistematica dei titoli, con l’ausilio di tecniche avanzate, tra cui l’intelligenza artificiale. Integrando le analisi dei gestori con enormi set di dati, inclusi dati fondamentali, andamento dei consumi, comportamento degli investitori, sentiment e notizie – i modelli quantitativi possono valutare contemporaneamente migliaia di titoli azionari. La scalabilità di un approccio sistematico consente una copertura ampia e giornaliera dell’universo di investimento. Ciò permette ai gestori di integrare le view fondamentali a lungo termine con approfondimenti in tempo reale sull’eventuale attrattiva dei titoli, tenendo conto al contempo di come le condizioni macro e i regimi di mercato possano influenzare i rendimenti nel breve termine.
Concepiti per una maggiore diversificazione, gli approcci quantitativi long-only mirano spesso a mantenere un beta pari a 1 (esposizione di mercato in linea con il benchmark) e ad assumere un numero più alto di “scommesse” attive di minori dimensioni in un'ampia gamma di segmenti di mercato. Il rischio viene gestito in modo sistematico, controllando con precisione le esposizioni e cercando di garantire che il potenziale di alpha di ogni operazione sia superiore al rischio e ai costi di transazione. La convinzione si esprime attraverso la progettazione di un processo sistematico che ricava continuamente informazioni da grandi set di dati, sostenuto da un ciclo continuo di perfezionamento dei modelli, a sua volta supportato da ricerche aggiornate sui fattori. L’obiettivo generale degli approcci quantitativi è quello di costruire portafogli ampi, diversificati e attenti al benchmark, che privilegino numerose “scommesse” di modesta entità rispetto a posizioni concentrate, puntando a un controllo preciso delle esposizioni per stile, settore e area geografica.
Ma soprattutto, occorre osservare che la distinzione tra investimento fondamentale e investimento quantitativo non è sempre netta. Nella pratica, numerosi gestori potrebbero integrare elementi di entrambi gli approcci di investimento, coniugando la selezione fondamentale dei titoli con la costruzione sistematica del portafoglio e gli strumenti di gestione del rischio. I gestori quantitativi presentano a loro volta notevoli differenze nelle rispettive filosofie e metodologie di investimento. Alcuni gestori basano i propri modelli sistematici sulla realtà economica e sui fondamentali. Ad esempio, gli approcci di investimento fattoriale o smart beta puntano su caratteristiche fondamentali quali il valore e la qualità. All’estremo opposto si collocano le strategie che hanno una base minima o nulla nell’analisi societaria fondamentale e si basano esclusivamente su modelli matematici e schemi statistici.
Ai fini della seguente analisi, per garantire coerenza con le classificazioni disponibili dell’universo eVestment, abbiamo raggruppato i gestori nelle categorie “Fondamentale” e “Quantitativo”. Tuttavia, siamo consapevoli che gli approcci ibridi possono rivelarsi preziosi e che un solido processo di selezione dei gestori dovrebbe includere una valutazione più approfondita del modo in cui tali elementi vengono integrati nel processo di investimento.
I potenziali vantaggi offerti dall’unione dell’approccio fondamentale con quello quantitativo
La nostra analisi suggerisce che l’integrazione di strategie azionarie fondamentali e quantitative può creare un vantaggio strutturale di portafoglio, superiore alla somma delle singole parti. Tale vantaggio deriva da quattro dinamiche che si rafforzano a vicenda, che approfondiamo di seguito:
- Complementarietà delle performance in diversi regimi di mercato
- Correlazioni strutturalmente basse o negative
- Compounding dell’alpha tramite information ratio elevati
- Flessibilità nella selezione, nell’espressione dello stile e nel dimensionamento degli investimenti
Complementarietà delle performance in diversi regimi di mercato
Una serie di recenti episodi di stress di mercato evidenzia come gli approcci all’investimento fondamentale e quantitativo possano mostrare andamenti della performance complementari in base alla natura degli shock di mercato sottostanti. Gli approcci tradizionalmente associati all’investimento quantitativo sono risultati relativamente efficaci durante le rotazioni più significative, determinate da fattori macroeconomici o di politica monetaria, mentre gli approcci fondamentali si sono dimostrati relativamente resilienti durante alcuni episodi idiosincratici. Questo andamento sostiene i potenziali benefici in termini di diversificazione derivanti dal mantenimento di un’allocazione bilanciata tra i due approcci durante il ciclo di mercato.
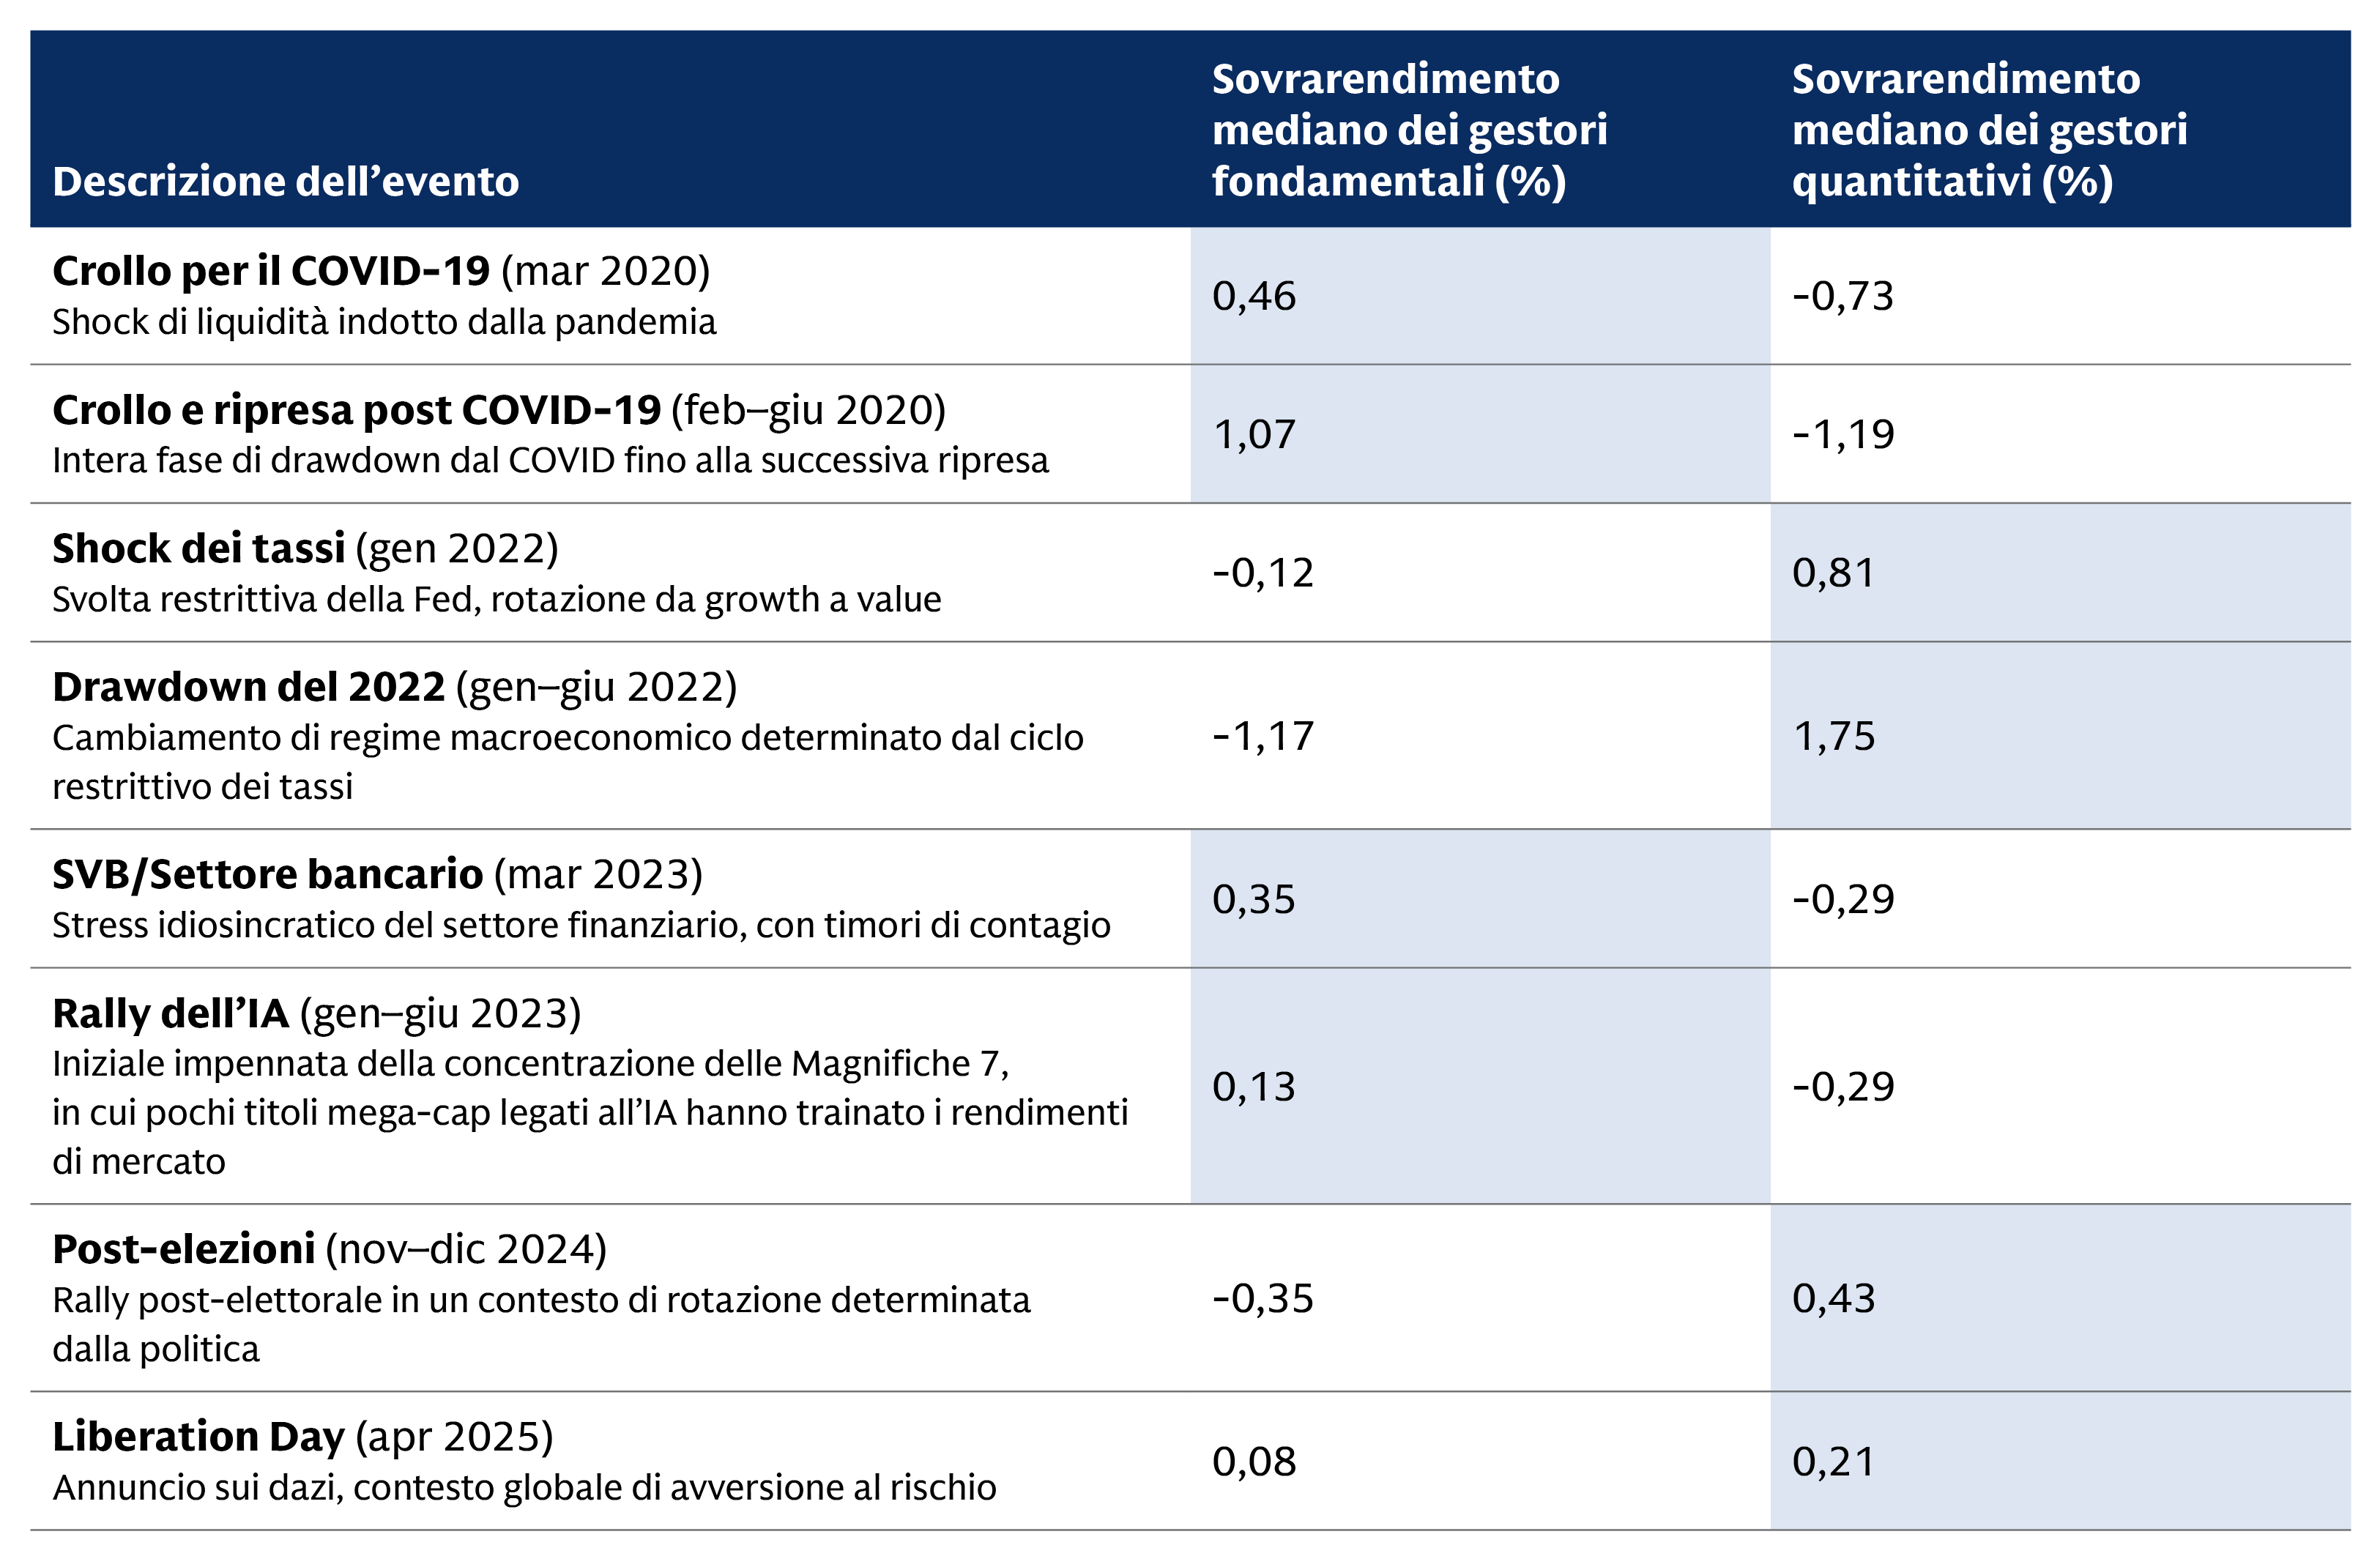
Fonte: eVestment. Dati al 31 dicembre 2025. L’extra rendimento è al netto delle commissioni (peer estimate di eVestment, SMA da 100 milioni di dollari). I sovrarendimenti cumulativi vengono calcolati per ciascun gestore tramite la capitalizzazione composta separata dei rendimenti del portafoglio e del benchmark nel periodo di riferimento, per poi calcolare la mediana tra i gestori e la media semplice tra le sette asset class. Vengono esclusi i gestori per i quali non è disponibile un track record completo relativo al periodo di riferimento.
La struttura del mercato può aiutare a comprendere perché ciascun approccio produca risultati proprio in determinati momenti. La dispersione è un prerequisito per la gestione attiva, ma da sola non è sufficiente: il grado di concentrazione del mercato è altrettanto importante. Gli attuali mercati azionari a grande capitalizzazione presentano sia una discreta dispersione, sia un elevato grado di concentrazione. In un mercato estremamente concentrato, un gestore che mira a un determinato livello di tracking error rispetto al benchmark si trova di fronte a una scelta strutturale: puntare su “scommesse” di maggiori dimensioni e su fattori specifici, oppure detenere un numero maggiore di titoli per costruire posizioni più piccole e diversificate che, nel loro insieme, consentano di raggiungere il tracking error desiderato.
Gli approcci quantitativi potrebbero rivelarsi più adatti diversificando le posizioni che, nel loro insieme, mirano a raggiungere un tracking error specifico, data la loro capacità di coprire e valutare in modo sistematico un insieme di titoli molto più ampio. Questo potrebbe contribuire a spiegare come mai, negli ultimi anni, le strategie quantitative abbiano ottenuto buone performance in gran parte dell’universo d’investimento. D’altro canto, i gestori che adottano una strategia fondamentale long-only possono limitare la concentrazione sul mercato azionario applicando limiti rigidi alle singole posizioni, ad esempio fissando un massimo del 5% del portafoglio totale per singola partecipazione, oltre a stabilire soglie di esposizione settoriale e fattoriale onde evitare un raggruppamento tematico indesiderato. I gestori di portafoglio possono inoltre orientare le allocazioni verso titoli azionari mid cap per ridurre la dipendenza dai driver di performance dei titoli mega cap. A titolo di confronto, altri approcci meno adatti a raggiungere lo stesso livello di diversificazione potrebbero richiedere, dato il maggiore tracking error, orizzonti di investimento più lunghi per realizzare il potenziale di rendimento.
La natura complementare tra approccio fondamentale e approccio quantitativo risulta particolarmente evidente in presenza di regimi di mercato, periodi storici e aree geografiche mutevoli, soprattutto quando si esamina l’ampia distribuzione dei rendimenti tra i gestori di un determinato universo di investimento. Poiché un gestore appartenente al quartile superiore può sovraperformare in modo significativo, mentre nello stesso contesto un gestore del quartile inferiore sottoperforma, la modalità utilizzata dagli investitori per selezionare e combinare i singoli gestori è fondamentale tanto quanto la decisione iniziale di combinare questi stili.
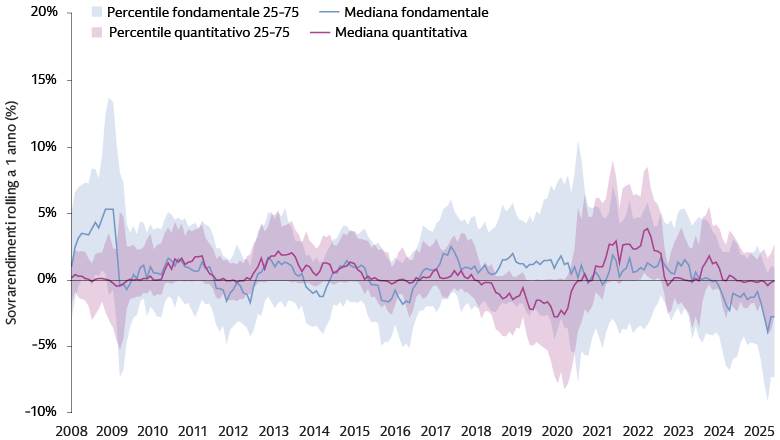
Fonte: Goldman Sachs Asset Management, eVestment. Basato sull’analisi di 430 gestori fondamentali e quantitativi nell’ambito dell’azionario statunitense. Al 29 maggio 2026. La performance passata non è garanzia dei risultati futuri, che possono variare.
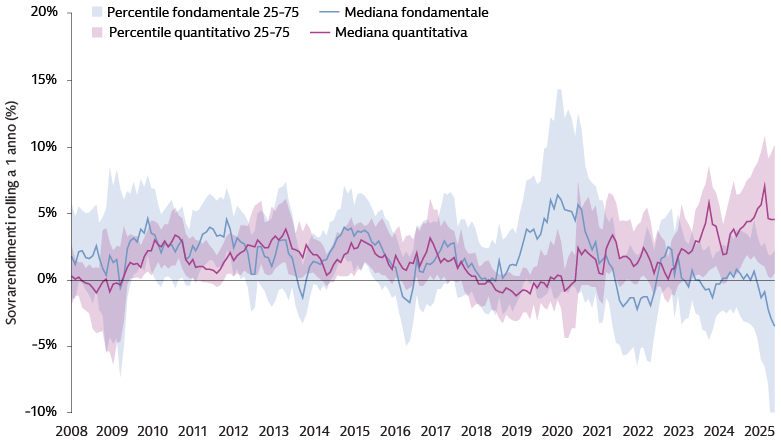
Fonte: Goldman Sachs Asset Management, eVestment. Basato sull’analisi di 731 gestori fondamentali e quantitativi nell’ambito dell’azionario globale esclusi gli USA. Al 29 maggio 2026. La performance passata non è garanzia dei risultati futuri, che possono variare.
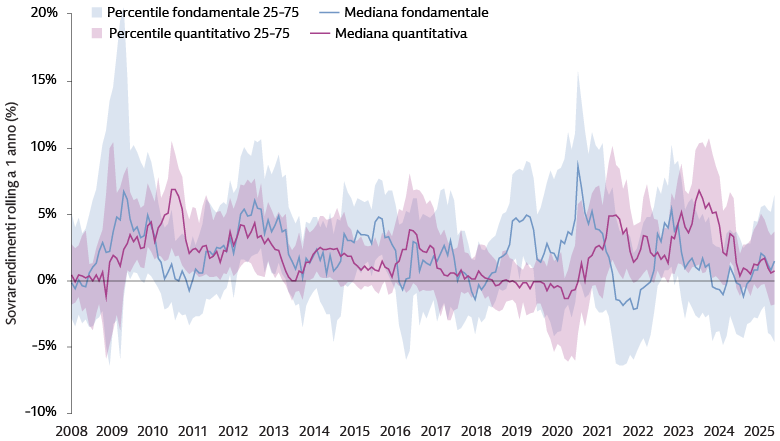
Fonte: Goldman Sachs Asset Management, eVestment. Basato sull’analisi di 581 gestori fondamentali e quantitativi nell’azionario dei mercati emergenti. Al 29 maggio 2026. La performance passata non è garanzia dei risultati futuri, che possono variare.
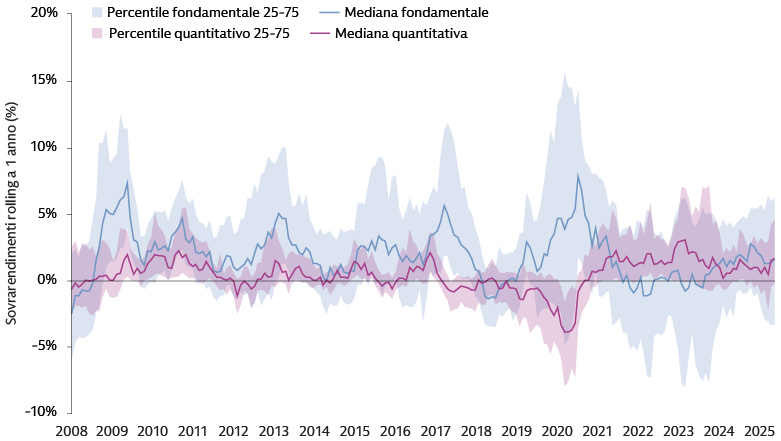
Fonte: Goldman Sachs Asset Management, eVestment. Basato sull’analisi di 379 gestori fondamentali e quantitativi nell’azionario giapponese. Al 29 maggio 2026. La performance passata non è garanzia dei risultati futuri, che possono variare.
Correlazioni strutturalmente basse o negative
Le correlazioni tra i gestori fondamentali e quelli quantitativi risultano costantemente basse (e in molti casi negative) poiché i due stili operano su orizzonti temporali diversi e generano alpha da fonti strutturalmente indipendenti, spesso opposte. Ciò si verifica nei mercati sviluppati, nei mercati emergenti e negli universi globali ex USA e persiste lungo l’intera distribuzione delle performance, dai gestori nel quartile superiore che sovraperformano (dove le correlazioni sono negative, comprese tra -0,11 e -0,41) a quelli nel quartile inferiore che sottoperformano (dove le correlazioni rimangono modeste, tra 0,21 e 0,27). Quando in un portafoglio vengono inclusi gestori con correlazioni basse o negative, la volatilità che ne deriva si riduce poiché i relativi rendimenti non si muovono all’unisono.
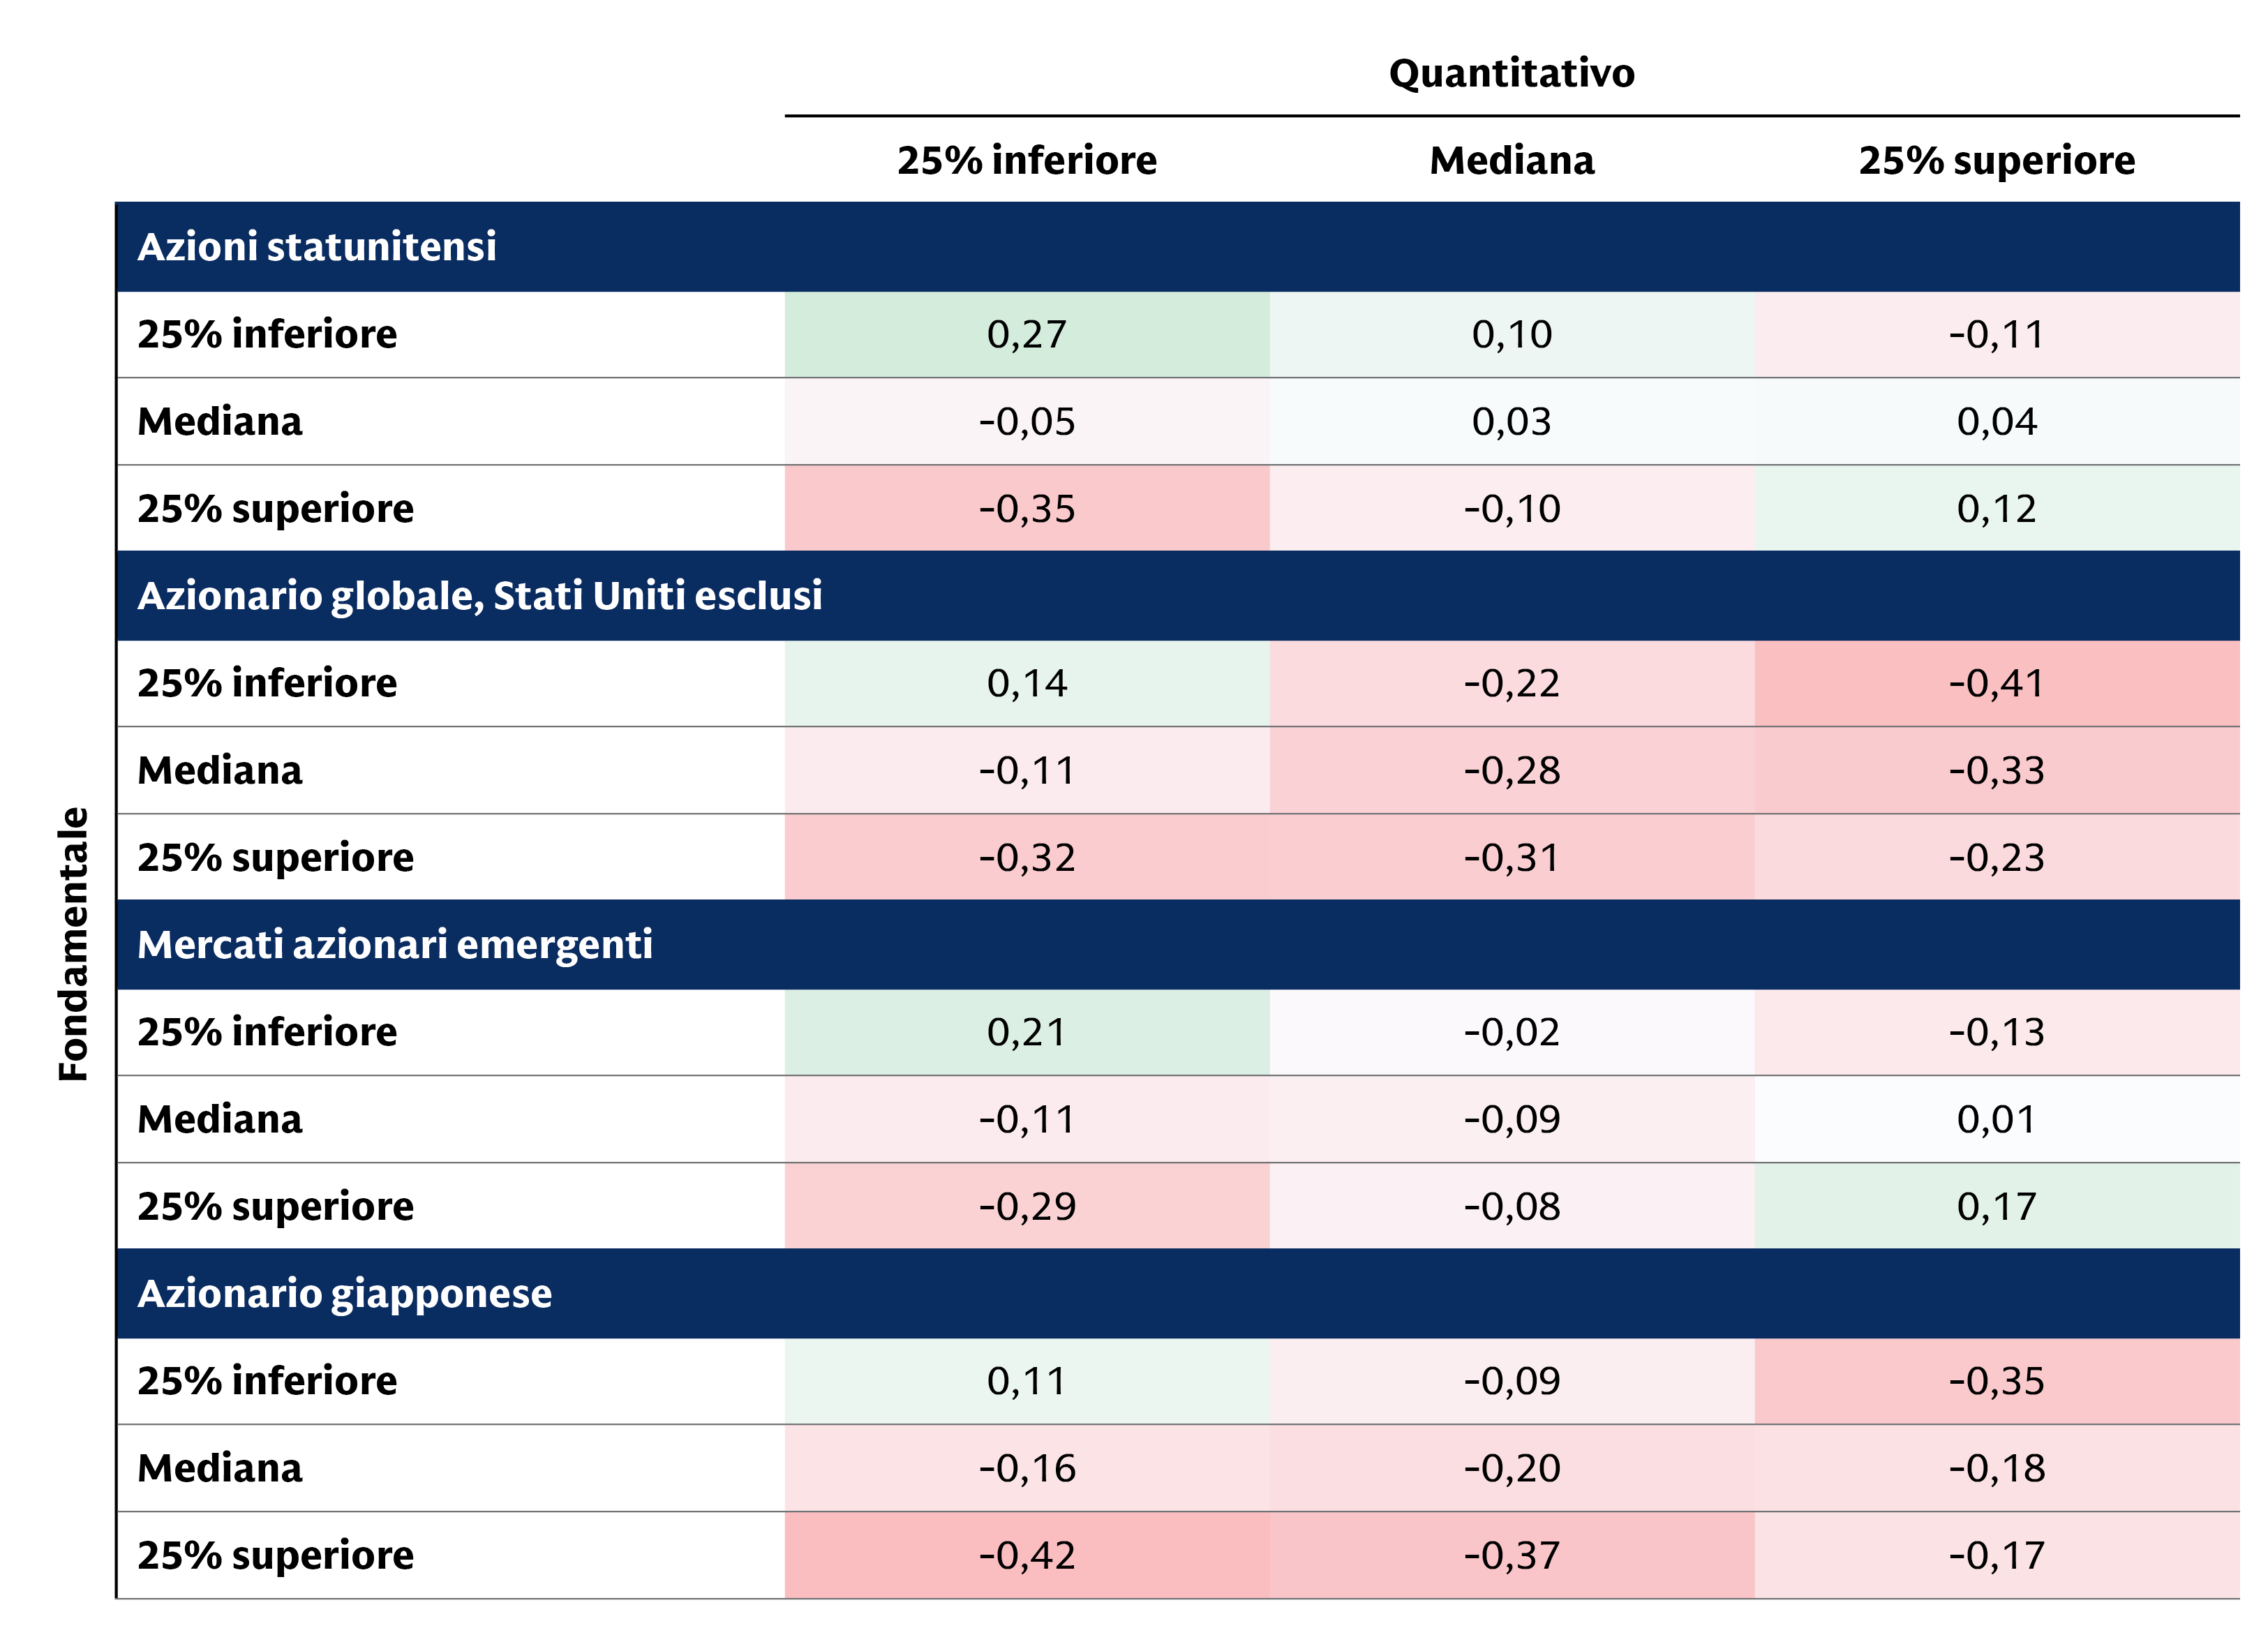
Fonte: Goldman Sachs Asset Management, eVestment. In base alle correlazioni delle serie temporali relative ai dati mensili dei sovrarendimenti su un periodo rolling di 1 anno, tra dicembre 2008 e dicembre 2025. Le correlazioni passate non sono indicative di correlazioni future, che possono variare.
Inoltre, tanto i gestori fondamentali quanto quelli quantitativi hanno mantenuto nel lungo periodo coppie di correlazioni relativamente modeste, segno che i vantaggi della diversificazione potrebbero sussistere sia tra approcci diversi sia all’interno dello stesso approccio. Ciò rafforza la tesi in favore di una costruzione del portafoglio basata sul mantenimento di un’allocazione bilanciata, poiché fonti differenziate di alpha e tecniche di implementazione diverse possono ridurre la dipendenza dai risultati di un singolo gestore o di un singolo stile.
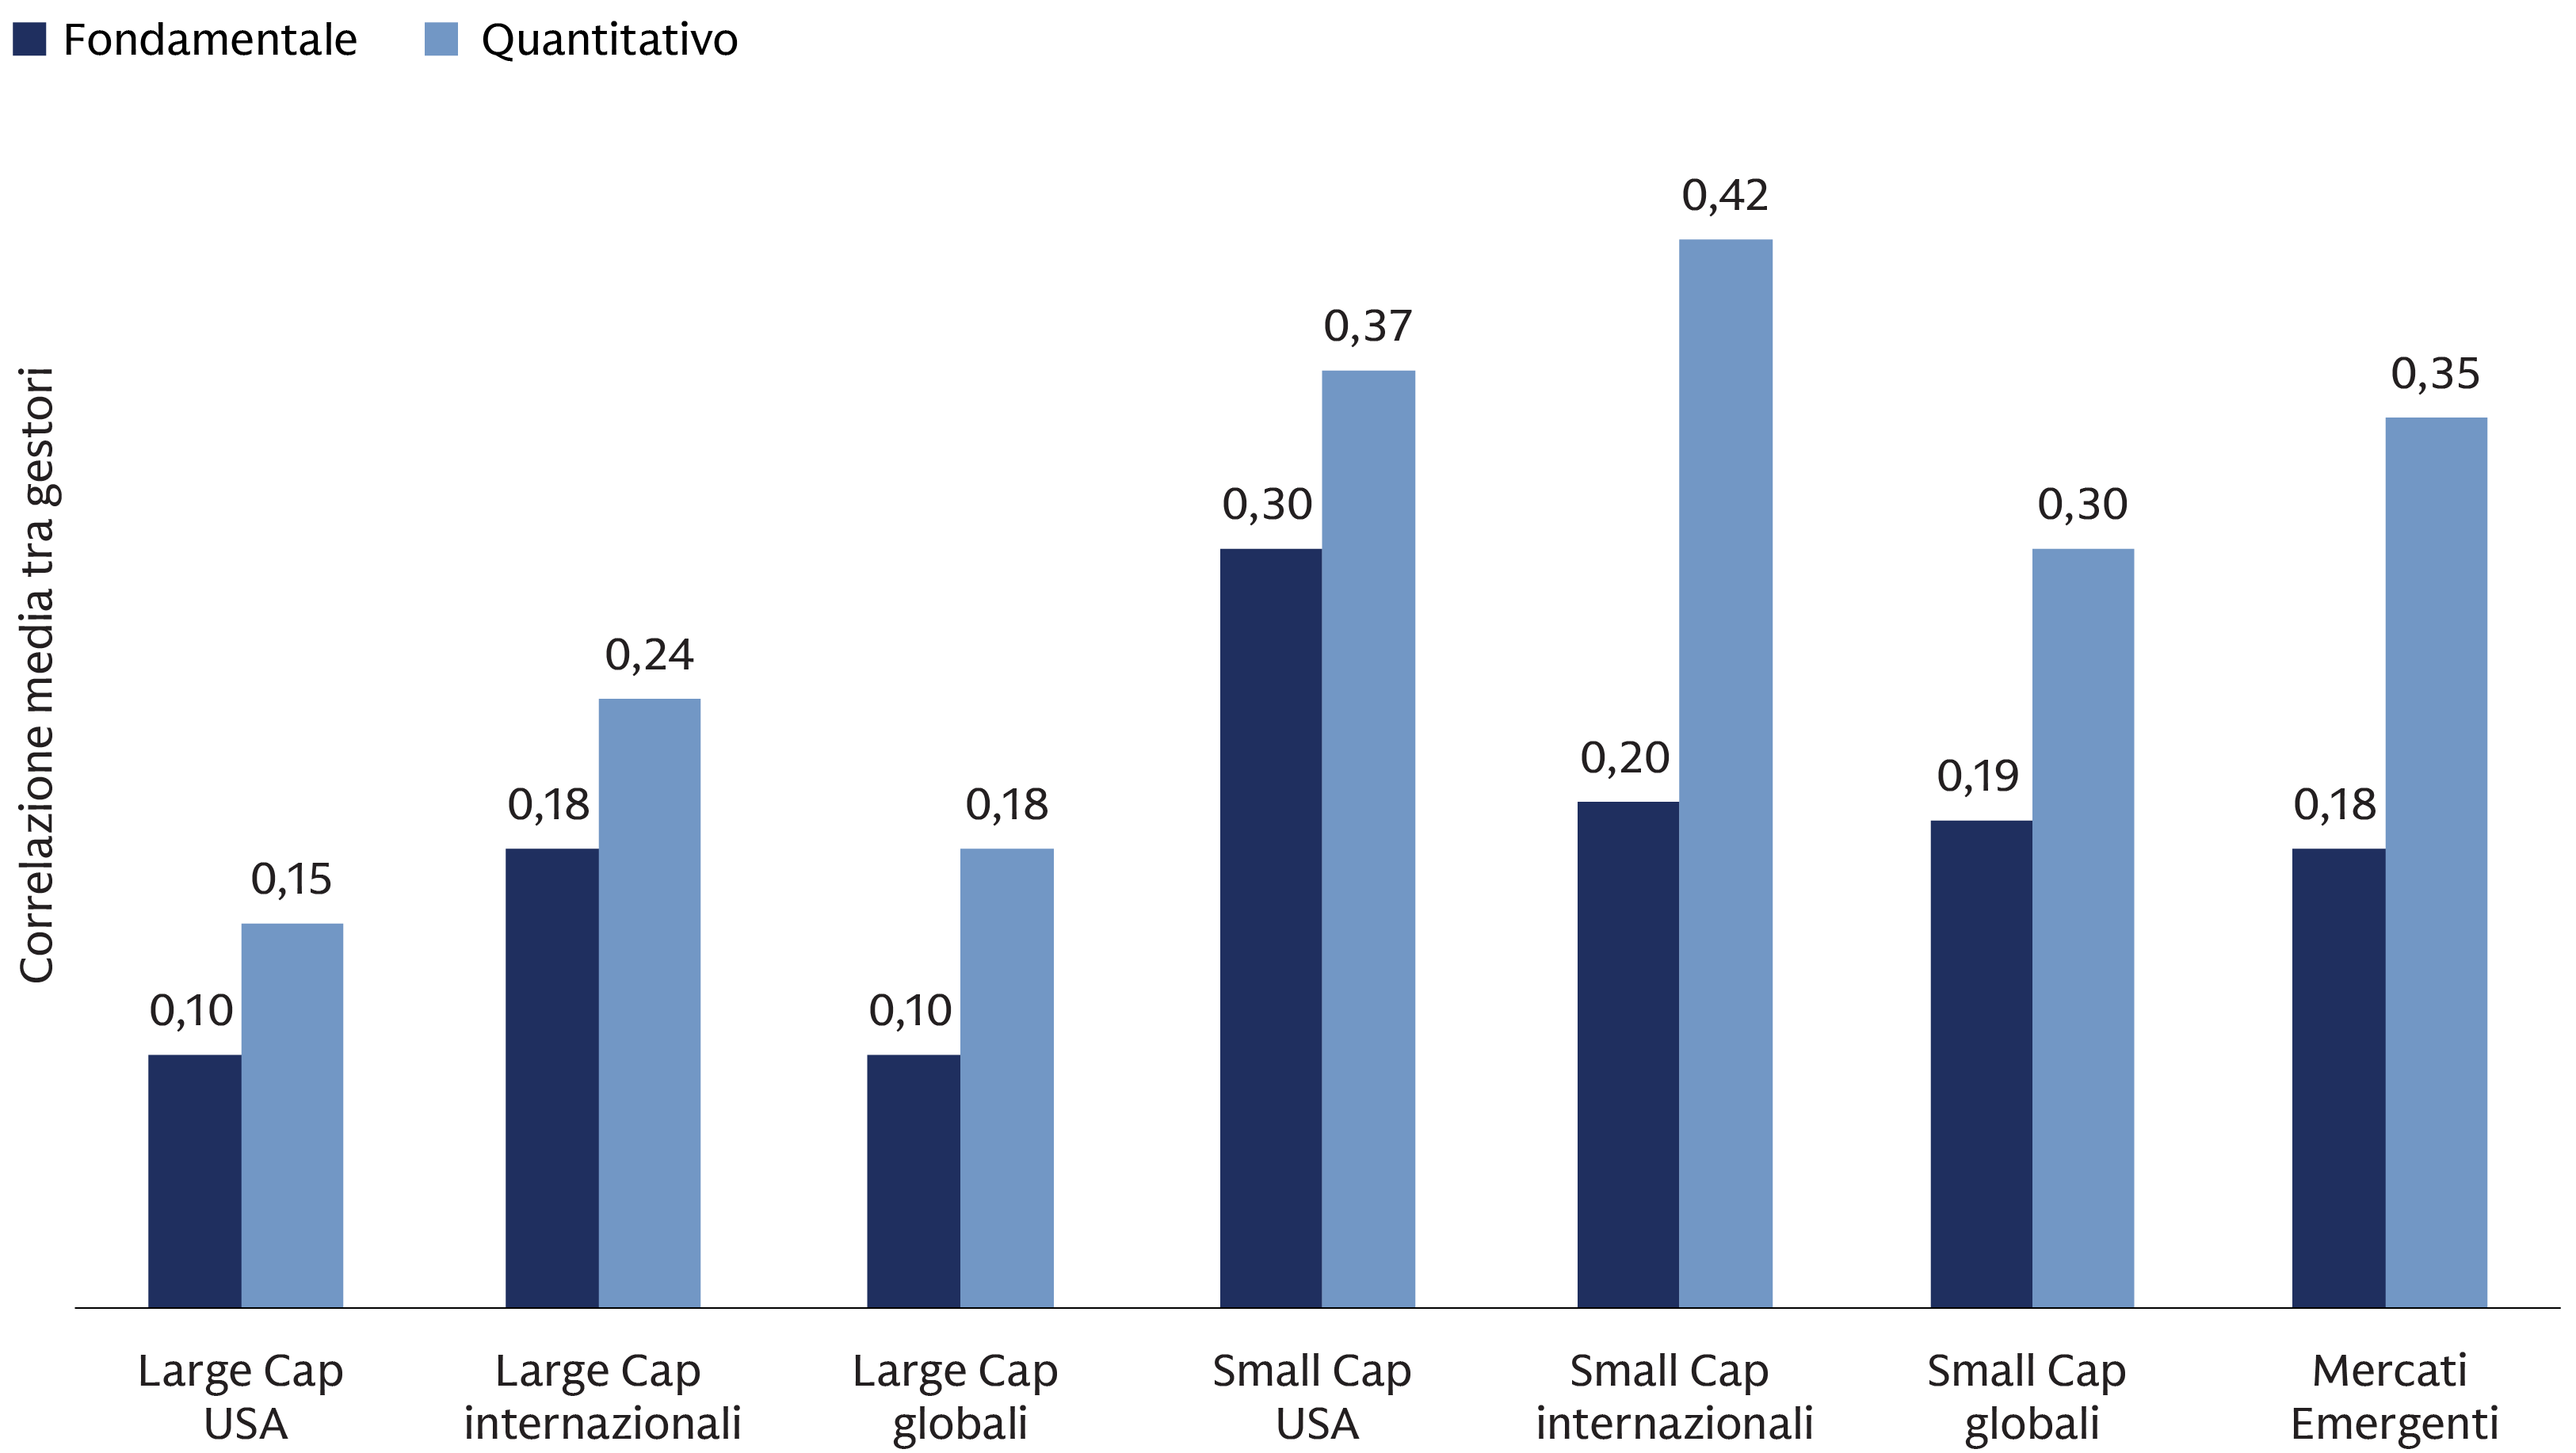
Fonte: eVestment. L’analisi delle correlazioni si basa su coppie di correlazioni relative ai sovrarendimenti mensili dei gestori, per il periodo compreso tra il 31 dicembre 2013 e il 31 dicembre 2025. Le correlazioni passate non sono indicative di correlazioni future, che possono variare.
Compounding dell’alpha tramite information ratio elevati
L’aggiunta di più gestori con una bassa correlazione può ridurre la volatilità, ma può anche aumentare strutturalmente l’information ratio di un portafoglio (cioè la capacità di un gestore di generare extra rendimenti rispetto a un benchmark), facendo rendere al massimo ogni unità di rischio attivo. Ciò può avere un impatto particolarmente significativo nei portafogli caratterizzati da livelli più elevati di rischio attivo. Minore è la correlazione tra i gestori, più marcato sarà l’incremento dell’information ratio. Pertanto, combinare approcci fondamentali e quantitativi non significa solo rendere un portafoglio meno rischioso: può essere una strategia offensiva di capitalizzazione dell’alpha. Tuttavia, l’aggiunta di altri gestori non garantisce un aumento dei rendimenti corretti per il rischio. Siamo giunti alla conclusione che i benefici dipendono dal mantenimento di una bassa correlazione. Con l’aumentare della correlazione tra i gestori, il beneficio marginale derivante dall’aggiunta di altri gestori diminuisce rapidamente.
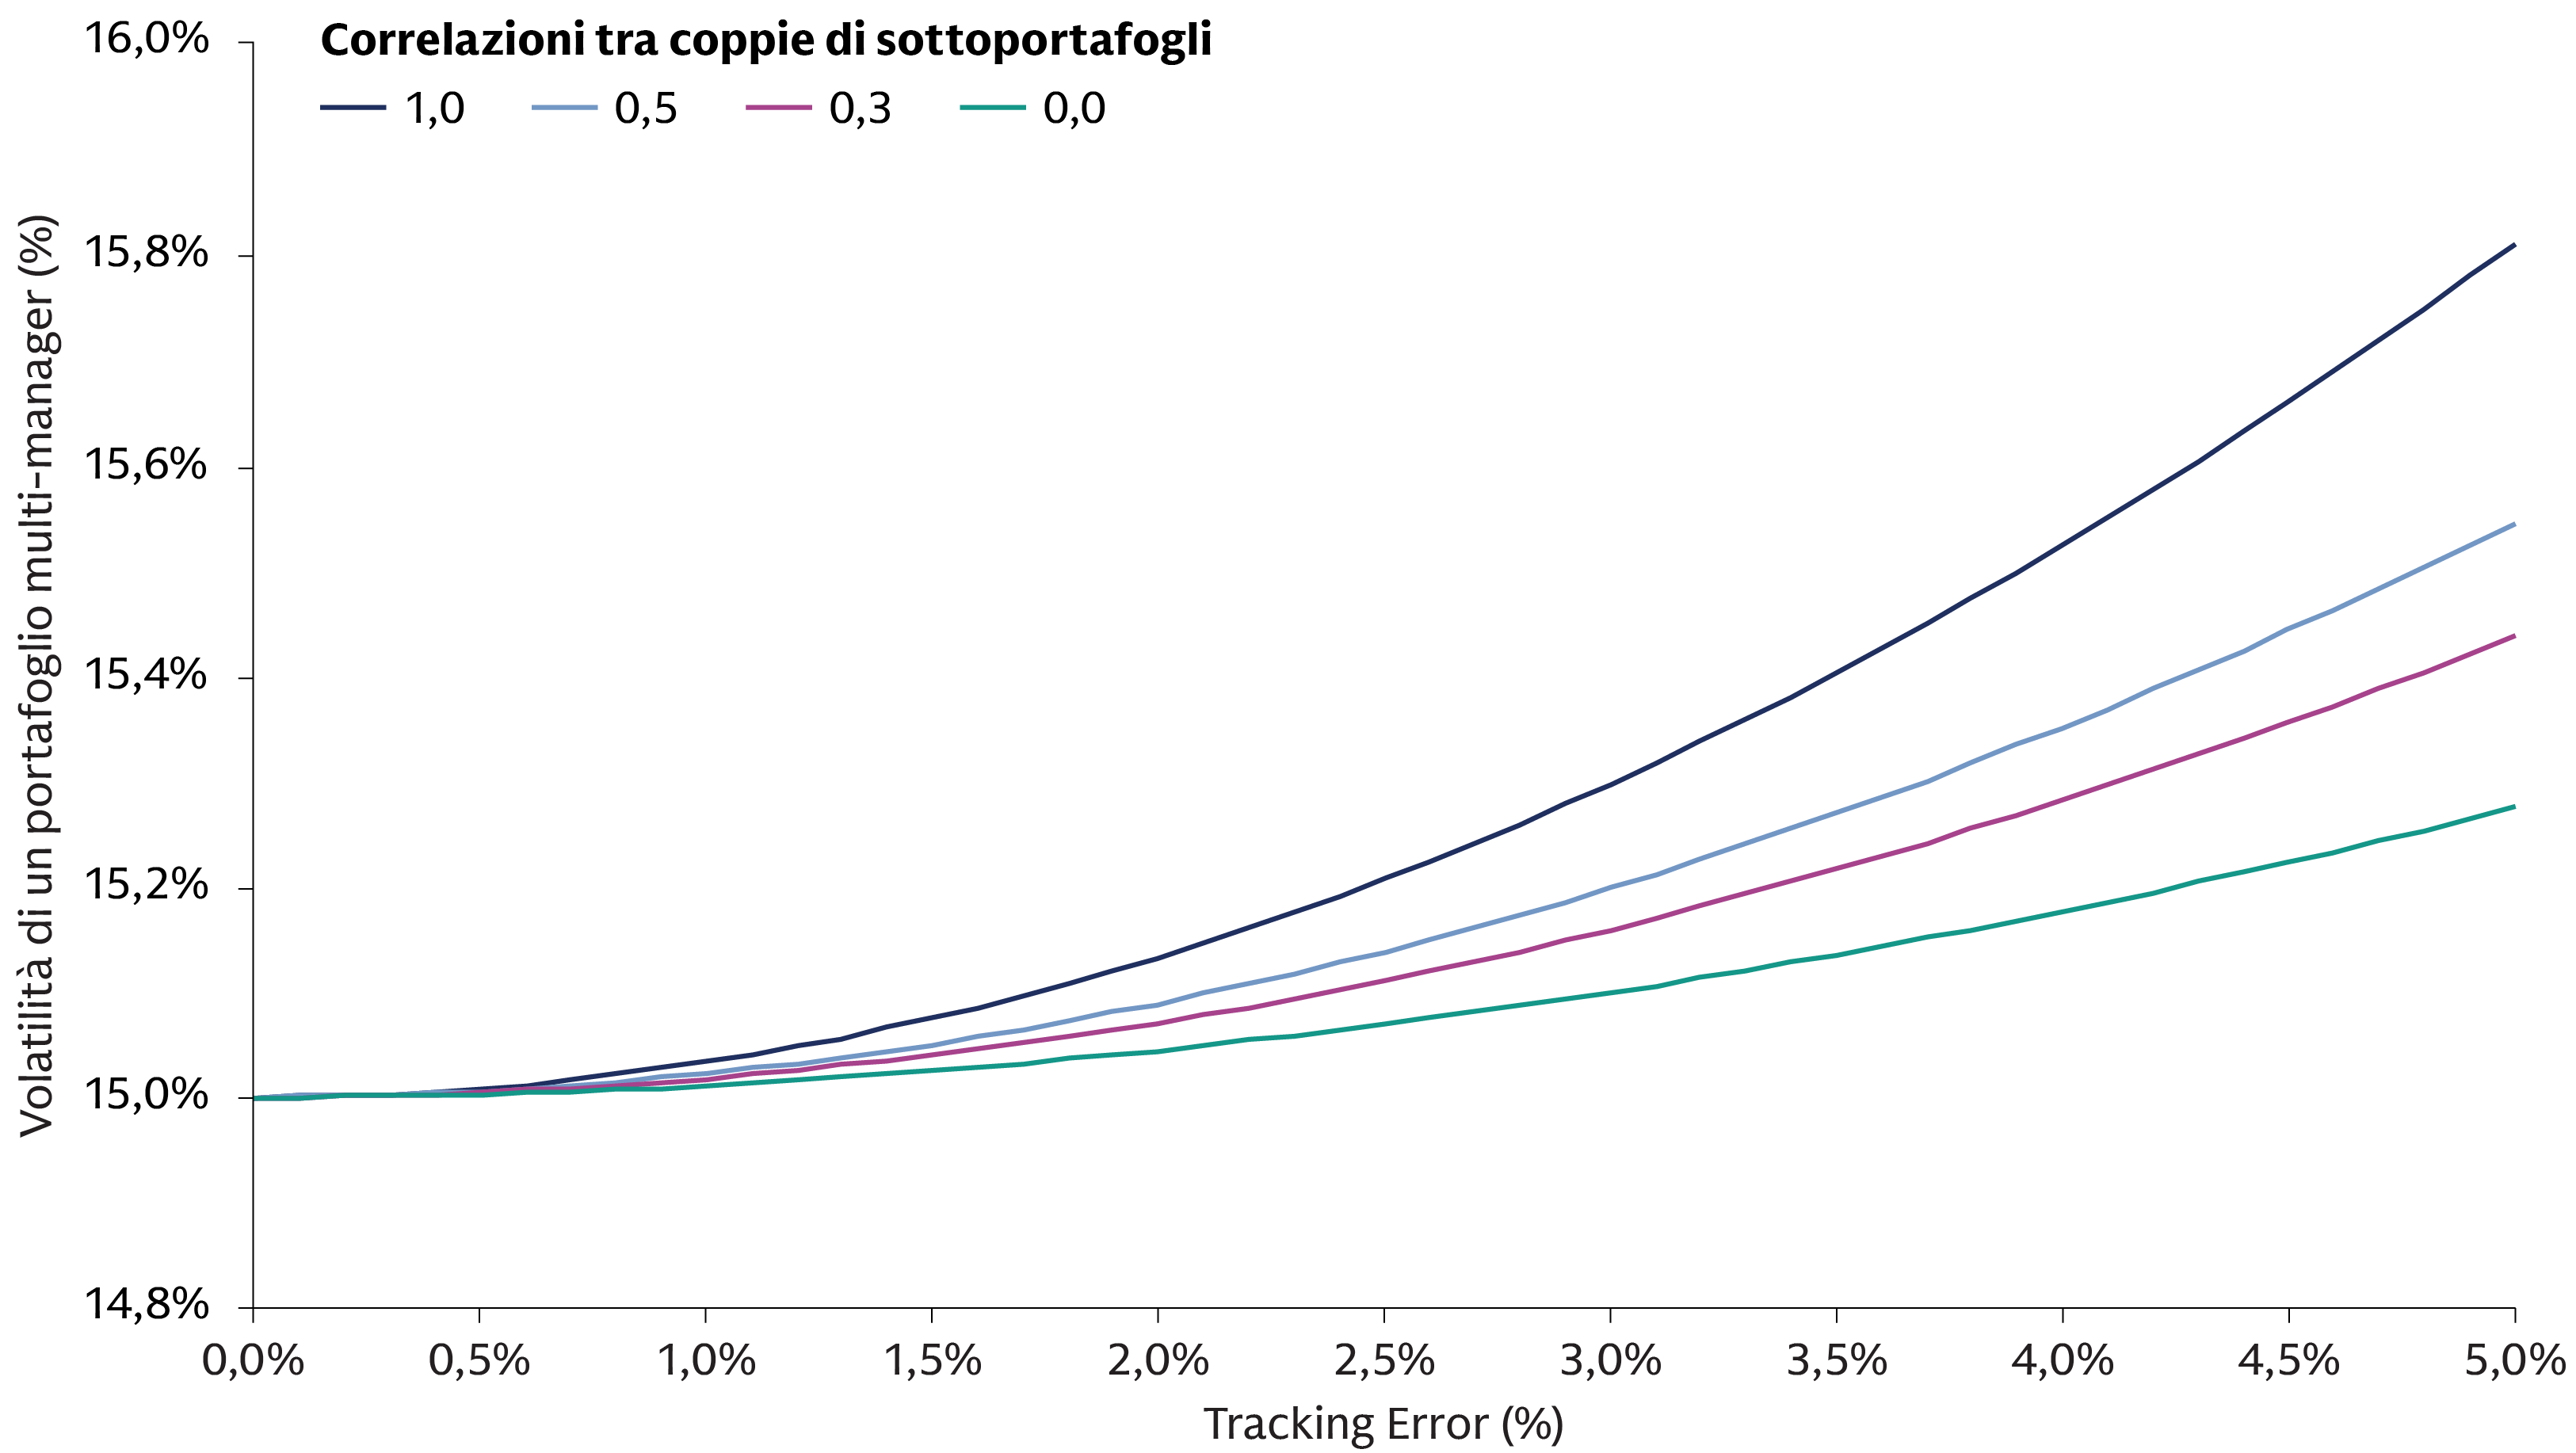
Fonte: Goldman Sachs Asset Management. A marzo 2026. Confronto tra la volatilità di un portafoglio multi-manager composto da tre sottoportafogli di pari dimensioni e il tracking error di ciascun sottoportafoglio, per diverse correlazioni tra coppie di sottoportafogli. Si ipotizza che la volatilità del benchmark sia pari al 15%. La curva per sottoportafogli perfettamente correlati (correlazione pari a 1,0) è equivalente all’allocazione in un unico sottoportafoglio con il tracking error specificato. Le correlazioni passate non sono indicative di correlazioni future, che possono variare.
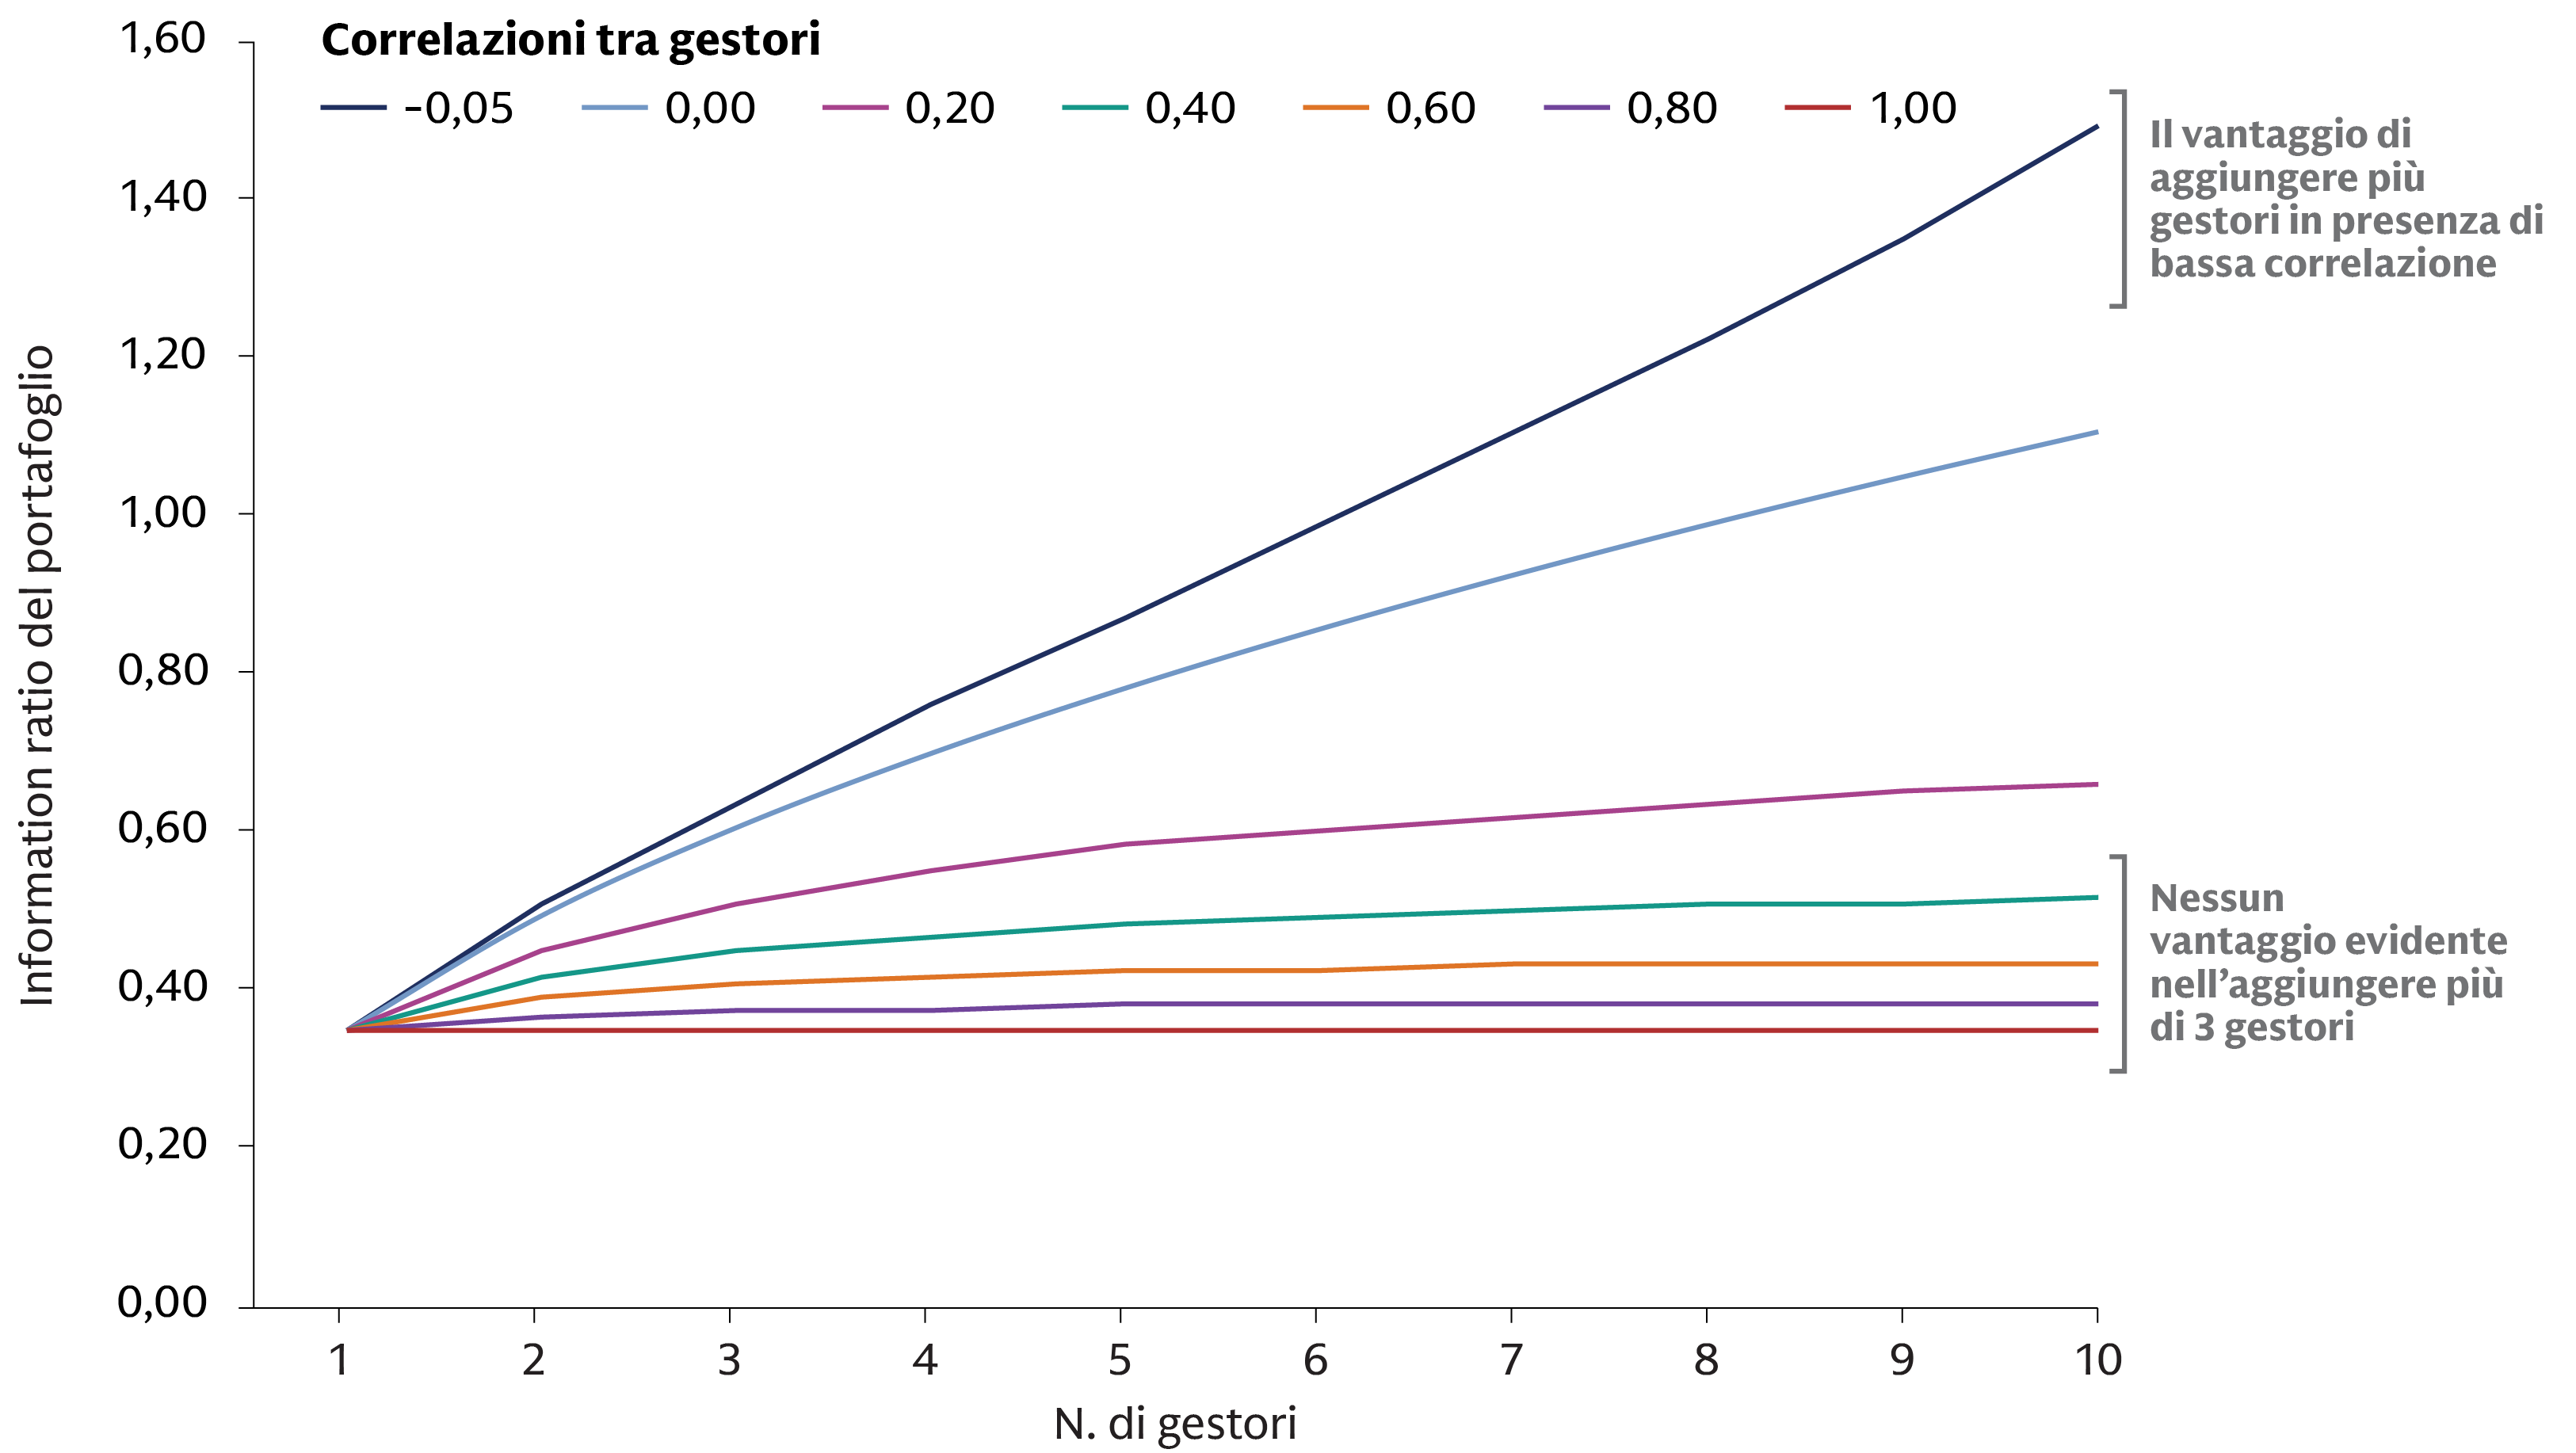
Fonte: Multi-Asset Solutions. Analisi esemplificativa basata su ipotesi simulate, tra cui un tracking error del gestore pari al 3%, un information ratio dello 0,35 e correlazioni variabili tra i diversi gestori. Gli information ratio del portafoglio sono calcolati utilizzando un modello di diversificazione multi-manager e non rappresentano performance effettive. Gli esempi riportati sono solo a fini illustrativi e non rappresentano risultati effettivi. Nel caso in cui una qualsiasi delle ipotesi non si verifichi, i risultati potrebbero differire in modo sostanziale. Le correlazioni passate non sono indicative di correlazioni future, che possono variare.
Flessibilità nella selezione, nell’espressione dello stile e nel dimensionamento degli investimenti
Una volta presa la decisione di combinare nei portafogli sia l’approccio fondamentale che quello quantitativo, riteniamo che gli investitori debbano valutare quali gestori selezionare, quanti includerne e come determinare l’allocazione da assegnare a ciascuno. Nel decidere a quali e a quanti gestori assegnare le allocazioni, un primo aspetto da considerare è il loro profilo di correlazione, tenendo presente che, come già illustrato, correlazioni più basse possono comportare maggiori vantaggi in termini di information ratio, ma anche che, all’aumentare del numero di gestori correlati, il beneficio derivante dall’unione di approcci fondamentali e quantitativi tende a diminuire.
Inoltre, è opportuno considerare la complementarietà delle esposizioni allo stile tra i diversi gestori. Un insieme di opportunità più ampio nell’ambito degli approcci fondamentali può offrire una gamma di opzioni più vasta, compresa la possibilità di esprimere stili di investimento di tipo value e growth. Ad esempio, è possibile abbinare gestori specializzati rispettivamente in strategie value e growth per controllare l’esposizione complessiva del portafoglio in termini value e growth, oppure per esprimere una view in merito al posizionamento di stile. Questa flessibilità nell’espressione dello stile può rappresentare un ulteriore punto di forza nella ricerca di una combinazione di approcci distinti, ma anche un fattore chiave di cui tenere conto per mantenere allocazioni bilanciate tra i diversi approcci.
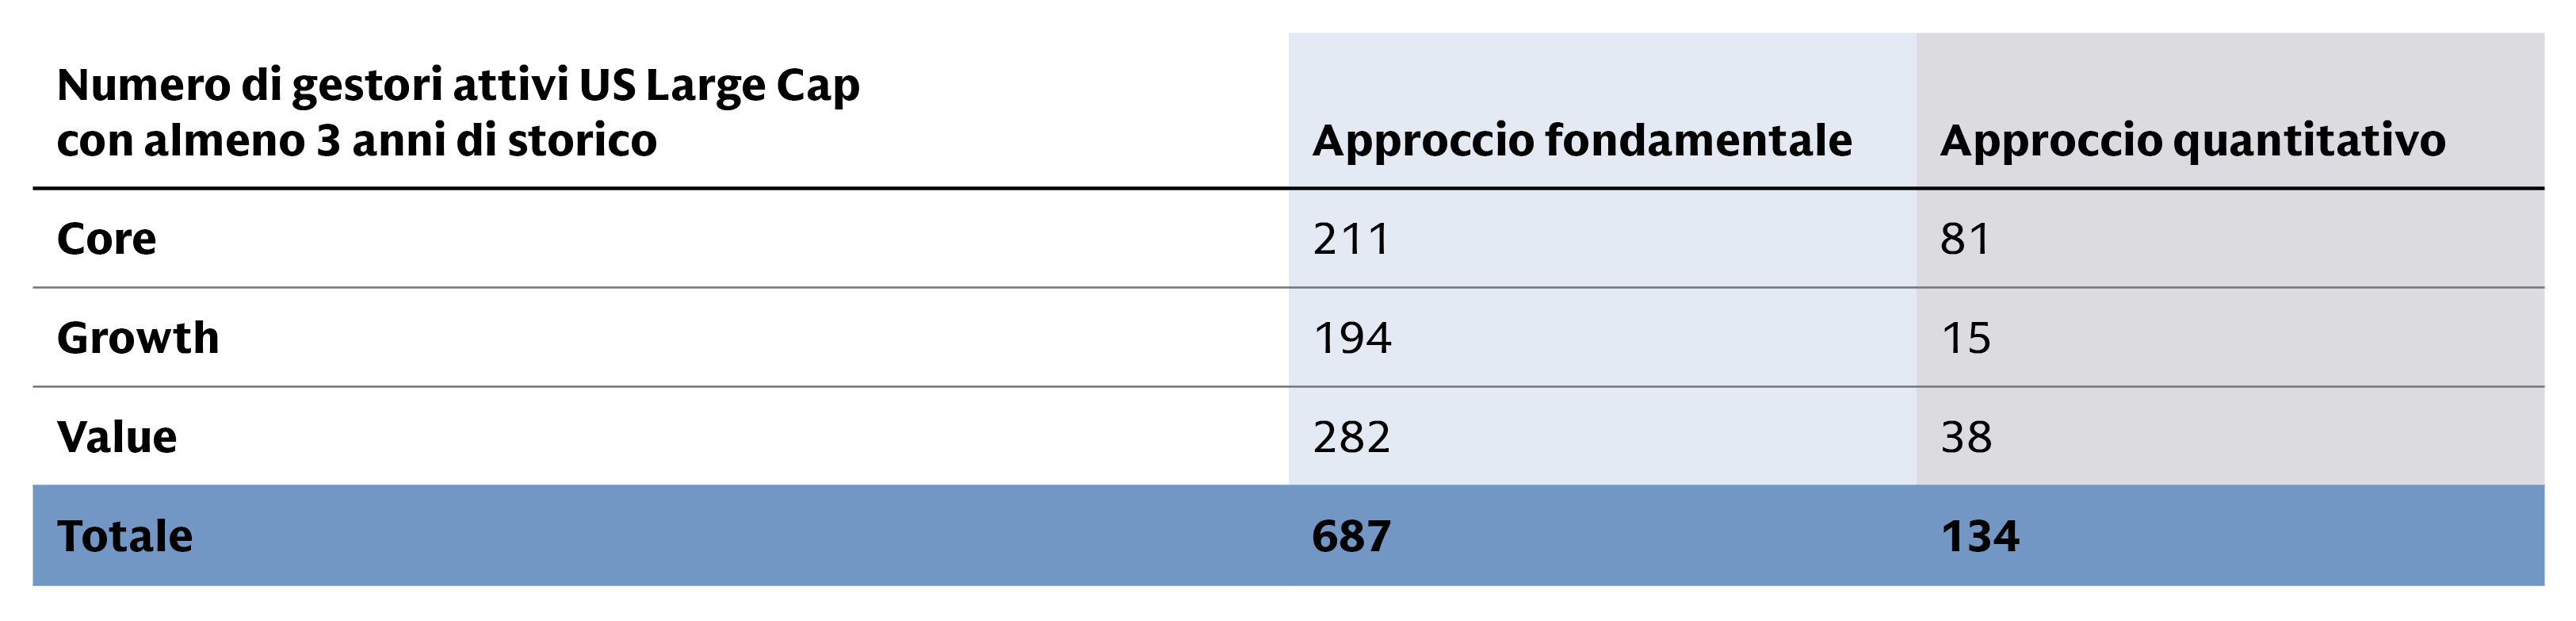
Fonte: eVestment. Al 31 marzo 2026. La tabella sopra riportata riassume, sulla base degli universi eVestment, il numero di gestori attivi con un track record minimo di tre anni classificati come strategie di investimento puramente quantitative o puramente fondamentali.
Tuttavia, oltre ad analizzare la loro correlazione e i profili stilistici generali, la scelta del numero di gestori da includere comporta anche l’ottimizzazione del portafoglio per evitare un aumento dei costi operativi, considerando i diversi livelli di fiducia nelle competenze dei gestori ed eventuali sovrapposizioni secondarie indesiderate nelle esposizioni dei gestori a fattori di rischio.
Nel determinare come ripartire le allocazioni tra i gestori selezionati, un punto di partenza frequente consiste nell’attribuire un pari livello di rischio attivo a ciascun gestore, adeguandolo al tracking error atteso di ciascuno anziché ai soli pesi di capitale. Gli investitori potrebbero valutare l’esposizione ai fattori di rischio partendo dal bilanciamento tra stile value e stile growth, per poi apportare ulteriori perfezionamenti in base al grado di convinzione sul gestore o sullo stile meglio posizionato per il contesto prevalente.
Costruire un portafoglio resiliente e multidimensionale
Riteniamo che considerare l’investimento fondamentale e quello quantitativo come opzioni che si escludono a vicenda significhi lasciarsi sfuggire un’opportunità. I mercati azionari odierni devono fare i conti con un’elevata concentrazione e rapidi mutamenti di tendenza. Affidarsi a una sola filosofia d’investimento si traduce quindi in un aumento della vulnerabilità. Integrando entrambi gli approcci, gli investitori passano da una strategia unidimensionale a un modello di portafoglio multidimensionale. Questa combinazione mira a colmare il divario tra la profondità offerta dall’intervento umano, che a nostro avviso può contribuire a individuare opportunità idiosincratiche a forte convinzione, e l’ampiezza di un approccio sistematico, che mira a fornire un controllo del rischio scalabile e in tempo reale, nonché una capacità dinamica di sfruttare la costante evoluzione delle fonti di alpha tra migliaia di titoli.
In definitiva, riteniamo che i potenziali vantaggi derivanti dall’unione dell’approccio fondamentale all’investimento con quello quantitativo risiedano nella loro natura complementare. Le loro correlazioni strutturalmente basse o negative potrebbero non limitarsi a cercare di proteggere un portafoglio dalla volatilità del mercato, ma possono migliorare attivamente l’IR e fornire la flessibilità di stile necessaria per affrontare diverse condizioni di mercato lungo un intero ciclo. Riteniamo che l’unione di questi due motori di generazione di alpha possa offrire un percorso solido e resiliente verso un miglioramento dei rendimenti corretti per il rischio.