I gestori quantitativi non sono tutti uguali: alla scoperta della fonte di alpha azionario
Punti principali
Nell’ultimo decennio è prevalsa la convinzione che, con la costante diffusione degli investimenti passivi e la progressiva standardizzazione dei fattori smart beta tradizionali, le opportunità di generare alpha si stessero riducendo. Riteniamo che sia vero il contrario. I cambiamenti nella struttura del mercato, nel comportamento degli investitori e nell’ecosistema dei dati hanno generato inefficienze più frequenti e di natura eterogenea, creando condizioni favorevoli per i gestori in grado di elaborare un’ampia gamma di informazioni e di agire rapidamente in base a esse.
I risultati lo dimostrano. Le solide performance registrate di recente dai gestori quantitativi non sono state uniformi; nella maggior parte degli universi azionari, la dispersione è più ampia rispetto a dieci anni fa. Questi risultati indicano che le fonti di alpha stanno cambiando: dipendono meno dalle esposizioni statiche ai premi più noti legati allo stile, mentre diventano più importanti le informazioni proprietarie aggiornate continuamente. Le esposizioni fattoriali vengono trattate come un risultato controllato della selezione dei titoli, anziché un punto di partenza.
Riteniamo che questo cambi il modo in cui gli investitori prendono le proprie decisioni. A nostro avviso, non si tratta tanto di scegliere tra strategie quantitative e non quantitative, quanto tra diversi processi sistematici, nell’ambito dei quali gli approcci unici e fortemente differenziati hanno il potenziale per sovraperformare.
Tutte le strategie quantitative hanno ottenuto buone performance per gli stessi motivi?
Le strategie quantitative hanno ottenuto risultati solidi negli ultimi anni, rilanciando l’interesse per gli approcci sistematici alla selezione dei titoli, ma sollevando anche legittimi interrogativi su un potenziale affollamento. Tuttavia, che le performance siano state solide non significa che siano state anche omogenee.
Tradizionalmente, queste strategie sono state considerate relativamente uniformi: si supponeva che i gestori utilizzassero gli stessi fattori (come value, growth, quality e momentum), si basassero su dataset analoghi e costruissero portafogli simili.
Ma i dati indicano il contrario. Come mostra il grafico di seguito, la dispersione tra i rendimenti delle strategie quantitative è oggi più ampia rispetto a dieci anni fa. A nostro avviso, i gestori quantitativi possono ottenere buoni risultati in uno stesso periodo, ma per ragioni sempre più diverse.
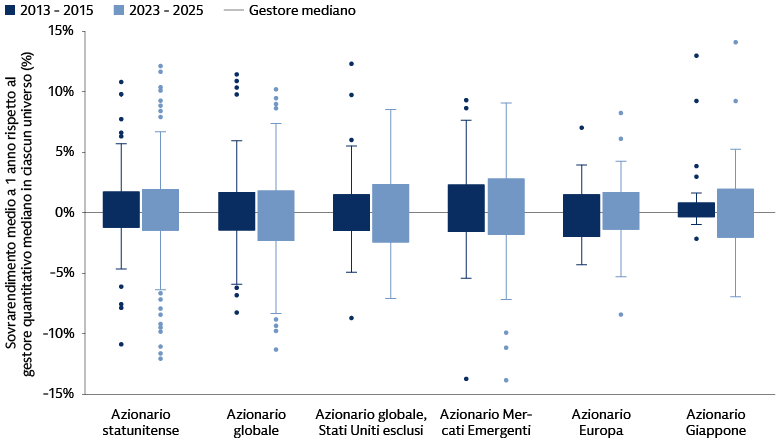
Fonte: Goldman Sachs Asset Management ed eVestment, dati a dicembre 2025, rilevati a maggio 2026, relativi ai gestori quantitativi in ciascuna categoria dell’universo eVestment. *I sovrarendimenti sono calcolati come media sui rispettivi periodi (gennaio 2013-dicembre 2015 e gennaio 2023-dicembre 2025), ciascuno dei quali comprende 36 osservazioni mensili. Sono riportati periodi di tre anni, anziché intervalli più lunghi, ad esempio cinque o dieci anni, per escludere l’effetto dell’eccezionale volatilità di mercato del 2020, che ha determinato un significativo aumento della dispersione delle performance. I “bordi” della scatola rappresentano il 25° (Q1) e il 75° (Q3) percentile, mentre i “baffi” rappresentano i limiti standard calcolati in base all’intervallo interquartile (Q3 + 1,5 x IQR e Q1 - 1,5 x IQR). Solo a fini illustrativi.
Riteniamo che questa maggiore dispersione rifletta tre dinamiche strutturali:
- I cambiamenti nella struttura del mercato, come l’ascesa degli investimenti passivi, la maggiore partecipazione degli investitori retail e una maggiore frammentazione della base di investitori per area geografica di appartenenza, rendono i mercati più sensibili alle dinamiche di breve termine che ai fondamentali di lungo termine. Ne derivano maggiori opportunità di alpha, ma solo per i gestori che dispongono delle competenze e delle risorse necessarie per individuarle e sfruttarle.
- La crescente disponibilità di dati alternativi ha reso la capacità di elaborarli un vantaggio competitivo essenziale per alcuni gestori.
- Alcuni di loro hanno investito in misura rilevante in infrastrutture dati, ingegneria e machine learning, mentre altri continuano ad affidarsi principalmente a dataset tradizionali e framework fattoriali di uso comune.
A nostro avviso, la maggiore dispersione dimostra che i gestori sistematici stanno utilizzando set di informazioni, tecniche e strumenti di natura diversa. Alla luce di queste considerazioni, se le strategie quantitative hanno ottenuto buoni risultati nel complesso, nel selezionare un gestore è importante chiedersi da dove provenga effettivamente il suo alpha.
Riteniamo che la risposta risieda nella differenziazione delle fonti di alpha.
Quali sono queste fonti di alpha differenziate?
Le fonti di alpha differenziate derivano da informazioni proprietarie piuttosto che da un’esposizione generalizzata ai fattori di stile più ampiamente utilizzati. Le strategie smart beta, ad esempio, puntano a ottenere un’esposizione a premi fattoriali predefiniti e soggetti a un’evoluzione lenta. Una strategia di alpha differenziato, invece, mira a sfruttare inefficienze nuove, dinamiche e meno note al mercato: l’eventuale esposizione ai fattori tradizionali deriva dalla selezione dei titoli, anziché costituirne il punto di partenza. Il primo approccio offre un profilo di rischio noto e accetta il rendimento che ne deriva, mentre il secondo mira a generare un flusso di rendimenti e monitora le eventuali esposizioni fattoriali che ne conseguono per tenere sotto controllo il profilo di rischio.
Dal nostro punto di vista, un processo di alpha differenziato dovrebbe:
- Basarsi su un’ampia gamma di segnali d’investimento proprietari, anziché su pochi premi fattoriali consolidati quali value, quality, price, momentum e size;
- Concentrarsi principalmente sulla selezione dei titoli seguendo un approccio bottom-up;
- Essere concepito espressamente per limitare la dipendenza dai fattori tradizionali.
Differenziazione e dispersione della performance sono interconnesse. Quando si cerca di generare alpha attraverso segnali tradizionali ampiamente noti, probabilmente le esposizioni e i risultati delle strategie quantitative andranno a convergere. Nelle strategie di alpha differenziato, invece, le opportunità nascono sempre più da informazioni specifiche del gestore e da posizionamenti distinti, costruiti con un approccio bottom-up, con una conseguente maggiore dispersione delle performance dei portafogli quantitativi.
È utile esaminare le correlazioni tra i rendimenti o le esposizioni dei fattori proprietari e quelli dei fattori di stile tradizionali: è probabile che basse correlazioni determinino una maggiore differenziazione delle performance. A titolo esemplificativo, il grafico di seguito mostra le correlazioni tra le esposizioni ai fattori di stile tradizionali di Axioma e quelle ad alcuni dei fattori proprietari utilizzati nel nostro processo d’investimento QIS Equity Alpha negli ultimi 10 anni. La maggior parte delle correlazioni è molto vicina a zero.
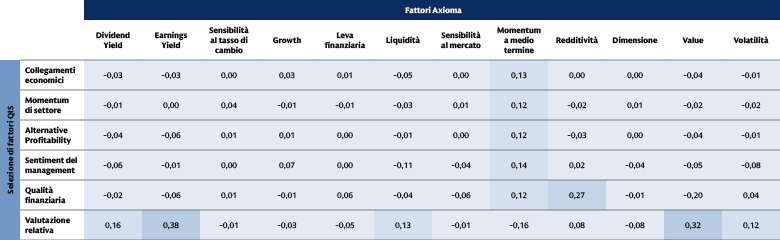
Fonte: Goldman Sachs Asset Management. A dicembre 2025. Solo a fini illustrativi. Non vi è alcuna garanzia che tali obiettivi verranno raggiunti. Le correlazioni passate non sono indicative delle correlazioni future, che possono variare.
Perché oggi è importante l’alpha differenziato?
Riteniamo che il contesto di mercato attuale offra maggiori possibilità di sfruttare fonti di alpha differenziate, rendendo questa capacità sempre più preziosa.
Innanzitutto, l’evoluzione della struttura del mercato, del comportamento degli investitori e degli ecosistemi dei dati ha accresciuto i disallineamenti dei prezzi e la dispersione dei rendimenti azionari, oltre ad ampliare la disponibilità di informazioni utili a generare alpha. Tutto questo ha ampliato le opportunità potenziali per le strategie quantitative, al di là di quelle che i modelli fattoriali tradizionali puntano a cogliere.
In questo contesto, per generare alpha è necessario analizzare, interpretare e sfruttare le inefficienze prima che siano ampiamente riconosciute dal mercato, anziché mantenere esposizioni a premi fattoriali già noti e utilizzati. Riteniamo che il successo dipenda sempre più dalla capacità di individuare tempestivamente anche lievi cambiamenti nei fondamentali societari, nel sentiment, nei temi d’investimento e nel comportamento degli investitori.
Inoltre, nei regimi di mercato caratterizzati da una leadership più ampia, i rendimenti degli indici principali spesso nascondono una marcata dispersione tra settori e tra singoli titoli. Al tempo stesso, cresce il rendimento ottenibile dalla selezione rispetto a quello derivante dall’esposizione al mercato, rendendo potenzialmente ancora più importanti la selezione dei titoli e i vantaggi informativi proprietari.
Al contempo, in un contesto di maggiore volatilità, riteniamo che sia diventata più importante una gestione dinamica del rischio, capace di affrontare frequenti rotazioni fattoriali. Il rischio di concentrazione è diventato un elemento rilevante per i portafogli azionari, mentre i rischi geopolitici continuano ad alimentare la volatilità del mercato. Ne conseguono cambiamenti di regime e rotazioni cicliche troppo rapidi per essere gestiti dai modelli smart beta statici.
In particolare, le rotazioni fattoriali sono diventate più brusche e più difficili da anticipare: i periodi in cui persiste una determinata dinamica di performance, che tendono a protrarsi più a lungo, sono sempre più spesso interrotti da repentine inversioni, che rendono più vulnerabili gli approcci basati su esposizioni fattoriali fisse. Si consideri, ad esempio, la performance relativa del fattore MSCI World Growth, che ha registrato una netta sovraperformance dal 2017 al 2020, per poi invertire la tendenza nel 2021 e chiudere il 2022 con una performance inferiore di oltre l’11% rispetto all’indice generale.
I portafogli multi-fattoriali tradizionali possono compensare in parte la sottoperformance di un determinato stile attraverso l’esposizione ad altri fattori tradizionali. Tuttavia, per la loro stessa struttura, restano comunque esposti anche ai fattori tradizionali che possono sottoperformare, subendone le conseguenze qualora tali fasi di debolezza si protraggano a lungo, senza la possibilità di eliminare l’esposizione, come è accaduto per il fattore value per gran parte del decennio fino al 2021.
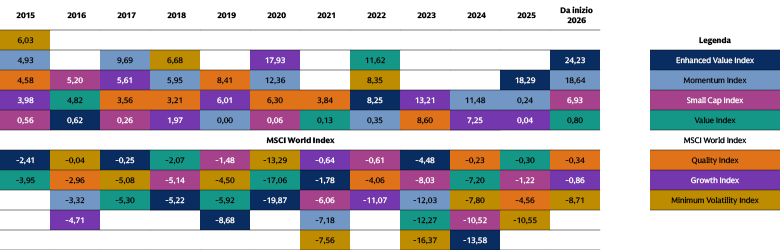
Fonte: Goldman Sachs Asset Management, Bloomberg, MSCI. A giugno 2026. Solo a fini illustrativi. I fattori sono rappresentati dagli indici fattoriali MSCI in USD. Questi includono MSCI World TR Net Index, MSCI World Growth TR Net Index, MSCI World Value TR Net, MSCI World Enhanced Value, MSCI World Minimum Volatility TR Net, MSCI World Quality TR Net e MSCI World Small Cap. Le descrizioni degli indici sono riportate nel glossario. Per le definizioni dei fattori, si rimanda a MSCI. I sovrarendimenti dei fattori di stile sono calcolati sottraendo la performance annuale dell’MSCI World Index (Net Total Return, USD) dalla performance dell’indice fattoriale MSCI.
In questo contesto, riteniamo che un approccio attivo sia essenziale per gestire la volatilità, attraverso una gestione dinamica del rischio che preveda il monitoraggio continuo delle esposizioni ai fattori, delle correlazioni e della sensibilità alle variabili macroeconomiche, nonché la capacità di adeguare le esposizioni di conseguenza. Questa capacità trasforma la volatilità del mercato da un rischio in una fonte di opportunità tattiche.
Quali sono le caratteristiche di un moderno processo quantitativo capace di sfruttare fonti di alpha differenziate?
A nostro avviso, un processo quantitativo moderno in grado di gestire le rotazioni fattoriali e il decadimento dell’alpha dovrebbe basarsi su analisi proprietarie, un’implementazione efficiente, un adattamento continuo e una gestione dinamica del rischio.
- Analisi proprietarie che coprono un’ampia gamma di fonti di alpha e orizzonti temporali: i segnali più forti sono difficili da replicare, perché si basano su dati e/o tecniche di elaborazione proprietari, e non sono facilmente spiegabili attraverso i modelli fattoriali convenzionali. Un processo differenziato dovrebbe combinare un’ampia gamma di driver di rendimento complementari tra loro, distribuiti in diversi segmenti del mercato per settori, capitalizzazione e Paesi, oltre che su diversi orizzonti temporali. Idealmente, questi segnali dovrebbero avere pesi dinamici in grado di adattarsi a diversi contesti fattoriali.
- Implementazione efficiente: individuare l’alpha è solo una parte della sfida. L’efficienza nella costruzione del portafoglio, nell’esecuzione delle operazioni, nella gestione dei costi di transazione e nel ribilanciamento determina in che misura l’alpha raggiunge effettivamente i clienti.
- Adattamento continuo: poiché i mercati, i dati, il comportamento degli investitori e i modelli di leadership sono in continua evoluzione, un processo differenziato deve aggiornare costantemente i segnali impiegati sulla base di nuove ricerche, monitorare il decadimento dell’alpha, la concentrazione degli investitori nelle stesse posizioni e l’efficacia dei segnali, e considerare l’esposizione ai fattori come un risultato, anziché come un punto di partenza.
È possibile valutare l’evoluzione dei modelli nel tempo analizzando in che misura le valutazioni sui titoli formulate dai modelli del passato coincidono con quelle dei modelli attuali. Ad esempio, le conclusioni del modello del 2012 del nostro team QIS Equity Alpha coincidono solo per circa il 40% con quelle del modello del 2026. Questa percentuale aumenta ogni anno, come mostra il grafico di seguito.
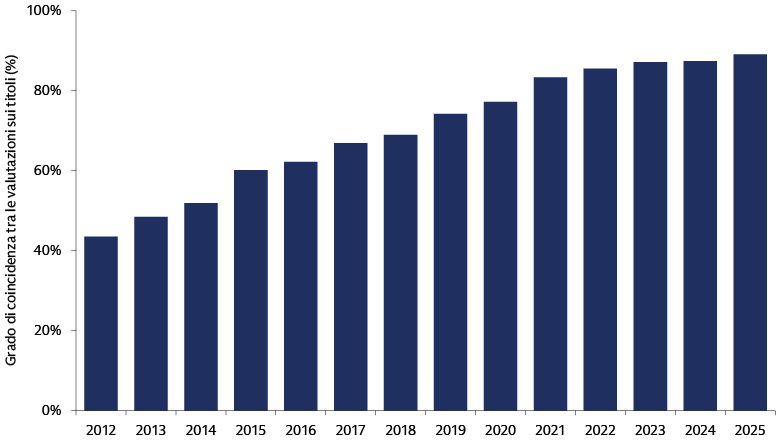
Fonte: Goldman Sachs Asset Management. Al 31 dicembre 2025. Solo a fini illustrativi.
- Gestione dinamica del rischio: soprattutto nei mercati concentrati o volatili, riteniamo essenziale che i gestori monitorino e controllino dinamicamente le esposizioni non intenzionali, la liquidità, la concentrazione e la sensibilità ai fattori macroeconomici dei propri portafogli, e valutino inoltre con attenzione le posizioni in portafoglio sulle quali si concentrano molti investitori.
Come possono gli investitori valutare se una strategia quantitativa è realmente differenziata?
A nostro avviso, gli investitori devono guardare oltre le etichette relative ai fattori e agli stili d’investimento e considerare il funzionamento del processo d’investimento. L’aspetto essenziale è capire da dove provenga effettivamente l’alpha: i dati analizzati, gli elementi distintivi del processo di ricerca, la capacità di individuare nuove opportunità con l’evolversi dei mercati e la persistenza del vantaggio competitivo.
Suggeriamo tre criteri utili per questa valutazione.
Scomposizione del rischio: determinare quale quota del rischio attivo derivi dal posizionamento su singoli titoli e settori rispetto ai tradizionali fattori di stile e ad altre fonti di rischio. Un profilo dominato dal rischio specifico di titolo e con un minimo rischio legato ai fattori di stile si basa verosimilmente su analisi proprie del gestore, anziché sull’esposizione ai fattori tradizionali, come nell’esempio seguente. Anche il trend è rilevante: un contributo costantemente elevato del rischio specifico evidenzia la coerenza di un processo concepito per una selezione dei titoli bottom-up resiliente in diversi contesti di mercato; un contributo crescente del rischio specifico indica invece un processo che si fonda sempre più su analisi differenziate ed è orientato ad adattarsi all’evoluzione dei mercati.
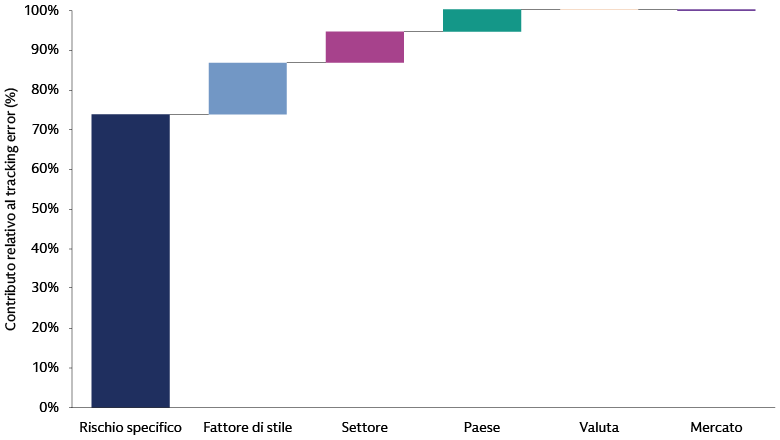
Fonte: Goldman Sachs Asset Management, Axioma. A giugno 2026. A soli fini illustrativi, presentiamo la scomposizione del rischio secondo Axioma per una strategia globale Equity Alpha utilizzata come esempio.
- Correlazioni tra segnali e stili: analizzare la correlazione dei segnali proprietari con le esposizioni di stile comuni. Correlazioni basse e stabili tra i segnali proprietari e le esposizioni di stile comuni costituiscono l’evidenza quantitativa più chiara del fatto che l’esposizione fattoriale è un risultato del modello quantitativo, e non un obiettivo.
- Confrontare l’andamento della strategia con il peer group, non limitandosi ai rendimenti: confrontare il profilo fattoriale e l’andamento dei rendimenti della strategia con quelli degli altri gestori sistematici della stessa categoria. Oltre a verificare se una strategia abbia sovraperformato, è importante analizzare le correlazioni e le differenze nell’andamento delle performance nei diversi regimi di mercato, durante le fasi di drawdown e in occasione delle rotazioni fattoriali. Una strategia realmente differenziata dovrebbe offrire un flusso di rendimenti diversificato non solo rispetto ai gestori fondamentali, ma anche alle altre strategie sistematiche.
Il nostro team Quantitative Investment Strategies è a disposizione per approfondire come individuare le fonti di alpha azionario.