Alla ricerca di alpha in un mercato azionario inefficiente: le ragioni a favore dell’approccio quantitativo
Key Takeaways
I mercati azionari sono sempre più complessi e risentono in misura crescente dell’attività degli investitori passivi e retail, le cui decisioni d’investimento non si basano sui parametri fondamentali tradizionalmente utilizzati dagli investitori professionali per determinare il fair value dei titoli. La loro attività, che rappresenta una quota sempre più ampia del trading azionario complessivo, genera disallineamenti di prezzo che hanno reso i mercati più complessi e meno efficienti.
A nostro avviso, gli investitori che non tengono conto di questi cambiamenti strutturali nei mercati azionari si trovano in una posizione di netto svantaggio. Al contrario, i gestori attivi dotati di un processo d’investimento concepito per sfruttare i disallineamenti creati da operatori indifferenti al prezzo, possono potenzialmente generare un vantaggio duraturo.
Per avere successo, gli investitori attivi devono saper interpretare le complesse dinamiche dei flussi e distinguere tra il capitale degli investitori istituzionali informati e i flussi degli investitori passivi e retail non informati, così da posizionare i portafogli sul lato corretto dei disallineamenti del mercato. Intervenendo come fornitori di liquidità quando forze estranee ai fondamentali distorcono i prezzi, i gestori agili data-driven possono ottenere sovrarendimenti significativi e non correlati, gestendo al contempo i rischi di ribasso.
La crescente complessità dei mercati azionari
Tra i principali fattori alla base dell’evoluzione della struttura del mercato azionario, le strategie passive che replicano gli indici sono forse le più riconoscibili. La loro diffusione è cresciuta notevolmente grazie ai costi più contenuti, alla scalabilità e alla semplicità operativa. Tra il 2015 e il 2025, ad esempio, gli afflussi cumulati verso i fondi comuni d’investimento passivi e gli ETF statunitensi hanno raggiunto i 3.500 miliardi di dollari, mentre i fondi azionari attivi hanno registrato deflussi leggermente superiori (3.600 miliardi di dollari).1 Nel 2024, il patrimonio complessivo dei veicoli passivi statunitensi ha superato quello dei fondi attivi, e il divario continua ad ampliarsi.2
I fondi passivi replicano i propri indici di riferimento. Quando sono periodicamente costretti ad adeguare le proprie posizioni alla ricomposizione di tali indici, i flussi di investimento che ne derivano sono pertanto altamente prevedibili. Nei giorni di ricostituzione degli indici, la pressione concentrata degli acquisti può spingere i prezzi delle azioni al di sopra delle loro medie di lungo termine, verso le quali tendono poi a riconvergere nel tempo. Quando queste attività di trading raggiungono volumi elevati, aumentano anche i rischi. Tale pressione può diventare così intensa che i costi di negoziazione per gli investitori indifferenti ai prezzi possono risultare tre volte superiori a quelli sostenuti dagli investitori istituzionali per operazioni di dimensioni analoghe.3
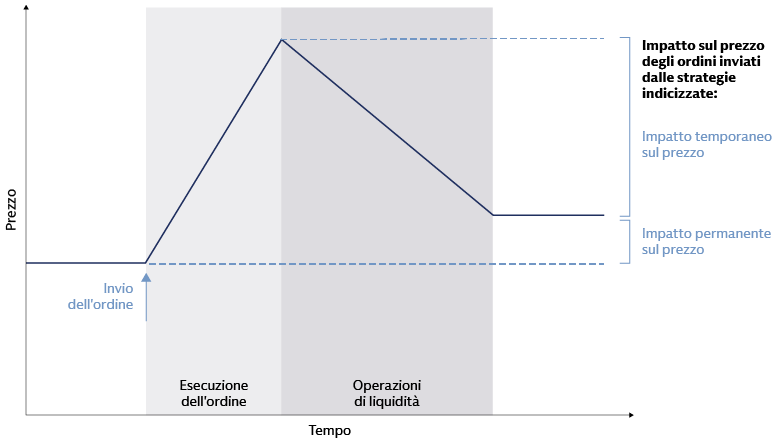
Fonte: Goldman Sachs Asset Management. Solo a fini illustrativi.
La crescente presenza degli investitori retail ha introdotto un’ulteriore fonte di distorsione. Riteniamo che gli investitori retail, che attualmente rappresentano un quinto del volume totale degli scambi negli Stati Uniti,4 tendano a prendere decisioni prevedibili di acquisto e vendita basate su segnali fuorvianti, emozioni e mode, anziché sull’analisi fondamentale, manifestando spesso anche un comportamento imitativo. Il grafico seguente mostra le caratteristiche tipiche delle azioni preferite dagli investitori retail. In media, le azioni con la maggiore partecipazione retail tendono a presentare prezzi più bassi, capitalizzazioni di mercato più contenute, maggiore volatilità, margini di profitto ridotti, una minore redditività degli asset e un livello di short interest significativamente più elevato.
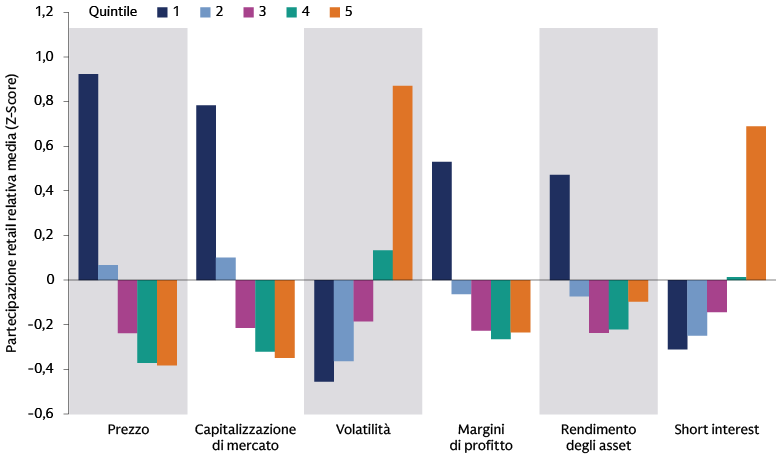
Fonte: Goldman Sachs Asset Management. Dati da gennaio 2020 a luglio 2025, relativi ai titoli compresi nell’universo azionario QIS US Total Market. Per ciascun titolo e per ogni data calcoliamo uno z-score giornaliero della partecipazione retail, ossia il numero di deviazioni standard di cui il flusso retail del titolo supera la media trasversale di tutti gli altri titoli nella stessa data. Per ciascuno dei sei parametri principali indicati (prezzo, capitalizzazione di mercato, volatilità, margini di profitto, rendimento degli asset e short interest), suddividiamo tutti i titoli in cinque quintili di pari dimensioni. Infine, per ciascun quintile di ogni parametro, il grafico riporta lo z-score medio della partecipazione retail calcolato sull’intero periodo. Solo a fini illustrativi.
Nel breve termine, questa dinamica d’investimento può allontanare sensibilmente i prezzi delle azioni dal loro valore intrinseco. La diffusione delle piattaforme di trading retail e delle negoziazioni senza commissioni ha amplificato il potenziale impatto di questi disallineamenti, creando opportunità di profitto per gli investitori attivi informati. Lo dimostrano i rendimenti sulle posizioni long dei fondi comuni e degli hedge fund a gestione attiva in titoli con un’elevata partecipazione retail. Dal 2020, queste posizioni hanno nettamente sovraperformato quelle assunte dagli stessi fondi in titoli meno seguiti dagli investitori retail.5
Investimenti value-based, ownership globale e grandi investitori
Oltre ai flussi passivi e retail, un insieme più ampio di forze strutturali, tra cui la diffusione dei mandati value-based, la divergenza tra azionariato globale e domestico e i vincoli istituzionali, accentua il disallineamento tra prezzi e fondamentali nel breve periodo.
I mandati value-based conferiti dagli investitori istituzionali possono contribuire a questo cambiamento poiché spesso si basano su logiche economiche semplicistiche, dando luogo a orientamenti strutturali capaci di generare scostamenti ricorrenti e prevedibili tra i prezzi azionari e i valori intrinseci. L’impatto sul mercato di tali orientamenti ed esclusioni era limitato quando gli investitori che integravano considerazioni di sostenibilità erano limitati, ma negli ultimi anni questa categoria è cresciuta notevolmente, aumentandone il potenziale impatto.6
Anche la crescente diffusione delle strategie di copertura può amplificare i disallineamenti di prezzo, poiché le operazioni concentrate in derivati possono spesso forzare negoziazioni sugli asset sottostanti determinate da meccanismi quali cicli di delta hedging, richieste di margini e liquidazioni, anziché dai fondamentali.
Con l’aumento dell’azionariato globale, la maggiore complessità della base di investitori può spesso accentuare la frammentazione. In alcuni mercati, come il Giappone, si delinea una netta frattura tra gli investitori che conoscono la lingua e le peculiarità del mercato locale e hanno ampio accesso alle informazioni rilevanti e quelli che invece non godono di tali benefici. In questi mercati, le divergenze nella direzione dei flussi tra le varie categorie di investitori indicano view di investimento differenti, che accentuano le inefficienze.
I veicoli di investimento di grandissime dimensioni (mega-sized) accentuano ulteriormente le inefficienze. Molti fondi comuni d’investimento di grandi dimensioni sono disciplinati da rigorosi framework di conformità e regole di diversificazione che impediscono loro di agire pienamente in base alle proprie convinzioni. Esistono inoltre vincoli di liquidità e di dimensione. Ad esempio, un fondo da 10 miliardi di dollari non può acquistare un titolo small-cap senza causare una forte variazione del prezzo, escludendosi di fatto dall’investimento in migliaia di società più piccole. Tutti questi fattori limitano la capacità dei gestori di esprimere le proprie convinzioni e ostacolano l’efficienza del meccanismo di determinazione dei prezzi.
Impatto sul meccanismo di determinazione dei prezzi
Per effetto di questi cambiamenti nella struttura dei mercati azionari, i prezzi degli asset sono diventati sempre più reattivi alle dinamiche di breve termine rispetto ai fondamentali di lungo termine. Lo dimostra la diminuzione del potere esplicativo (R²) dei parametri fondamentali ricavati dai report degli utili trimestrali pubblicati rispetto ai movimenti dei prezzi azionari nel breve periodo.
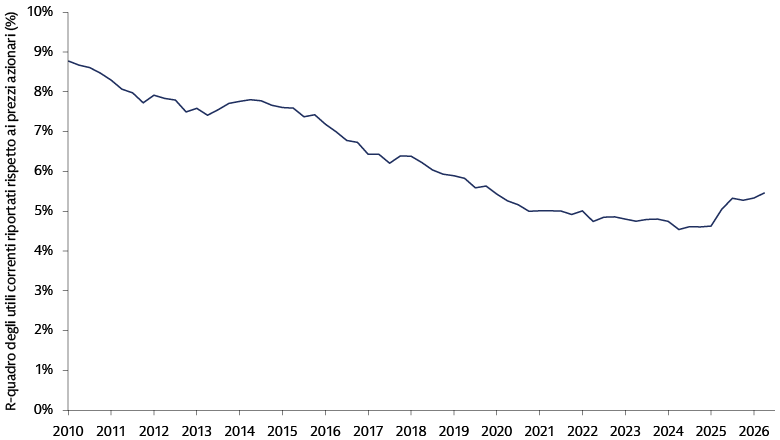
Fonte: Goldman Sachs Asset Management, FTSE Russell, IBES. Al 30 giugno 2026. R-quadro ottenuto da una regressione trasversale dei sovrarendimenti azionari a due giorni rispetto alla sorpresa sugli utili. La finestra di due giorni comprende il giorno precedente e quello dell’annuncio degli utili. Il campione comprende i componenti del Russell 1000 Index. Ogni punto della curva rappresenta la media mobile a 20 trimestri più recenti del parametro statistico corrispondente, utilizzata per attenuare le oscillazioni della serie. Il periodo campione va dal primo trimestre 2010 al quarto trimestre 2025 (64 osservazioni trimestrali). Solo a fini illustrativi.
Ne consegue che i gestori attivi devono adattarsi. Essi devono integrare sempre più i dati finanziari tradizionali, potenzialmente più efficaci su orizzonti temporali lunghi, con indicatori prospettici più articolati e una comprensione più approfondita delle forze estranee ai fondamentali che influenzano i prezzi nel breve periodo. Servono quindi sia segnali di “nowcasting” capaci di offrire indicazioni anticipate sulla redditività futura e sulle caratteristiche di qualità, sia strumenti in grado di leggere oltre i fondamentali aziendali per cogliere l’evoluzione del sentiment, del posizionamento e delle dinamiche dei flussi che allontanano sempre più i prezzi dal valore intrinseco. A nostro avviso, il nuovo approccio per cogliere le inefficienze di mercato si fonda sulla capacità di affiancare all’analisi fondamentale di lungo periodo delle singole società, altre tecniche innovative in grado di rilevare le dinamiche di mercato di più breve termine. A tal fine, gli investitori devono reperire nuove fonti di dati, interpretarli con rigore e utilizzarli dinamicamente nei differenti regimi di mercato.
Conquistare un vantaggio informativo
Mentre l’incidenza dei parametri finanziari tradizionali sulle variazioni dei prezzi azionari nel breve periodo diminuisce, l’esplosione dei dati non strutturati offre agli investitori nuove opportunità per conquistare un vantaggio informativo. Fonti quali notizie e altri contenuti mediatici, trascrizioni e registrazioni audio delle earnings call, brevetti e dati sul traffico web e delle app possono offrire agli investitori una comprensione più approfondita del potenziale delle società e dei trend di mercato, purché dispongano degli strumenti necessari per sfruttarle. Notiamo un netto divario tra il valore potenziale di questi set di dati e la loro effettiva integrazione nei diversi processi di investimento, che crea un’opportunità asimmetrica per i gestori sistematici in grado di tradurre i dati in informazioni chiave.
Per generare alpha sfruttando i disallineamenti di mercato causati da flussi passivi e retail occorre un framework sistematico per interpretare il comportamento degli operatori. Ciò significa formulare ipotesi sull’impatto dei diversi operatori sulle dinamiche dei prezzi, riconoscere che non tutti i comportamenti hanno lo stesso contenuto informativo, e agire sistematicamente sulla base di tali informazioni.
Ad esempio, le operazioni degli investitori istituzionali possono essere considerate più informate di quelle degli investitori retail, e si può presumere che gli investitori domestici abbiano un vantaggio informativo rispetto agli asset allocator internazionali. I ribilanciamenti dei fondi passivi e l’affollamento retail, al contrario, possono essere considerati flussi privi di informazioni sui fondamentali. Integrando queste informazioni a livello di partecipanti in una view in tempo reale della microstruttura del mercato, i gestori quantitativi più competenti possono tradurle in alpha attraverso due pilastri principali:
- Analizzare i dati sui flussi per rilevare modelli di trading distinti tra diverse tipologie di investitori
- Desumere il sentiment da fonti quali il posizionamento buy-side, il tono degli analisti sell-side, il linguaggio utilizzato dal management nelle earnings call e l’attenzione generale del mercato, ricorrendo all’elaborazione del linguaggio naturale (Natural Language Processing, NLP) e a modelli basati sull’architettura transformer
Posizionamento attivo per sfruttare i disallineamenti generati dai flussi passivi
Per sfruttare i disallineamenti creati dai flussi di investimento passivo, le strategie sistematiche devono innanzitutto identificare le date di ricomposizione dei fondi. In assenza di un calendario esplicito, i gestori possono considerare come date di ricomposizione quelle in cui il turnover lordo di un fondo supera una determinata percentuale del patrimonio gestito. Poiché i flussi generati dalla ricomposizione dei fondi non presentano momentum e il relativo trading, privo di contenuto informativo, allontana i prezzi dai valori fondamentali, i gestori attivi possono assumere posizioni opposte alle operazioni di ricomposizione per beneficiare della successiva convergenza verso i valori fondamentali.
Dopo i movimenti iniziali dei prezzi, i disallineamenti generati dai flussi passivi in prossimità delle ricomposizioni persistono a lungo nel mercato, offrendo un arco di tempo prolungato per la generazione di alpha. Il potenziale di profitto per gli investitori informati diminuisce gradualmente in un periodo medio di circa 50 settimane. Il profitto ricavato dalle operazioni aggressive connesse a un singolo indice può essere modesto; tuttavia quello cumulativo generato dalle operazioni di tutte le strategie indicizzate può risultare significativo, considerati il gran numero e le dimensioni dei portafogli indicizzati.
Intervenire tempestivamente sui movimenti determinati dagli investitori retail
Per trarre profitto dai disallineamenti generati dagli operatori retail, gli investitori devono innanzitutto individuare i flussi retail, un compito che richiede ingenti risorse per aggregare e analizzare enormi quantità di dati granulari sui flussi giornalieri. Interpretare gli indicatori dell’attività retail, come i miglioramenti di prezzo inferiori a un centesimo e le operazioni su lotti spezzati, richiede dati estremamente dettagliati, con informazioni a livello di singola operazione, quotazione e tick. L’elaborazione di queste informazioni richiede una solida capacità di calcolo e rigorosi meccanismi di convalida dei dati per garantirne ridondanza e affidabilità. Solo disponendo di questa infrastruttura i gestori sistematici possono stimare con attendibilità la partecipazione retail e anticipare il momentum a breve termine.
Come quelli creati dai flussi connessi alla ricomposizione dei fondi passivi, anche i disallineamenti generati dagli investitori retail tendono a persistere. Dopo una variazione di prezzo innescata da un’impennata dell’attività di trading retail, il potenziale di profitto persiste per circa 25 settimane prima di riconvergere verso i livelli precedenti. A nostro avviso, gli interventi sul portafoglio dovrebbero essere dinamici:
- Ridurre i forti sottopesi nei titoli del benchmark in fase di rialzo
- Riportare il peso di determinate posizioni più vicino a quello dell’indice
- Contenere il rischio associato alle posizioni corte affollate
- Riallocare il rischio attivo verso opportunità di alpha sostenute da convinzioni più solide
- Cercare di sfruttare i potenziali effetti di inversione
Nei portafogli diversificati e soggetti a vincoli di tracking error, escludere un titolo di bassa qualità in fase di rialzo può rappresentare un impiego inefficiente del budget di rischio e può generare esposizioni al rischio indesiderate che potrebbero contribuire a una sottoperformance. Durante i rialzi trainati dal retail, ma svincolati dai fondamentali aziendali, un’esposizione pari al peso del benchmark può rappresentare la posizione neutrale. Ciò non implica una view positiva dei fondamentali a lungo termine, ma riflette una gestione disciplinata del rischio che preserva la capacità di esprimere altrove le proprie convinzioni in termini di alpha.
Sul versante opposto dei disallineamenti generati dal trading retail, il monitoraggio dei flussi istituzionali e del sentiment degli hedge fund consente ai gestori di portafoglio sistematici di allineare i propri portafogli agli operatori sofisticati che dispongono di capacità di ricerca approfondite. Un parametro fondamentale per questa analisi è rappresentato dai dati sulle posizioni corte, con particolare attenzione alle variazioni dinamiche dell’attività di vendita allo scoperto e, più in generale, all’evoluzione del posizionamento buy-side nel tempo. Monitorando il modo in cui gli investitori professionali adeguano la loro allocazione di capitale e le esposizioni short, i gestori quantitativi più competenti possono cogliere i cambiamenti nelle convinzioni di tali investitori e nelle aspettative di mercato prima che il mercato nel suo complesso li colga.
Sfruttare l’evoluzione delle percezioni
In un mercato sempre più dominato da flussi indifferenti ai prezzi, i segnali di sentiment aiutano i gestori sistematici a distinguere i disallineamenti destinati a persistere da quelli che potrebbero riassorbirsi rapidamente. A tal fine, le strategie sistematiche avanzate potrebbero dover sfruttare l’elaborazione del linguaggio naturale per estrarre dai dati non strutturati segnali relativi all’attenzione e al sentiment degli investitori.
Tuttavia, i profili di negoziazione e liquidità delle varie categorie di investitori differiscono notevolmente. Riteniamo quindi essenziale applicare queste tecniche comprendendo in maniera approfondita il diverso impatto esercitato sul mercato dal sentiment dei vari operatori. Ad esempio, l’efficacia dell’analisi del sentiment delle notizie varia sensibilmente in funzione del livello di partecipazione degli investitori retail in un titolo. Quando tale partecipazione è bassa, il sentiment direzionale veicolato dalle notizie ha un impatto chiaro e prevedibile sui successivi movimenti dei prezzi, in linea con il comportamento informato degli investitori istituzionali. Quando invece la partecipazione retail è elevata, spesso questi segnali direzionali perdono efficacia, poiché in genere gli investitori non operano nella direzione suggerita dal sentiment delle notizie.
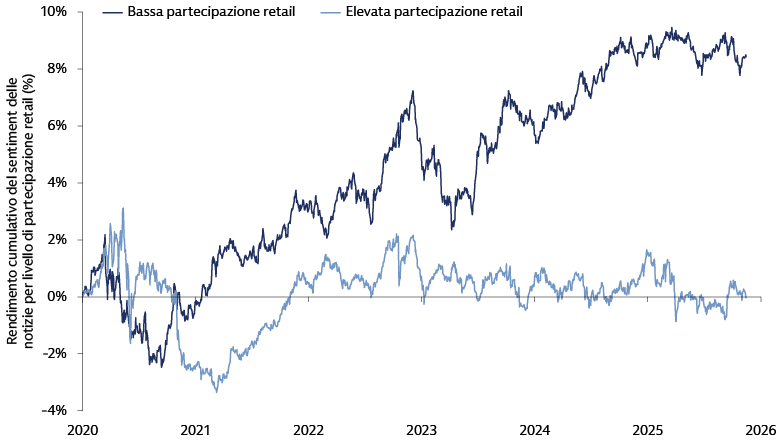
Fonte: Goldman Sachs Asset Management. Dati da gennaio 2020 a dicembre 2025, che comprendono l’universo azionario QIS US Total Market. Il grafico mostra i rendimenti cumulativi di un fattore di sentiment costruito sovrappesando i titoli associati a un sentiment positivo nelle notizie e sottopesando i titoli associati a un sentiment negativo, sulla base dei dati di Dow Jones News. I risultati sono suddivisi tra partecipazione retail elevata e bassa, definite rispettivamente dal quartile superiore e inferiore dei flussi retail. Solo a fini illustrativi.
Per le azioni caratterizzate da un’elevata concentrazione di investitori retail, spesso il livello di attenzione in sé conta più della direzione del sentiment. In questi casi, le notizie negative possono innescare pressioni rialziste a breve termine semplicemente perché aumenta la visibilità di un titolo, anche se in genere questo effetto si inverte rapidamente. I gestori attivi più competenti possono sfruttare l’inversione dell’effetto legato all’attenzione stimando il livello di attenzione degli investitori retail attraverso i canali mediatici da questi maggiormente utilizzati, come notiziari televisivi, ricerche sul web e testate online o cartacee, per poi assumere la posizione opposta una volta che il picco iniziale dei prezzi, alimentato dall’attenzione, inizia ad attenuarsi.
Estrarre segnali dall’infrastruttura del mercato
La crescente frammentazione delle tipologie di investitori nei mercati azionari globali introduce un ulteriore livello di disallineamenti sfruttabili, diversi da un mercato all’altro. Negli ultimi tempi, ad esempio, tali disallineamenti sono risultati particolarmente evidenti in Corea del Sud. Gli investitori istituzionali coreani tendono a essere ben informati e i loro modelli di trading sono allineati con le successive variazioni dell’indice. Gli investitori esteri, molti dei quali agiscono come asset allocator o devono superare barriere linguistiche e informative che limitano il loro vantaggio nei mercati locali, mostrano correlazioni fortemente negative tra i propri flussi e i rendimenti del mercato nel suo complesso. Gli investitori retail domestici rappresentano una quota significativa dell’attività di trading e i loro modelli di flusso sono fortemente contrarian, ossia correlati negativamente con i rendimenti azionari infragiornalieri, ma correlati positivamente con le variazioni giornaliere finali dell’indice. Ne risulta un mercato in cui le diverse categorie di operatori si collocano spesso su lati opposti della medesima operazione, sulla base di motivazioni, orizzonti temporali e insiemi di informazioni radicalmente differenti. A riprova di questa frammentazione, quest’anno si sono registrate divergenze record tra i deflussi di capitali esteri e gli afflussi di capitali domestici verso le azioni sudcoreane.
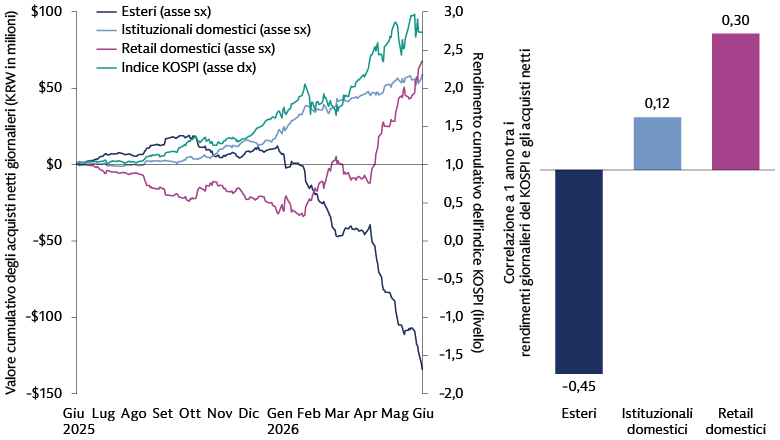
Fonte: Goldman Sachs Asset Management, Bloomberg. Al 30 giugno 2026. Le stime degli acquisti netti, elaborate da Bloomberg Intelligence, comprendono il volume complessivo negoziato nelle borse (KOSPI e KOSDAQ) e nelle altre sedi di negoziazione da ciascuna tipologia di investitori. Il rendimento dell’indice KOSPI riportato corrisponde alla serie cumulativa con base 1 = 20/06/2025. La correlazione mostrata è la correlazione a 1 anno tra i rendimenti giornalieri del KOSPI e gli acquisti netti giornalieri per tipologia di investitore. Solo a fini illustrativi.
I gestori quantitativi più competenti possono monitorare questi squilibri dei flussi quasi in tempo reale, costruendo segnali capaci di distinguere i flussi informati da quelli non informati e individuando i periodi in cui la divergenza tra i gruppi di partecipanti è più marcata. Monitorando sistematicamente la direzione e l’entità degli acquisti e delle vendite nette degli investitori esteri, istituzionali domestici e retail domestici, questi gestori possono rilevare quando flussi non informati o meccanici hanno allontanato i prezzi dai fondamentali e posizionare i portafogli in modo da cogliere la successiva correzione. È proprio questa comprensione granulare della microstruttura del mercato a livello dei singoli operatori, unita alla potenza di calcolo necessaria per elaborare enormi quantità di dati sui flussi e tradurli in decisioni, che consente agli investitori sistematici più efficaci di estrarre alpha dalle stesse forze strutturali che molti operatori di mercato danno per scontate.
Generazione di alpha data-driven
L’evoluzione strutturale dei mercati azionari globali ha cambiato il modo in cui si genera l’alpha. L’indicizzazione passiva, il sentiment degli investitori retail, i mandati value-based e la crescente frammentazione allontanano i prezzi delle azioni dai fondamentali aziendali nel breve termine, pertanto i tradizionali approcci d’investimento statici non sono più sufficienti. In questo contesto profondamente trasformato, è essenziale un approccio attivo e adattivo.
In particolare, i gestori sistematici più competenti, capaci di sfruttare dati non strutturati e prospettici mantenendo al contempo solide basi economiche maturate con l’esperienza, possono offrire un framework articolato su più orizzonti temporali per ricercare un vantaggio informativo, sfruttare tali disallineamenti e gestire i rischi che ne derivano. È fondamentale sottolineare che questo approccio moderno non sostituisce l’investimento tradizionale, ma integra l’analisi fondamentale a lungo termine con informazioni dinamiche a breve termine, come il nowcasting della redditività e il monitoraggio delle dinamiche dei flussi, per costruire una view del mercato più resiliente e completa.
In ultima analisi, riteniamo che il futuro dell’asset management appartenga agli investitori capaci di coniugare efficacemente questi diversi orizzonti. Combinando una filosofia d’investimento attiva con l’agilità nella gestione dei portafogli e l’innovazione tecnologica, i gestori sistematici più lungimiranti possono individuare con efficacia i rischi e le opportunità nel breve termine, sfruttare i disallineamenti temporanei dei prezzi e trasformare le inefficienze strutturali del mercato in una fonte di alpha costante nel lungo termine.
1 Goldman Sachs Global Investment Research. A dicembre 2025.
2 “Active vs. Passive Fund Performance: When Do Active Managers Win?” Morningstar. Al 1° aprile 2026.
3 Sida Li, “Should Passive Investors Actively Manage Their Trades?” SSRN. Al 18 novembre 2021.
4 Goldman Sachs Asset Management, Bloomberg. A dicembre 2025.
5 Goldman Sachs Asset Management. Al 31 dicembre 2025.
6 Ciò vale in particolare per le società dei settori più direttamente interessati dalle considerazioni di sostenibilità, come il cambiamento climatico. L’organizzazione Stand.earth gestisce un elenco delle istituzioni di tutto il mondo che si sono impegnate a disinvestire totalmente o parzialmente dai combustibili fossili. A metà giugno 2026, l’elenco comprendeva 1.731 istituzioni che gestivano quasi 41.000 miliardi di dollari di patrimonio. Si veda “Global Fossil Fuel Divestment Commitments Database,” Stand.earth. Al 10 giugno 2026.